Pre-IPO 与代币化资产研究周度复盘:披露事件、估值锚定与市场分歧跟踪(2026)
本周复盘聚焦披露事件的实质性分级与估值口径区分:厘清一级参考价、二级成交价与代币价格三种口径,跟踪市场分歧信号,并列出下周风险点。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
本周 Pre-IPO 与代币化资产的复盘重点不在价格涨跌,而在披露事件的实质性分级与估值口径的区分:披露是信息输入,价格反应是结果,二者不能事后强行归因。需要提前说明:本文未获得本周事件的完整原始清单与量化行情数据,因此全篇以方法论与框架为主,凡涉及具体数值处均标注为未核实,读者应以发行方与平台的原始文件为准。
#本周 Pre-IPO 与代币化资产发生了哪些披露事件?
#哪些披露事件属于实质性信息更新?
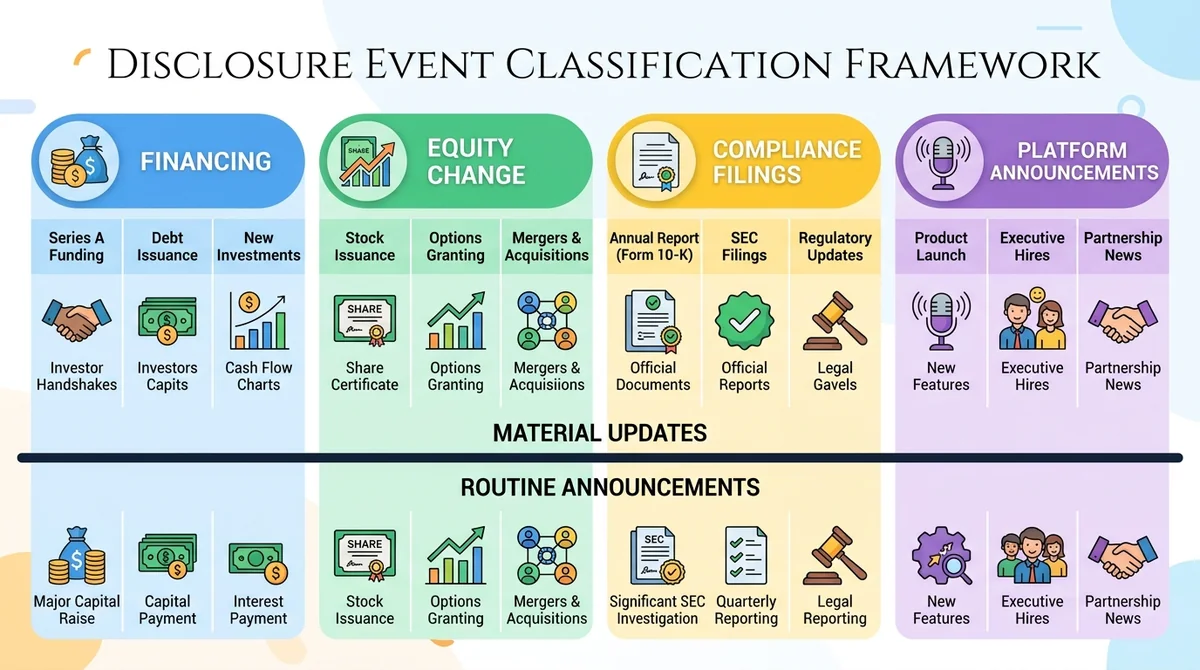
周报的第一项工作是把披露事件按类型归档,而不是把所有公告都当作同等分量的信息。常见的分类口径包括:
- 融资类:新一轮融资、老股转让、可转债或 SAFE 类工具的结构变化。
- 股权变动类:员工期权行权窗口、老股东减持安排、股权结构表(cap table)调整。
- 合规文件类:向监管机构提交的注册文件、招股书更新、豁免条款适用。
- 平台公告类:代币化产品的上线、下架、参数调整、赎回安排变更。
区分实质性披露与例行公告,通常看三个标准:是否改变了权利结构(谁持有多少、享有什么权利)、是否改变了信息可得性(新增可验证的财务或经营数据)、是否改变了可交易性(锁定期、赎回条件、转让限制)。三条都不满足的,更接近例行公告。
需要说明的是,本周具体事件清单的完整数据尚未取得,本文不以推测事件代替原始披露,读者应以发行方与平台的原始文件为准。
#披露事件与代币价格波动之间是什么关系?
披露是信息输入,价格反应是结果。研究上更稳妥的做法是把两者分开记录:先记录披露的时间、类型与内容,再单独记录价格与成交量的变化,而不是看到价格动了就回头找一条公告来解释。后者容易产生事后归因偏差,尤其在流动性较薄的代币化资产上,价格波动可能来自交易深度而非信息本身。
这一关系是推测性框架而非已证实的因果结论:披露与价格之间可能存在相关,但相关不等于因果,中间还缺少流动性、做市深度、同步市场情绪等变量。
#Pre-IPO 与代币化资产的估值锚定应该怎么看?
#一级市场参考价、二级成交价与代币价格有什么区别?
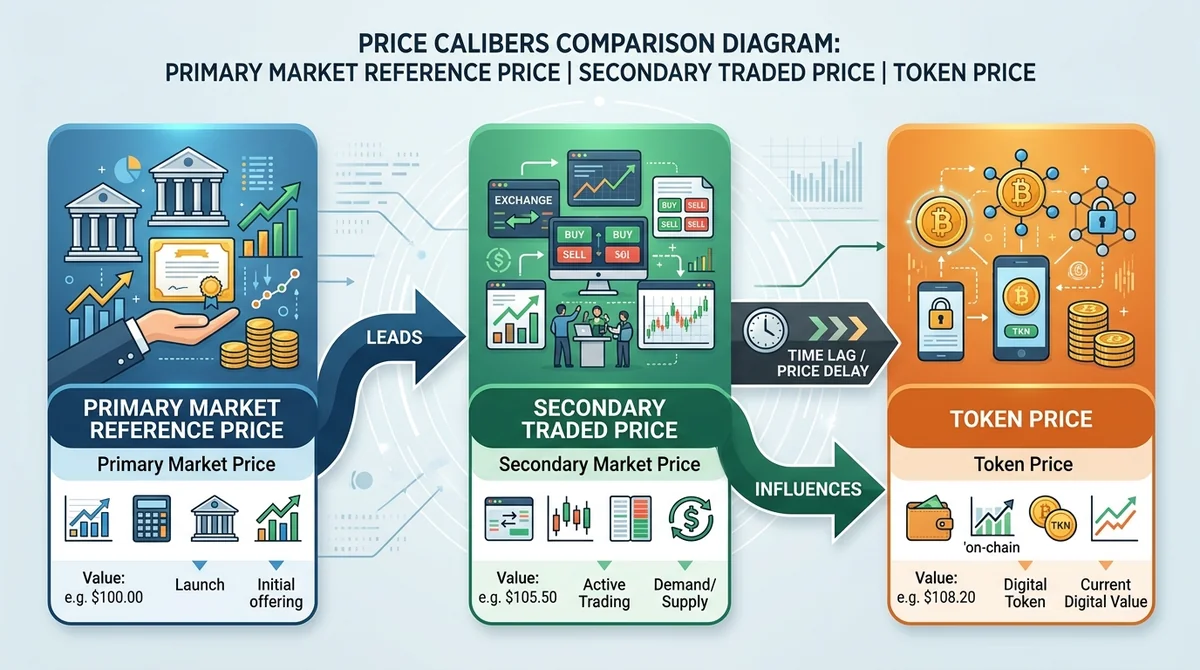
三种价格口径的适用边界不同,混用是估值讨论中最常见的错误来源:
| 口径 | 定义 | 适用边界 |
|---|---|---|
| 一级市场参考价 | 最近一轮融资或老股转让的定价 | 反映特定时点、特定条款下的交易,含流动性折价与优先权条款,不等于公允价值 |
| 二级成交价 | 现有股东之间的转让成交 | 样本稀疏、信息不透明,单笔成交的代表性有限 |
| 代币价格 | 代币化产品在链上或平台的报价 | 是价格敞口的映射,受流动性、赎回机制与平台规则影响 |
对代币化股票而言,代币价格是果,标的价格是因;代币提供的是价格敞口,而不是对公司权利的完整替代。具体价差与溢价数据需以公开披露与行情为准,本文不引用未核实的数值。
#估值锚定为什么会失效或滞后?
锚定失效通常来自三个方向:一是流动性不足,成交稀疏时价格发现慢,锚定滞后更明显;二是条款差异,一级市场的优先清算权、反稀释条款使参考价与普通股价值不能直接换算;三是机制摩擦,代币化产品的赎回窗口、做市深度与交易时段限制,会让代币价格与标的价格之间出现持续性偏离。这些偏离在机制研究中有解释力,但不构成方向判断;偏离的幅度与持续时间需以实际盘口数据核验,本文不作量化断言。
#本周市场分歧体现在哪里,如何跟踪?
#分歧信号可以从哪些指标观察?
可跟踪的分歧信号包括:不同价格口径之间的价差(一级参考价与二级成交价、代币价格与标的价格)、成交量变化(放量但价格不动,往往意味着分歧加大)、以及披露完整度差异(同类资产中,有的定期披露、有的极少披露)。
#分歧扩大意味着什么、不意味着什么?
分歧是状态描述,不是方向判断。分歧扩大意味着市场对同一资产的价值判断分散度上升,并不意味着价格倾向于向某个方向运行。把分歧当作买卖依据,是把状态指标误用为信号指标。具体指标数值尚未取得,本文不给出量化阈值。
#代币化资产板块本周表现如何复盘?
#板块表现复盘应看哪些维度?
周报对板块的复盘围绕三个维度展开:成交活跃度(成交量与换手的变化方向)、价格口径一致性(代币价格与标的价格的偏离是否收敛)、事件密度(本周披露事件的数量与类型分布)。这三个维度描述的是市场结构状态,而非涨跌预测。
#为什么周报只做回顾不做预测?
周报的定位是事件回顾与板块表现记录,不输出价格预测。原因在于:代币化资产的可比历史数据窗口较短、样本稀疏,任何基于短期数据的预测都缺乏统计支撑。板块具体表现数据尚未取得,读者可参考站内 RWA 市场周报 与 加密现货市场周报 的口径说明,注意现货、永续合约与代币化资产三者的统计口径并不相同。
#下周有哪些值得关注的事件与风险点?
#下周事件日历包含哪些类型?
事件日历只列时间与类型,不下结论。通常包括:发行方的财报或经营数据披露窗口、监管文件的提交或反馈节点、代币化产品的参数调整或赎回安排变更、以及宏观数据发布时点。具体事件时间尚未取得,以官方公告为准。
#需要提前注意哪些风险与不确定性?
- 披露延迟:Pre-IPO 类资产的信息披露节奏不受公开市场规则约束,延迟本身即是信息。
- 流动性变化:做市深度下降会放大价格偏离,赎回窗口拥挤时更明显。
- 口径不一致:跨平台、跨产品的价格与成交量口径不同,直接比较容易得出错误结论。
- 监管不确定性:代币化证券的司法辖区认定、证券属性判定与跨境合规要求仍在演进,规则变化可能改变产品的可行性与退出路径。
- 衍生品距离:代币化股票的永续合约属于衍生品,与真实股票的权利距离更远,资金费率与标记价格机制会引入额外变量,可参考站内 永续合约标记价格偏离与清算预警 的机制拆解。
#FAQ
Q1:周报里的披露事件清单为什么没有具体名单? A:本周事件的完整清单数据尚未取得,本文不以推测代替原始披露,读者应以发行方与平台的原始文件为准。
Q2:一级市场参考价可以直接当作估值吗? A:不宜直接等同。一级参考价含流动性折价与优先权条款,与普通股公允价值之间存在结构性差异。
Q3:代币价格与标的价格偏离扩大,说明什么? A:说明价格口径之间的摩擦上升,可能来自流动性、赎回机制或交易时段差异,属于状态描述而非方向判断。
Q4:分歧指标可以用来择时吗? A:本文不将其作为择时依据。分歧是状态描述,把状态指标误用为信号指标是常见的方法论错误。
Q5:Pre-IPO 研究为什么不做价格预测? A:Pre-IPO 只作研究主题,本文只讨论上市预期、估值方法与风险,不作交易推荐或价格预测。
常见问题
周报里的披露事件清单为什么没有具体名单?
本周事件的完整清单数据尚未取得,本文不以推测代替原始披露,读者应以发行方与平台的原始文件为准。
一级市场参考价可以直接当作估值吗?
不宜直接等同。一级参考价含流动性折价与优先权条款,与普通股公允价值之间存在结构性差异。
代币价格与标的价格偏离扩大,说明什么?
说明价格口径之间的摩擦上升,可能来自流动性、赎回机制或交易时段差异,属于状态描述而非方向判断。
分歧指标可以用来择时吗?
本文不将其作为择时依据。分歧是状态描述,把状态指标误用为信号指标是常见的方法论错误。
Pre-IPO 研究为什么不做价格预测?
Pre-IPO 只作研究主题,本文只讨论上市预期、估值方法与风险,不作交易推荐或价格预测。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。