2026 加密市场现货与永续价差套利机制研究:基差收敛路径与资金费率锚定效应
深度解析加密市场现货与永续价差套利机制,聚焦基差收敛路径、资金费率锚定效应及2026年市场结构变化对套利策略的影响。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
核心结论:资金费率不是手续费,而是多空双方互相支付的锚定成本;现货与永续价差套利的核心是利用基差偏离,在收敛过程中获取风险调整后收益。
#加密市场现货与永续价差套利的基本机制是什么?
标的定义:本文研究对象为加密市场中的现货资产(如 BTC、ETH)与对应永续合约之间的价差(基差)套利。永续合约是一种无到期日的衍生品,其价格通过资金费率机制锚定现货价格。
关键机制:现货价格与永续价格长期趋于一致,短期存在基差。基差定义为**:基差 = 永续价格 - 现货价格**。正基差(升水)意味着永续价格高于现货,负基差(贴水)则相反。套利者通过同时买入低估资产、卖出高估资产,等待价差收敛获利。
数据提醒:具体基差数值随市场实时变动,数据来自公开行情,截至 2026 年 5 月。
核心驱动力:
- 市场情绪与杠杆需求:高杠杆需求推高永续价格,扩大正基差。
- 套利资金规模:大量套利资金涌入会加速基差收敛,压缩套利空间。
- 流动性深度:流动性越高,套利执行成本越低,收敛速度越快。
关键参与方:套利者(包括量化基金、做市商、个人交易者)、交易所(提供现货与永续合约交易对)、清算所(管理保证金与清算)。
风险与分歧:空方观点认为,基差套利在高效市场中利润微薄,且面临资金费率突然反转、交易成本侵蚀和爆仓风险。
接下来关注什么:重点关注主流交易所的基差水平、资金费率历史分位数、以及监管政策对套利资金流动的影响。
FAQ:
- 问:基差套利是否无风险**?答**:不是。基差套利面临资金费率波动、滑点、爆仓等风险,并非无风险套利。
- 问:永续合约价格为何会偏离现货**?答**:短期供需失衡、杠杆需求变化和市场情绪会导致永续价格偏离现货,资金费率机制会促使回归。
#资金费率如何锚定现货与永续价差?
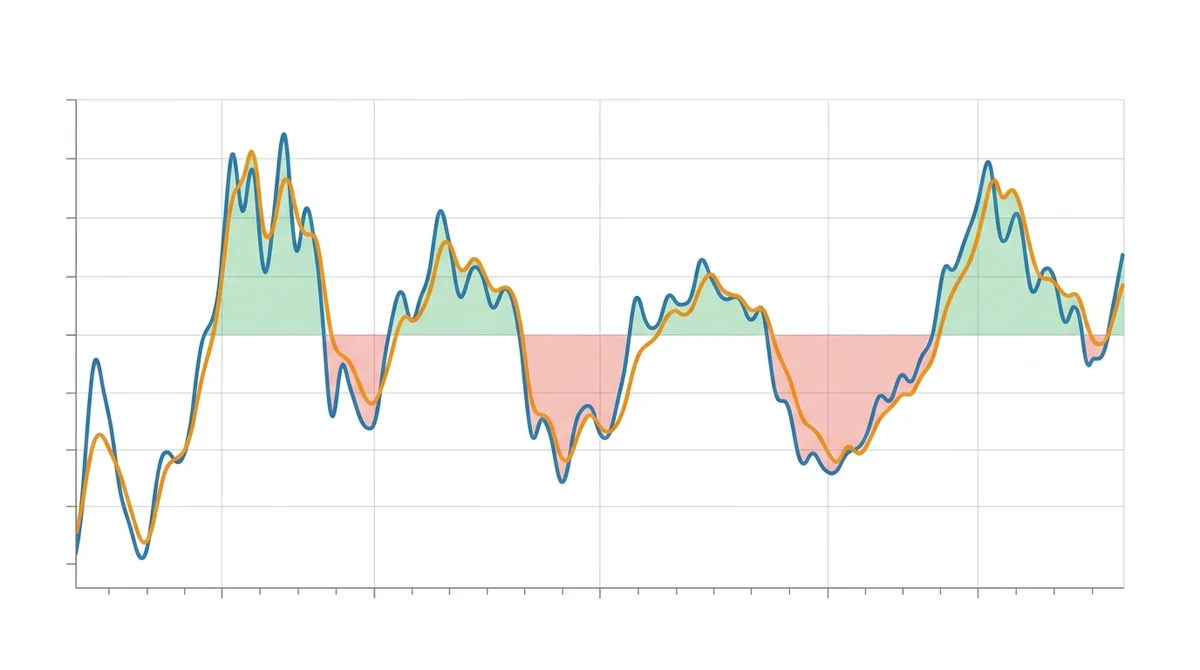
机制定义:资金费率是多空双方定期交换的费用,通常每 8 小时支付一次。当永续价格高于现货时,多头支付空头,促使永续价格下跌;反之亦然。
锚定效应:资金费率通过经济激励使永续价格向现货回归。极端行情下,资金费率可能大幅波动,锚定效应减弱,导致基差持续偏离。
数据提醒:资金费率具体数值因交易所和币种而异,数据来自公开行情,截至 2026 年 5 月。
核心驱动力:
- 市场多空力量对比:多头主导时资金费率为正,空头主导时为负。
- 现货价格波动率:高波动率环境下资金费率波动加大。
- 交易所费率规则:不同交易所的资金费率计算方式和上限不同。
关键参与方:永续合约交易者、交易所(设定资金费率参数)、套利者(利用资金费率与基差关系)。
风险与分歧:空方观点认为,资金费率锚定效应在极端行情下可能失效,套利者可能面临资金费率持续不利的亏损。
接下来关注什么:监控资金费率极端值出现频率、跨所资金费率差异,以及市场结构变化对锚定效应的影响。
FAQ:
- 问:资金费率是手续费吗**?答**:不是。资金费率是多空双方互相支付的费用,交易所通常不收取该费用。
- 问:资金费率越高套利机会越大吗**?答**:不一定。高资金费率可能伴随高波动和爆仓风险,需综合评估。
#基差收敛路径受哪些因素影响?
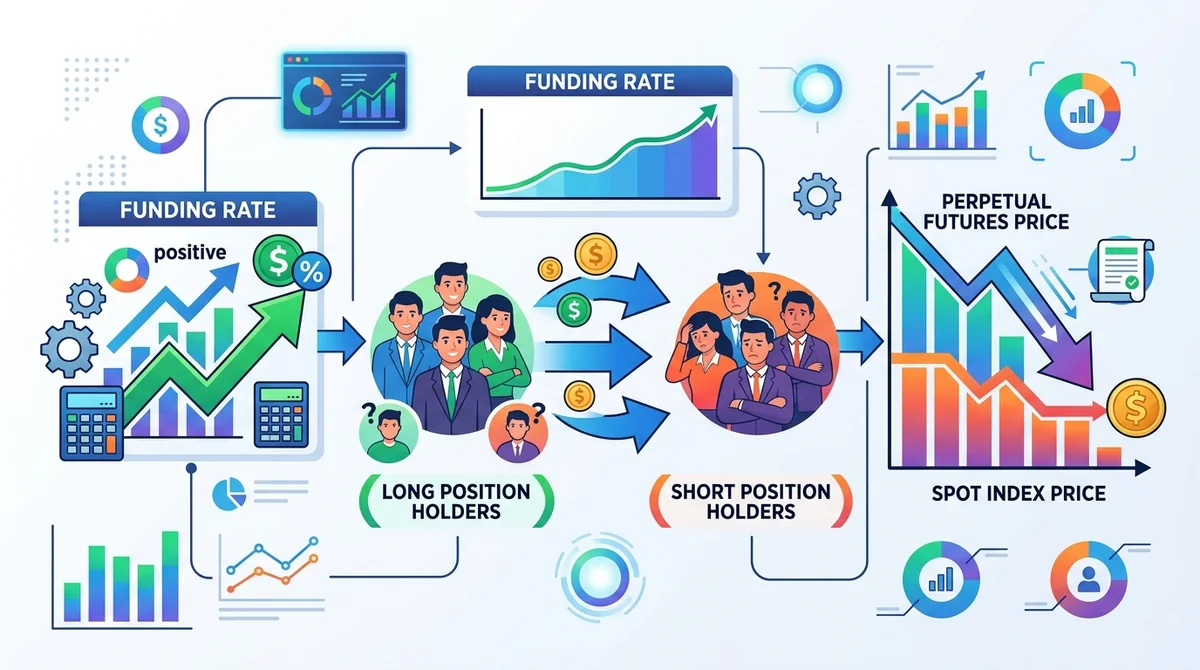
影响因素:
- 市场流动性与深度:流动性越高,套利交易执行越快,收敛速度越快。
- 杠杆需求与市场情绪:高杠杆需求推高永续价格,扩大正基差;情绪反转时基差快速收敛。
- 套利资金规模与竞争:大量套利资金涌入会加速基差收敛,降低套利空间。
数据提醒:具体收敛速度因市场条件而异,数据来自公开行情,截至 2026 年 5 月。
核心驱动力:市场效率提升(机构参与、算法交易)会缩短基差偏离时间;DeFi 永续协议提供新套利工具,但引入智能合约风险。
关键参与方:套利者、做市商、DeFi 协议、中心化交易所。
风险与分歧:空方观点认为,套利资金过度竞争可能导致基差长期处于低波动状态,套利利润微薄。
接下来关注什么:跟踪不同交易所基差收敛速度差异、DeFi 永续协议流动性变化。
FAQ:
- 问:基差收敛需要多长时间**?答**:取决于市场流动性和套利资金规模,可能从几分钟到数小时不等。
- 问:DeFi 永续协议会影响基差收敛吗**?答**:会。DeFi 协议提供新的套利渠道,可能加速收敛,但也带来智能合约风险。
#加密市场套利面临哪些限制与风险?
限制与风险:
- 资金费率波动风险:资金费率可能突然反转,导致套利头寸亏损。
- 交易成本与滑点:手续费、滑点与资金转移成本会侵蚀套利利润。
- 爆仓与保证金风险:杠杆套利面临爆仓风险,需设置止损与仓位管理。
数据提醒:具体交易成本和滑点因交易所和交易规模而异,数据来自公开行情,截至 2026 年 5 月。
核心驱动力:市场波动率、交易所费率政策、保证金要求变化均影响套利可行性。
关键参与方:套利者、交易所(费率与保证金规则)、清算所。
风险与分歧:空方观点强调,套利并非无风险,尤其在极端行情下可能遭受重大损失。
接下来关注什么:关注交易所费率调整、保证金规则变化,以及历史极端行情下套利策略表现。
FAQ:
- 问:套利策略需要多少资金**?答**:取决于交易对流动性和杠杆使用,小资金可能面临较高成本比例。
- 问:如何管理爆仓风险**?答**:设置止损、控制杠杆倍数、分散头寸,并实时监控保证金率。
#2026 年加密市场结构变化对套利机制有何影响?
结构变化:
- 监管政策变化:监管趋严可能提高合规成本,压缩套利空间。
- 机构参与度提升:机构资金增加可能提高市场效率,降低基差波动。
- 新型衍生品与 DeFi 协议:DeFi 永续协议提供新套利工具,但引入智能合约风险。
数据提醒:具体监管动态和机构资金流数据来自公开披露,截至 2026 年 5 月。
核心驱动力:全球监管框架演变、机构投资者入场、技术创新(如 Layer2 降低交易成本)。
关键参与方:监管机构、机构投资者、DeFi 协议开发者、交易所。
风险与分歧:空方观点认为,监管不确定性可能增加套利策略的合规风险,机构参与可能使基差套利利润进一步收窄。
接下来关注什么:关注主要司法管辖区监管政策落地、机构持仓数据、DeFi 永续协议交易量变化。
FAQ:
- 问:监管会禁止基差套利吗**?答**:目前没有明确禁止,但监管可能影响杠杆、KYC 等要求,增加套利成本。
- 问:机构参与对套利者有利还是不利**?答**:机构参与提高市场效率,可能降低套利空间,但也可能增加市场深度,降低滑点。
#如何构建稳健的现货与永续价差套利策略?
策略构建:
- 选择套利标的与时机:选择流动性好、基差波动大的交易对,在基差偏离历史均值时入场。
- 动态调整资金费率风险敞口:监控资金费率变化,及时调整头寸或对冲。
- 评估收益与风险比:使用回测与压力测试评估策略稳健性,关注最大回撤和夏普比率。
数据提醒:回测结果基于历史数据,不代表未来表现,数据来自公开行情,截至 2026 年 5 月。
核心驱动力:策略稳健性取决于对市场微观结构的理解、执行速度和风险管理能力。
关键参与方:套利策略开发者、量化交易团队、风险管理人员。
风险与分歧:空方观点认为,过度优化回测可能导致策略在实盘中失效,需谨慎对待历史表现。
接下来关注什么:跟踪策略实盘表现、资金费率极端事件、以及市场结构变化对策略参数的冲击。
FAQ:
- 问:套利策略需要编程能力吗**?答**:手动套利可行但效率低,编程和自动化执行有助于提高竞争力。
- 问:如何选择套利交易对**?答**:优先选择流动性好、基差波动大、交易成本低的交易对,如 BTC/USDT 永续。
常见问题
基差套利是否无风险?
不是。基差套利面临资金费率波动、滑点、爆仓等风险,并非无风险套利。
资金费率是手续费吗?
不是。资金费率是多空双方互相支付的费用,交易所通常不收取该费用。
基差收敛需要多长时间?
取决于市场流动性和套利资金规模,可能从几分钟到数小时不等。
套利策略需要多少资金?
取决于交易对流动性和杠杆使用,小资金可能面临较高成本比例。
如何管理爆仓风险?
设置止损、控制杠杆倍数、分散头寸,并实时监控保证金率。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。