DeFi 收益策略的链上现金流久期与利率敏感性研究:协议层再定价机制与风险调整后回报口径(2026)
从现金流久期视角拆解 DeFi 收益策略的利率敏感性:协议层再定价机制、无常损失口径与风险调整后回报的统一比较框架,并说明数据披露局限。
⚠ 本文为数字资产方法论研究,不构成投资建议。投资有风险,请审慎决策。
核心结论:DeFi 收益策略的现金流久期衡量现金流回收的时间结构,久期越长,策略现值对利率与再定价变动越敏感;但目前多数协议不披露久期与无常损失口径,跨策略比较必须先统一假设,相关结论为方法框架而非可验证的量化结果。
#标的/业务线定义
本文研究对象是链上收益策略的利率风险计量框架,覆盖范围包括:借贷协议存款与借款利率、流动性提供(LP)收益、杠杆质押与再质押收益等。边界说明如下:
- 只讨论收益侧的现金流结构,不涉及具体标的的价格方向判断。
- 只讨论协议层机制(利率模型、治理参数、再定价频率),不展开链下宏观利率路径预测。
- 永续合约资金费率作为外部利率变量纳入参考,但不作为本文主线。
数据说明:本文不引用未公开核实的具体数值;涉及的资金费率、利用率、抵押率等参数以各协议官方文档最新披露为准,不同协议披露口径不一致,引用时需回到原始协议文档核对。本文撰写时点为 2026 年,未附具体数据快照。
#为什么 DeFi 收益策略需要引入现金流久期概念?
#链上现金流久期与传统债券久期有何异同?
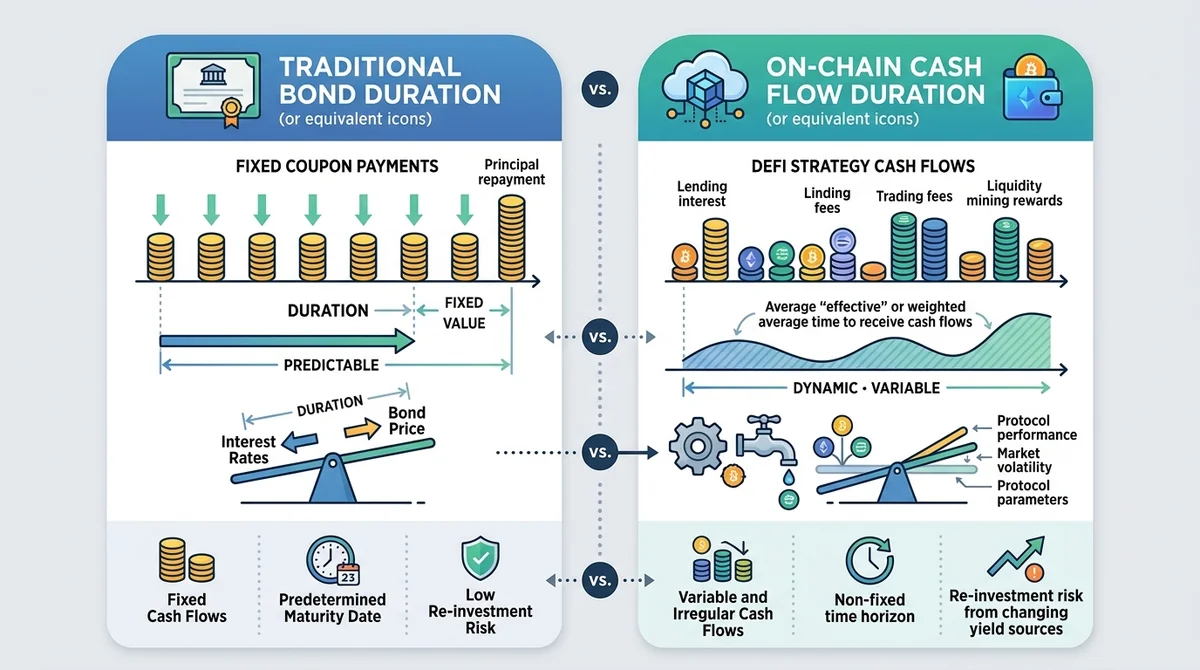
传统债券久期是现金流回收时间的加权平均,现金流与到期日相对固定。链上收益策略的现金流来源多元(利息、交易费、代币奖励),且规模随资金利用率与治理参数动态变化,因此久期只能作为近似度量,而非精确定价工具。
#久期如何影响收益策略的利率敏感性?
一般规律是:久期越长,利率变动对策略现值的影响越大。在链上场景中,这意味着当协议利率模型或治理参数调整时,久期较长的策略(如长期锁仓、低周转的 LP 头寸)其现值波动倾向于更明显。该规律来自利率风险计量的通用原理,链上场景的适用性仍需实证检验。
#缺少久期指标会导致哪些评估盲区?
- 只看年化收益率(APY),忽略现金流回收的时间结构。
- 无法区分「高 APY 来自高利率」还是「高 APY 来自长锁定期补偿」。
- 在利率下行周期中,长锁仓策略的再投资风险可能被低估。
数据未公开:多数协议不披露久期指标,研究者需自行从交易记录与利率历史中推算,推算结果依赖假设。
#协议层再定价机制如何改变 DeFi 收益的现金流路径?
#利率模型调整会怎样影响存款与借款利率?
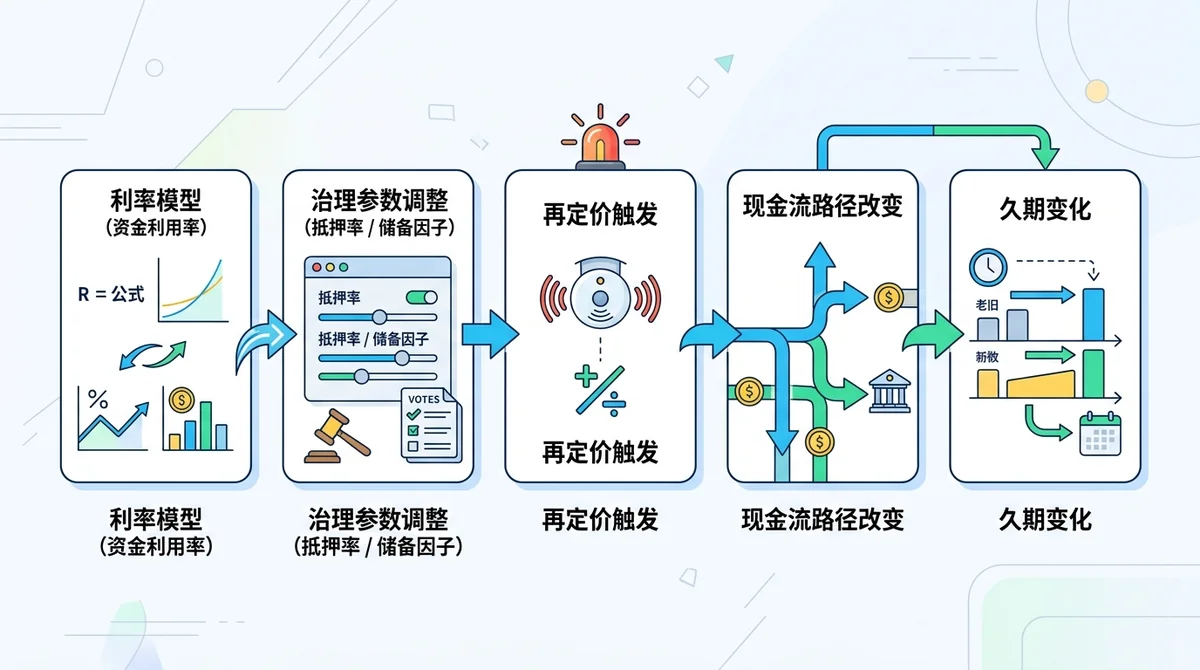
主流借贷协议采用基于资金利用率的动态定价:利用率上升,借款利率上升,存款利率随之上升。这一机制使利率具有内生性,现金流路径会随市场供需持续调整。具体曲线形状与拐点因协议而异,需查阅各协议官方利率模型文档。
#治理参数变更如何触发再定价?
治理可调整的参数通常包括抵押率、储备因子、利率曲线拐点等。参数变更会直接改变利率曲线的斜率与位置,从而触发协议层再定价,影响存量头寸的现金流。
#再定价频率对策略久期有何影响?
一般规律:再定价频率越高,久期越短。高频再定价使利率更快反映市场变化,策略现值对利率的敏感度下降,但同时也降低了锁定期带来的利率保护。
需区分:协议层再定价(机制性调整)与市场层利率波动(供需驱动)是两类不同变量,混同分析会导致久期估算偏差。
#无常损失应如何纳入风险调整后回报口径?
#无常损失与利率敏感性有何关联?
无常损失主要由价格波动驱动,但在杠杆化 LP 或与资金费率联动的策略中,价格波动与利率波动可能相互放大,使无常损失与利率敏感性产生关联。这一关联在具体策略中的强度需逐一验证。
#不同口径下无常损失的计算差异在哪?
常见两种口径:
- 相对持有口径:与单纯持有两种资产比较,衡量 LP 相对损失。
- 绝对收益口径:以法币或稳定币计价的绝对盈亏。
两种口径在跨策略比较时结果可能相反,因此必须明示基准。
#如何统一风险调整后回报的比较基准?
建议框架:风险调整后回报 = 名义收益 − 无常损失 − 再定价摩擦 − 费用与滑点。其中再定价摩擦指因利率或参数调整导致的调仓成本。该框架为方法论建议,尚未经行业标准化验证。
数据未公开:无常损失的实时数据通常需自行计算,协议一般不直接提供统一口径的披露。
#风险调整后回报口径在跨策略比较中的常见分歧是什么?
#不同协议对同一指标的披露差异有多大?
分歧集中在:费用处理(是否扣除管理费)、奖励处理(代币奖励按即期还是折现计价)、锁定期处理(是否计入流动性折价)。这些差异使同名 APY 之间不具直接可比性。
#再定价摩擦是否应计入成本?
从风险计量角度倾向于计入。再定价摩擦包括交易成本与滑点,尤其在参数频繁调整的协议中,摩擦可能显著侵蚀名义收益。具体量级取决于协议与调仓频率,本文不提供未核实的估算。
#如何避免口径不一致导致的误判?
- 明示所有假设与数据来源。
- 对不同协议采用同一折算规则。
- 对无法获取的数据标注为「未公开」,而非默认取零。
数据未公开:跨协议标准化数据目前缺失,任何横向比较都带有研究者主观假设。
#当前链上现金流久期与利率敏感性研究面临哪些数据与模型局限?
#链上数据能否直接推算久期?
交易记录可查,但现金流归属复杂:同一笔交易可能同时包含利息、奖励与手续费,拆分需要协议内部数据,链上数据本身不足以直接推算久期。
#利率敏感性模型有哪些假设风险?
主要假设包括:利率路径、再定价频率、资金利用率稳定性。假设偏离现实时,久期与敏感性估算会系统性偏差。
#未来需要哪些披露标准来提升可比性?
- 统一的久期披露口径。
- 无常损失计算基准的统一。
- 再定价事件的时间戳与参数变更记录。
数据未公开:多数协议不提供久期披露,这是当前可比性不足的核心原因。
#关键参与方
- 借贷协议:提供利率模型与再定价机制的底层协议。
- LP 与收益聚合器:将多来源收益打包,是久期结构最复杂的环节。
- 数据与风控服务方:提供链上数据索引与风险指标,但久期口径尚未标准化。
以上仅列事实性角色,不构成任何标的推荐。
#风险与分歧
- 空方观点:久期在链上是近似概念,引入后可能带来「精确性幻觉」,反而误导决策。
- 数据风险:披露不足使所有久期估算依赖假设,结论稳健性有限。
- 机制风险:治理参数可被快速变更,历史久期未必代表未来。
- 本金风险:DeFi 策略存在智能合约、清算与流动性风险,可能导致本金损失。
#接下来关注什么
- 主流借贷协议是否更新利率模型或治理参数。
- 是否出现久期与无常损失口径的行业披露倡议。
- 资金费率与链上利率的联动变化(需以公开行情数据源实时核对)。
- 再质押与杠杆质押策略的锁定期结构变化。
#风险声明与使用边界
本报告为方法论研究,不构成投资建议,不提供价格预测或买卖建议。所有分析基于公开机制推演,实际参数以协议最新披露为准。利率敏感性分析仅在明示假设条件下适用,DeFi 策略存在本金损失风险,请审慎决策。
常见问题
什么是链上现金流久期?
链上现金流久期衡量 DeFi 收益策略现金流回收时间的加权平均,久期越长,策略现值对利率与再定价变动越敏感,是评估利率风险的基础指标;由于链上现金流不固定,它只能作为近似度量。
协议层再定价如何影响 DeFi 收益?
协议层再定价通过利率模型与治理参数调整改变现金流路径。一般规律是再定价频率越高,久期越短,策略对利率的敏感度下降,但锁定期提供的利率保护也减弱。
无常损失应该用哪种口径计算?
常见有相对持有口径与绝对收益口径,两者在跨策略比较时结果可能相反。统一比较必须明示基准,并将无常损失与再定价摩擦一并计入风险调整后回报。
为什么不同协议的 APY 不能直接比较?
因为费用、代币奖励、锁定期的处理方式不一致,同名 APY 之间不具直接可比性。跨协议比较需要统一折算规则并明示假设。
当前久期研究最大的局限是什么?
多数协议不披露久期与无常损失口径,链上数据又难以直接拆分现金流归属,因此久期估算高度依赖研究者假设,结论稳健性有限。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。