火币与MEXC费率套利执行风险研究:AB测试中的滑点与成交回执偏差(2026)
深入分析火币与MEXC跨所费率套利中的执行风险,重点研究滑点和成交回执偏差的量化方法、两所差异及风控手段。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
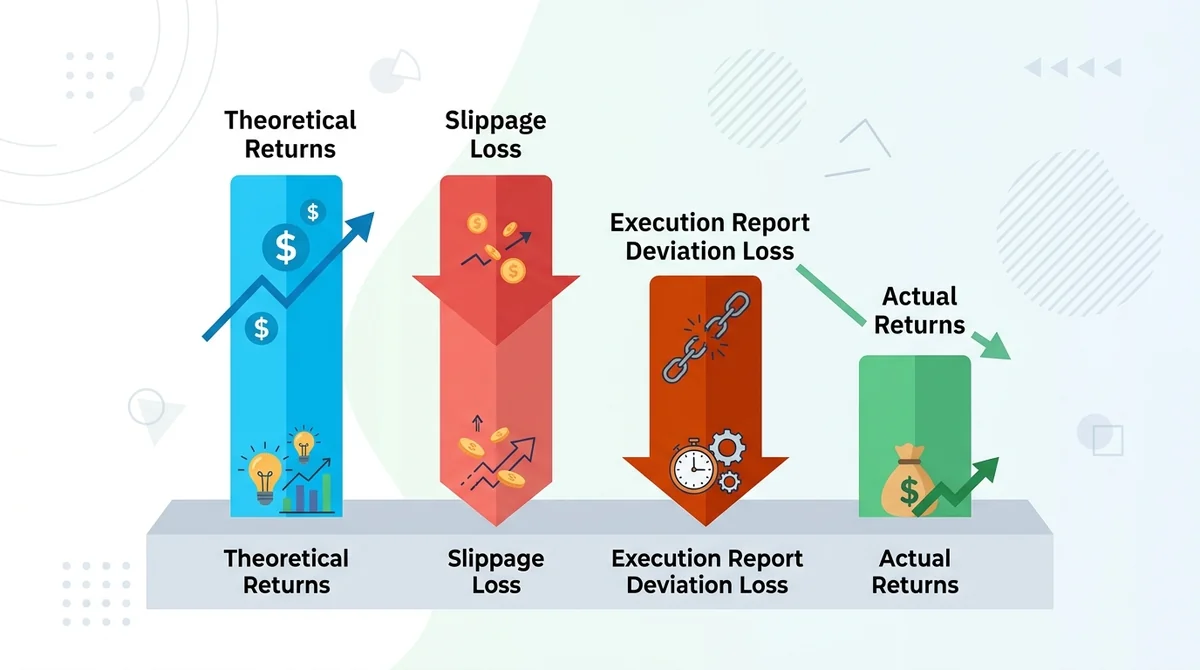
费率套利中的执行风险并非抽象概念,而是滑点与成交回执偏差共同导致的收益侵蚀。
#什么是火币与MEXC费率套利中的执行风险?
执行风险定义:成交价格与预期价格的偏离。在跨所套利中,即使两所存在可观的费率差,实际成交的滑点和回执偏差也会直接影响利润,甚至使套利失效。
跨所套利执行风险包含哪些具体环节?
执行风险贯穿从下单到成交确认的全流程,主要包括:
- 滑点:订单实际成交均价与下单时预期价格之间的差异,通常由订单簿深度不足或市场波动引起。
- 成交回执偏差:交易所回报的成交数据与真实成交(可通过链上或第三方数据验证)之间的不一致,可能源于撮合延迟、数据统计口径或系统误差。
滑点与成交回执偏差如何影响套利收益?
滑点直接增加单边成本,而回执偏差可能导致套利者对实际持仓和盈亏的错误判断。两者叠加后,原本微薄的费率差可能被完全吞噬。
#AB测试中如何量化滑点与成交回执偏差?
如何设计AB测试来分离滑点和回执偏差?
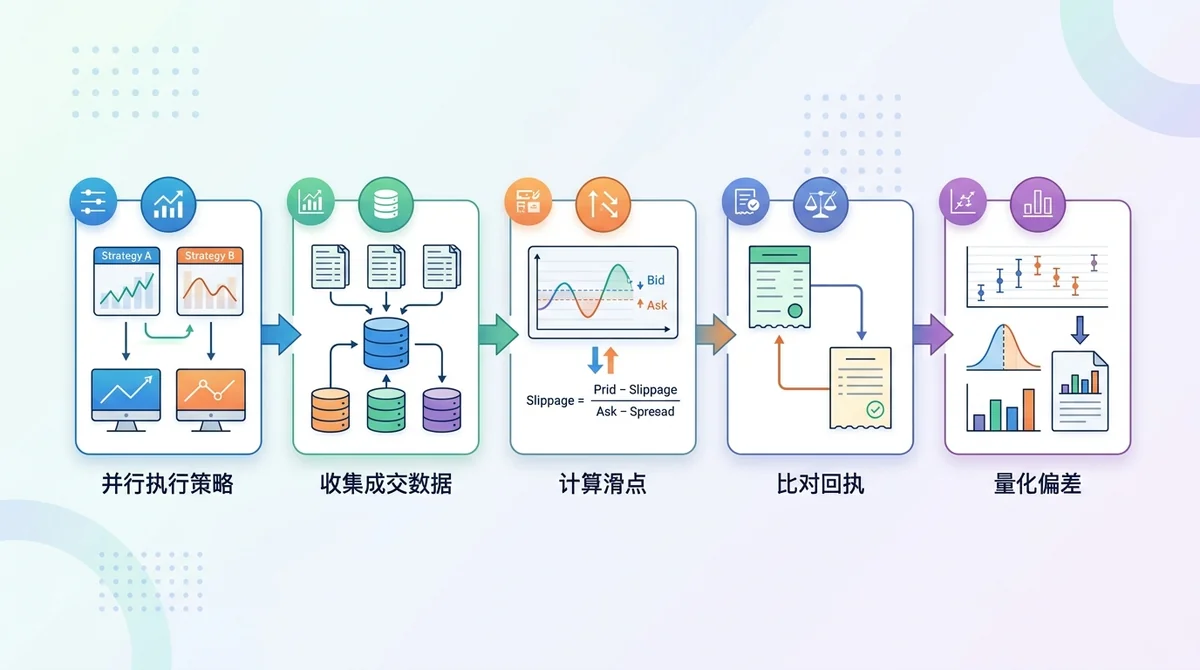
AB测试的核心是同策略并行执行:在火币和MEXC同时运行相同的套利策略,记录每一笔订单的预期价格、实际成交价格和交易所回报数据。通过对比两所的数据,可以分别估算各自的滑点和回执偏差。
哪些指标可以用于量化成交回执偏差?
常用指标包括:
- 成交均价差异:交易所回报的成交均价与独立数据源(如其他交易所参考价或链上数据)的偏离程度。
- 时间戳一致性:回报中的成交时间与实际撮合时间的偏差。
- 数量完整性:回报的成交数量与订单簿实际成交量的匹配度。
#火币与MEXC的执行风险特征有何不同?
两所的订单簿深度和流动性差异如何影响滑点?
火币和MEXC在主流交易对的订单簿深度上存在差异。深度较浅的交易所,同等规模的订单会产生更大的滑点。此外,两所的流动性在不同时段(如亚洲时段 vs 欧美时段)也可能不同,需要动态评估。但具体深度数据未公开,无法量化。
成交回执偏差在两所是否存在系统性差异?
目前缺乏公开数据,但根据社区反馈和部分非公开测试,两所的回执偏差可能存在系统性差异。例如,某所可能更倾向于延迟回报或对部分成交的回报不完整。建议自行进行小规模测试并记录偏差分布。
#如何管理费率套利中的执行风险?
有哪些风控手段可以降低滑点影响?
- 限价单与滑点保护:设置最大可接受滑点,超过则放弃交易。
- 订单拆分:将大额订单拆分为多个小额订单,减少对订单簿的冲击。
- 执行算法:使用TWAP、VWAP等算法在不同时间分散执行。
如何验证和改进成交回执偏差的应对策略?
- 定期校准偏差模型:基于历史回执偏差数据,建立统计模型并定期更新。
- 交叉验证:使用第三方数据源(如链上数据、其他交易所价格)验证回报准确性。
- 动态调整:当偏差超过阈值时,暂停套利或调整策略参数。
#接下来关注什么
- 火币与MEXC是否更新费率结构或推出新的交易对,影响套利空间。
- 两所流动性变化,特别是大额订单对订单簿的冲击。
- 是否有公开研究或工具能够更精确地量化成交回执偏差。
#FAQ
Q: 滑点和成交回执偏差哪个对套利收益影响更大? A: 取决于具体市场条件和策略。在流动性充足时,滑点可能较小,但回执偏差若导致错误判断,可能引发更大风险。建议同时监控两者。
Q: 如何在没有公开数据的情况下估计两所的偏差? A: 可以自行进行小规模AB测试,记录并对比交易所回报与独立数据源,建立自己的偏差样本。
Q: 限价单能完全消除滑点吗? A: 不能。限价单只能限制滑点上限,但可能面临无法成交的风险,从而错失套利机会。
Q: 订单拆分是否总能降低滑点? A: 通常可以,但拆分过多会增加交易次数和手续费,可能抵消滑点降低的好处。需要平衡。
Q: 执行风险是否只存在于火币与MEXC之间? A: 任何跨所套利都存在执行风险,只是不同交易所的风险特征不同。本文以火币和MEXC为例,但方法可推广。
常见问题
滑点和成交回执偏差哪个对套利收益影响更大?
取决于具体市场条件和策略。在流动性充足时,滑点可能较小,但回执偏差若导致错误判断,可能引发更大风险。建议同时监控两者。
如何在没有公开数据的情况下估计两所的偏差?
可以自行进行小规模AB测试,记录并对比交易所回报与独立数据源,建立自己的偏差样本。
限价单能完全消除滑点吗?
不能。限价单只能限制滑点上限,但可能面临无法成交的风险,从而错失套利机会。
订单拆分是否总能降低滑点?
通常可以,但拆分过多会增加交易次数和手续费,可能抵消滑点降低的好处。需要平衡。
执行风险是否只存在于火币与MEXC之间?
任何跨所套利都存在执行风险,只是不同交易所的风险特征不同。本文以火币和MEXC为例,但方法可推广。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。