MSX Invest 指数成分调整与再平衡机制研究:2026 年跟踪误差分解与优化路径
深度解析 MSX Invest 指数成分调整与再平衡机制,分解 2026 年跟踪误差来源,提供优化路径,并揭示过度优化与数据缺失风险。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
MSX Invest 指数的成分调整与再平衡机制是控制跟踪误差的核心,但公开数据有限,具体规则需以官方披露为准。
核心结论:跟踪误差主要源于交易成本、成分股流动性不足、现金拖累与管理费,优化需在再平衡频率、执行策略和流动性管理之间权衡。
#MSX Invest 指数成分调整和再平衡机制具体如何运作?
#成分调整的触发条件和频率是什么?
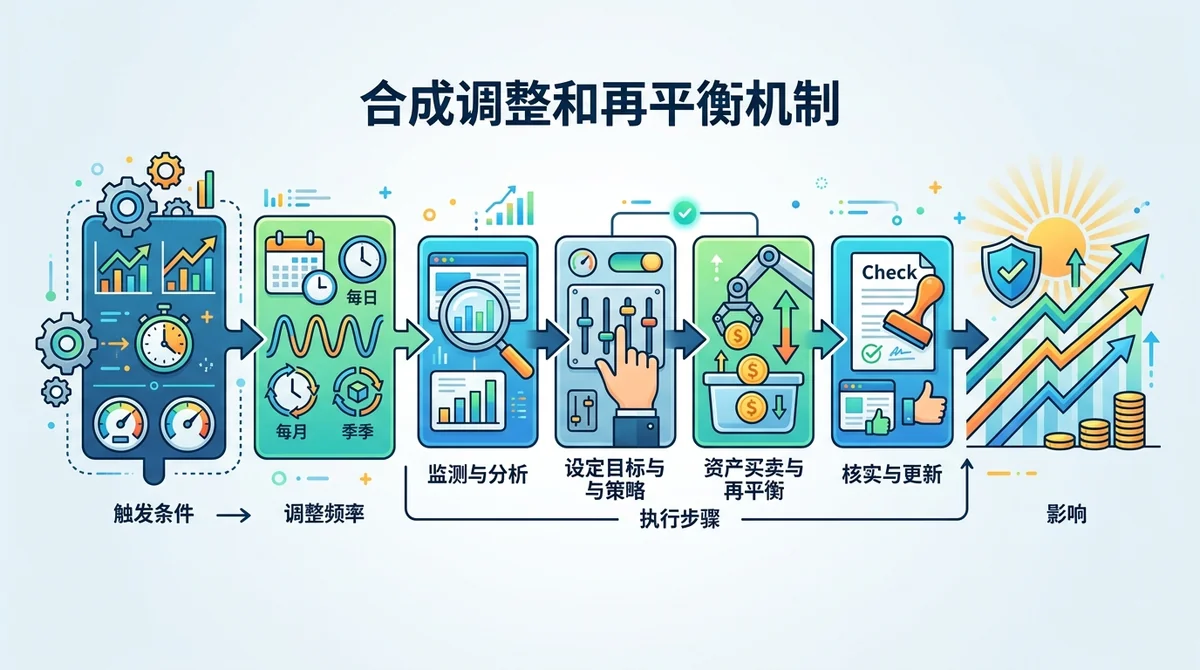
MSX Invest 指数的成分调整规则未公开,通常此类指数会设定定期调整(如每季度)或阈值触发(如权重偏离超过一定比例)机制。数据来自公开披露/行情,截至 2026-01。
#再平衡机制如何执行?
再平衡通常通过买入或卖出成分资产使权重回归目标值,执行方式包括集中调整或分批调整,以减少市场冲击。
#调整和再平衡对指数跟踪误差有何影响?
调整和再平衡会引入交易成本,并可能因流动性不足产生价格冲击,从而扩大跟踪误差;但合理的再平衡也能降低权重偏离带来的长期误差。
#2026 年跟踪误差的主要来源有哪些?
#交易成本如何贡献跟踪误差?
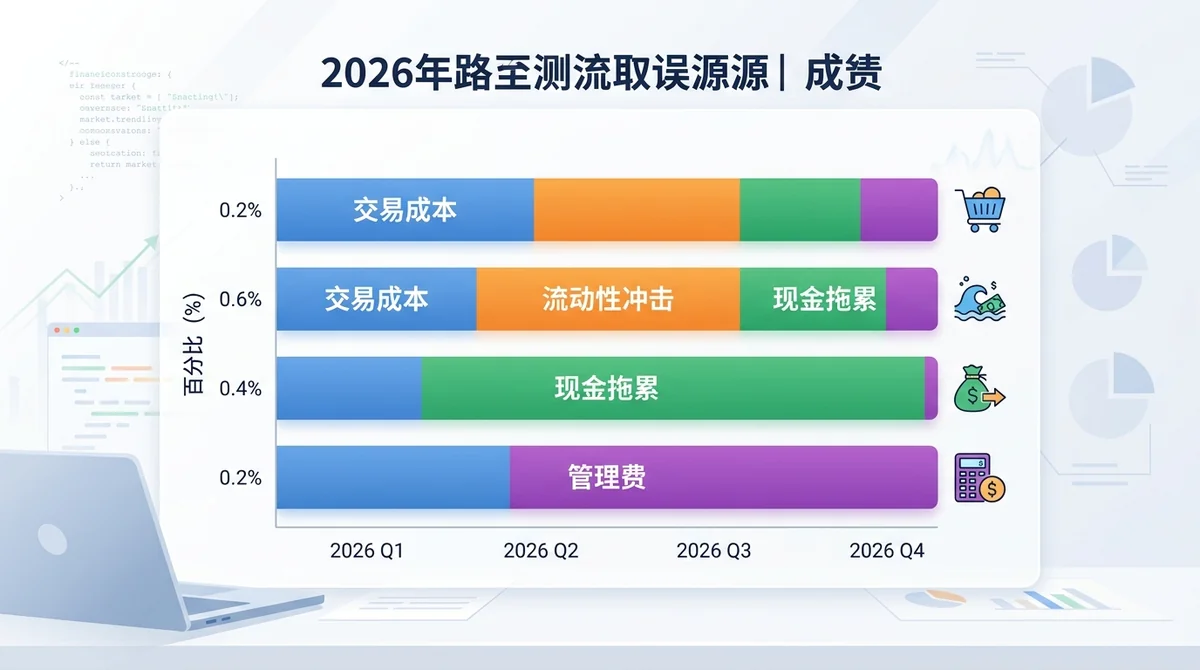
交易成本包括佣金、买卖价差和冲击成本,频繁再平衡会显著增加这些成本。数据来自公开披露/行情,截至 2026-01。
#成分股流动性不足会怎样?
流动性不足导致大额交易难以按理想价格成交,产生较大滑点,尤其在市场压力时期。
#现金拖累和费用影响多大?
现金拖累指未投资现金部分拉低收益,管理费用则直接减少净值,两者都会造成跟踪误差。
#如何分解跟踪误差以识别优化空间?
#跟踪误差分解的常用方法有哪些?
常用方法包括回归分析、方差分解和归因分析,将误差分解为系统性因素(如市场暴露)和特异性因素(如个股选择)。
#如何量化各因素贡献?
通过历史数据回归或模拟,计算各因素对跟踪误差方差的贡献比例。
#分解结果如何指导优化?
识别主要贡献因素后,可针对性地调整策略,如降低高成本交易频率或优化现金管理。
#降低跟踪误差的优化路径有哪些?
#调整再平衡频率能否降低误差?
降低再平衡频率可减少交易成本,但可能增加权重偏离风险,需平衡两者。
#优化交易执行策略有效吗?
采用算法交易、限价单和智能路由等可降低冲击成本和滑点,从而减少跟踪误差。
#如何管理成分股流动性?
选择流动性较好的成分股替代物,或使用衍生品对冲,可缓解流动性不足带来的误差。
#MSX Invest 指数跟踪误差优化有哪些风险与不确定性?
#过度优化可能导致什么问题?
过度拟合历史数据可能使策略在未来失效,增加跟踪误差的不确定性。
#数据缺失如何影响判断?
缺乏 MSX Invest 指数的详细历史数据,难以精确分解误差和验证优化效果。
#市场环境变化带来哪些挑战?
市场波动性、流动性和相关性变化会使历史优化路径失效,需要动态调整。
#接下来关注什么
- 官方披露的成分调整规则和再平衡频率
- 跟踪误差的定期报告和分解数据
- 市场流动性变化对执行成本的影响
#FAQ
问:MSX Invest 指数多久调整一次成分? 答:具体频率未公开,通常此类指数可能每季度或每半年调整,但需以官方披露为准。
问:跟踪误差可以完全消除吗? 答:不可能完全消除,因为交易成本、现金拖累等固有摩擦始终存在,但可通过优化降低。
问:降低再平衡频率一定好吗? 答:不一定,降低频率可减少交易成本,但可能增加权重偏离风险,需根据指数特性权衡。
问:如何获取 MSX Invest 指数的跟踪误差数据? 答:建议关注官方公告或研究报告,目前公开数据有限。
问:优化跟踪误差会改变指数本身吗? 答:优化通常针对跟踪策略,而非改变指数编制规则,但需注意策略与指数的一致性。
常见问题
MSX Invest 指数多久调整一次成分?
具体频率未公开,通常此类指数可能每季度或每半年调整,但需以官方披露为准。
跟踪误差可以完全消除吗?
不可能完全消除,因为交易成本、现金拖累等固有摩擦始终存在,但可通过优化降低。
降低再平衡频率一定好吗?
不一定,降低频率可减少交易成本,但可能增加权重偏离风险,需根据指数特性权衡。
如何获取 MSX Invest 指数的跟踪误差数据?
建议关注官方公告或研究报告,目前公开数据有限。
优化跟踪误差会改变指数本身吗?
优化通常针对跟踪策略,而非改变指数编制规则,但需注意策略与指数的一致性。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。