代币化证券跨市场估值锚定差异研究:链上定价与基础资产估值的偏离成因
本文分析代币化证券链上定价与基础资产估值的偏离成因,涵盖流动性、托管、情绪与套利摩擦,并讨论投资者风险与监测指标。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化证券的链上定价与基础资产估值偏离,通常可归因于流动性分层、托管透明度差异与套利摩擦,而非单一情绪因素。本文基于行业观察与公开资料,多数结论属于定性推断,尚缺乏大规模实证数据支持。
#研究边界与标的定义
定义:本文关注代币化证券——包括代币化股票、代币化 RWA 等——其链上价格与对应基础资产(如美股、美债)估值之间的偏离。代币化股票是代表特定股票价格敞口的数字资产,交易代币不等于持有真实股票;多数代币化股票通常无分红和投票权(不同产品设计可能不同)。研究对象排除现货与永续合约的直接对比,聚焦于链上定价与基础资产估值的锚定差异。
#关键机制与数据
代币化证券的锚定机制大体分两类:底层资产托管型与资金费率型。底层资产托管型通常依赖发行方或托管方持有足额基础资产并发布储备证明,以实现或接近 1:1 锚定;资金费率型(常见于合成资产或永续式产品)通过多头向空头支付资金费率来牵引价格趋近指数,价格收敛依赖套利行为。这两类机制的偏离风险不同:托管型偏离多与托管透明度、赎回约束相关;资金费率型偏离多与套利活跃度、资金费率水平相关。
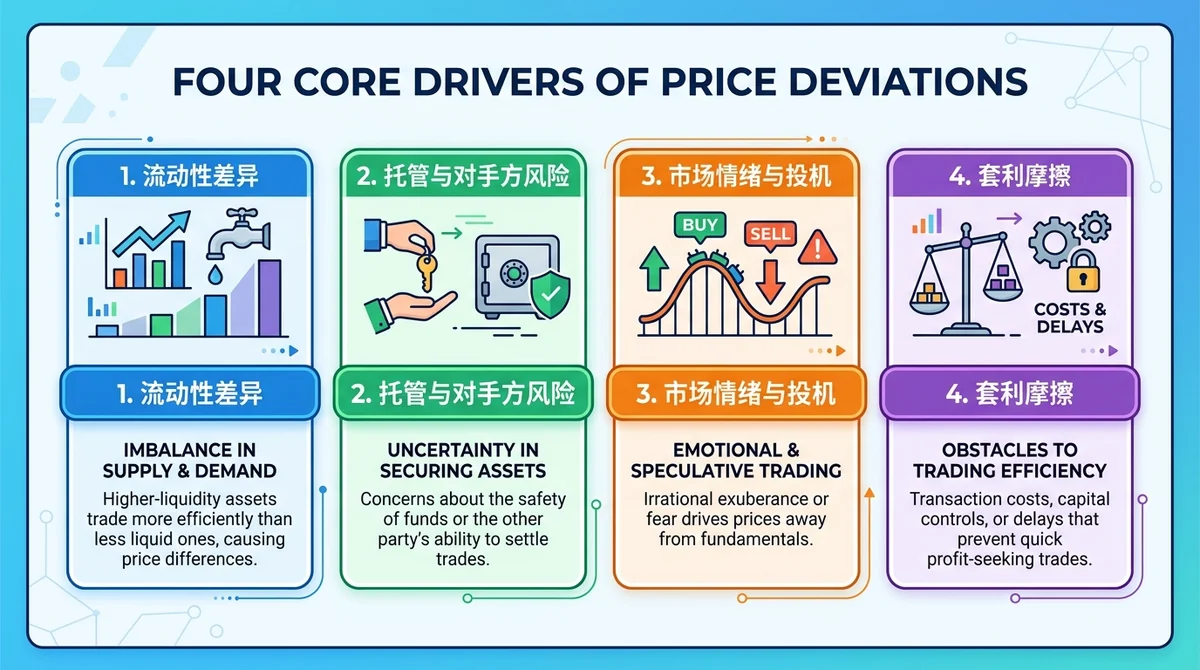
偏离的核心驱动因素有四:流动性差异(链上市场深度通常远小于基础市场)、托管与对手方风险(托管不透明可能放大折价)、市场情绪与投机(短期情绪可能使链上价格脱离基础估值)、套利摩擦(跨链桥、KYC、交易时差等增加套利成本)。多数情况下,套利机制无法完全消除偏离,因为套利者面临资金成本、托管赎回延迟、智能合约风险与合规限制;市场波动剧烈时套利意愿下降,偏离可能持续或扩大。
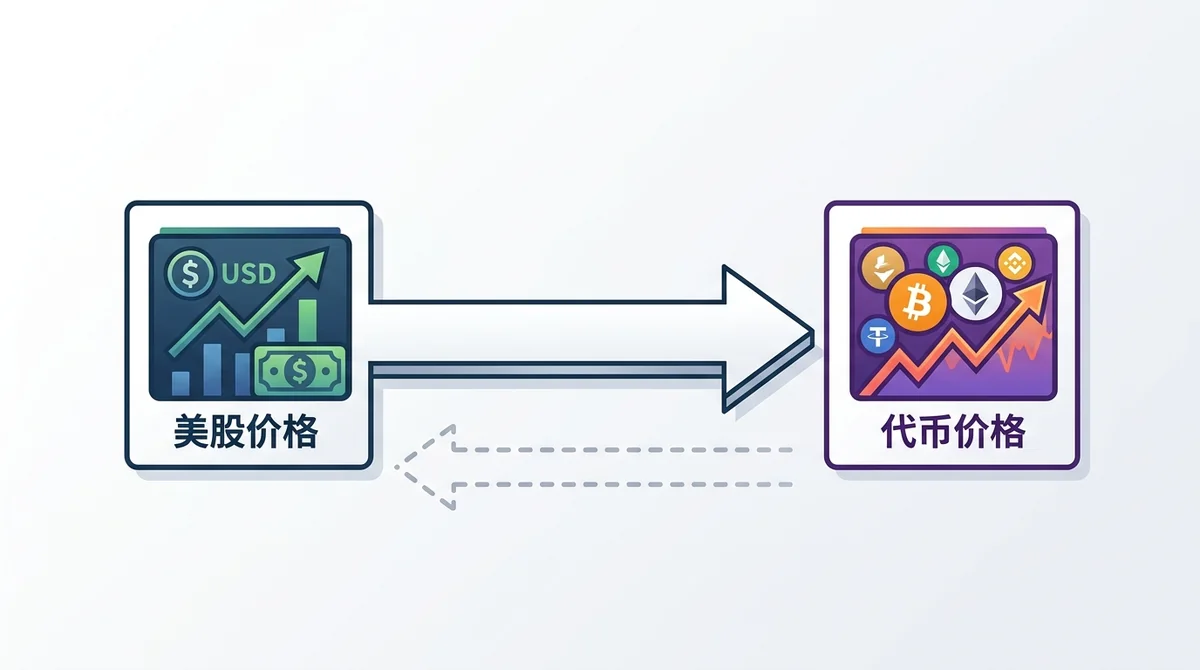
美股价格与代币价格的因果方向:在有效挂钩且套利充分的结构中,美股价格通常是因、代币价格是果。代币化证券通过锚定机制跟随基础资产,其价格发现主要来自基础市场。但这一关系并非绝对,极端流动性缺失或信息隔离时可能出现独立波动;目前观察中,代币市场反向影响整体有限,但未来结构变化可能改变这一关系。
#核心驱动力
- 底层市场波动与流动性事件:美股财报、宏观数据发布时,链上价格可能因流动性不足出现瞬时偏离。
- 托管与储备证明的透明度:储备证明频率与可信度直接影响折价预期。
- 套利参与度:专业做市商与套利资金在跨市场价差扩大时介入,收敛偏离。
- 监管合规成本:持牌要求、KYC/AML 可能限制部分套利者,使偏离长期存在。
#关键参与方
上游包括资产发行方(如代币化平台)、底层资产托管机构;中游包括交易平台、做市商、跨链协议;下游包括套利者与普通投资者。代表性研究标的如 COIN 代币化股票(参见COIN 代币化股票波动率与风险度量研究:链上交易特征与 VaR 估算(2026))以及各类代币化美债产品。需强调,代币化证券仍处于发展早期,市场深度有限。
#风险与分歧
空方观点认为,代币化证券的偏离可能并非短期现象,而是结构性缺陷所致:托管不透明、缺乏法定赎回保障、智能合约风险等可能导致折价长期存在甚至扩大。投资者面临跟踪误差风险、流动性风险(极端行情下无法按合理价格退出)、对手方风险(托管方违约或资产挪用)。此外,结算与赎回限制也可能使偏离在需要退出时转化为实际损失。我们承认当前数据不足以支持任何关于偏离收敛的确定性判断。
#接下来关注什么
可以监测以下指标以观察锚定健康度:溢价/折价率(代币价格相对基础资产价格的百分比差异)、储备证明与链上持仓(发行方是否足额抵押)、资金费率水平(永续式产品的资金费率异常可能预示偏离压力)、传统市场波动事件(如美联储决议、大型科技股财报)。可参考永续合约标记价格偏离与清算预警:机制拆解与压力测试(2026)中的方法。同时,监管动态(见代币化证券链上合规与监管科技:钱包白名单、合约级转让控制与链上监控)可能改变套利成本,影响偏离收敛速度。
#FAQ
- 代币化证券价格偏离基础资产是否意味着市场无效?
- 托管型与资金费率型锚定哪种更稳健?
- 投资者如何监测偏离风险?
- 美股价格与代币价格是因果关系吗?
- 套利能否完全消除偏离?
常见问题
代币化证券价格偏离基础资产是否意味着市场无效?
不一定。偏离可能反映流动性差异、托管风险或套利摩擦,而不必然代表市场无效。有效市场假说也承认交易成本与信息不对称可导致有限且暂时的偏离。
托管型与资金费率型锚定哪种更稳健?
两种机制各有风险。托管型更依赖储备透明度与托管方信用,资金费率型更依赖套利活跃度。托管型的偏离通常更直观,但托管风险集中;资金费率型在市场平静时收敛较快,但在极端行情下资金费率本身可能剧烈波动。
投资者如何监测偏离风险?
关注溢价/折价率、储备证明与链上持仓、资金费率水平,以及传统市场重大事件(如美联储决议、大型财报)。这些指标可提前反映锚定压力。
美股价格与代币价格是因果关系吗?
在健康挂钩且套利有效时,美股价格通常起主导作用,代币价格跟随。但这一关系依赖于锚定机制的有效性,极端情况下可能失效。反向影响通常较小,但不能完全排除。
套利能否完全消除偏离?
通常不能。套利面临资金成本、托管赎回延迟、合规限制与智能合约风险,尤其在高波动期套利意愿下降,偏离可能持续存在。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。