代币化股票公司行动与权益派发机制研究:除权除息时滞、链上税费扣缴与溢价波动
解析代币化股票除权除息与拆股机制,探讨传统结算与链上时滞、跨境预扣所得税穿透难点及基差溢价波动的风控逻辑。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
核心结论:代币化股票通过发行方将底层资产的现金股息或拆股比例映射至链上智能合约,持有人主要享有价格敞口与净经济收益,通常不具备直接股东治理权;传统证券交收与链上分发的时间差、跨境源泉预扣税以及预言机除权报价同步问题,是引发链上溢价波动与流动性摩擦的关键变量。
#业务线定义:代币化股票的权益边界
代币化股票是代表特定股票价格敞口与经济收益的数字资产,交易或持有代币不等于在证券登记机构直接登记为法定股东。在法律与技术架构上,代币化股票通常依托特殊目的载体(SPV)、信托托管或衍生品合成合约发行。其核心特征在于将传统股权的经济受益权(如现金分红、资本增值)与股东治理权(如股东大会投票权、提案权)进行结构性剥离。投资者持有代币化股票仅获得对标的资产价格变动及净收益派发的追踪敞口。
关于套利机制与合规框架的深入分析,可参考代币化股票与基础美股套利机制研究与代币化证券链上合规与监管科技。
#代币化股票如何实现除权除息与拆股等公司行动?
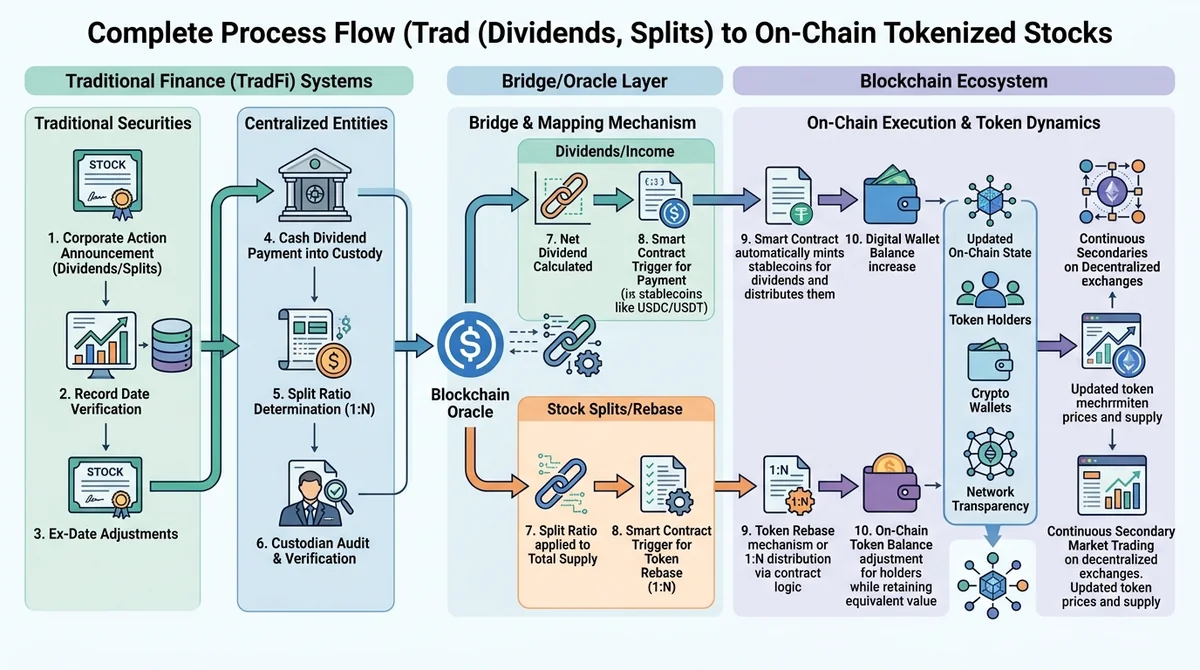
#现金分红如何通过链上代币形式映射派发?
当底层上市公司派发股息时,传统托管券商或托管银行接收法币现金,发行方完成结算并扣除相关税费后,将其兑换为稳定币(如 USDC),再通过分红智能合约按快照区块(Snapshot Block)的持币比例,将净分红向代币持有人地址分发或开放领取代币(Claim)。
#拆股与合股事件中智能合约如何调整代币供应量?
面对 1:N 拆股或 N:1 合股事件,智能合约通常采用以下两种路径处理:
- 供应量弹性调整(Rebase 机制):直接按比例调整所有持币地址的代币余额,维持持仓总价值与除权后单价的一致性。该方式操作简便,但可能与部分不支持余额动态变化的自动化做市商(AMM)资金池存在兼容性问题。
- 智能合约兑换或新代币置换:锁定或销毁旧代币,并按拆股比例生成新代币,以确保去中心化金融(DeFi)协议集成的稳定性。
#投票权等非经济权益为何通常无法在链上兑现?
底层股票通常由信托机构或主经纪商统一集中托管登记。由于链上代币持有人未在传统过户代理机构(Transfer Agent)实名登记为登记股东,且链上持有地址流转频繁,穿透式行使委托投票权在法律有效性与技术验证上成本极高,因此目前的代币化方案普遍将治理权益剥离。
#链上权益派发中的除权除息时滞如何影响市场流动性?
#传统托管机构与链上分发的结算时间差
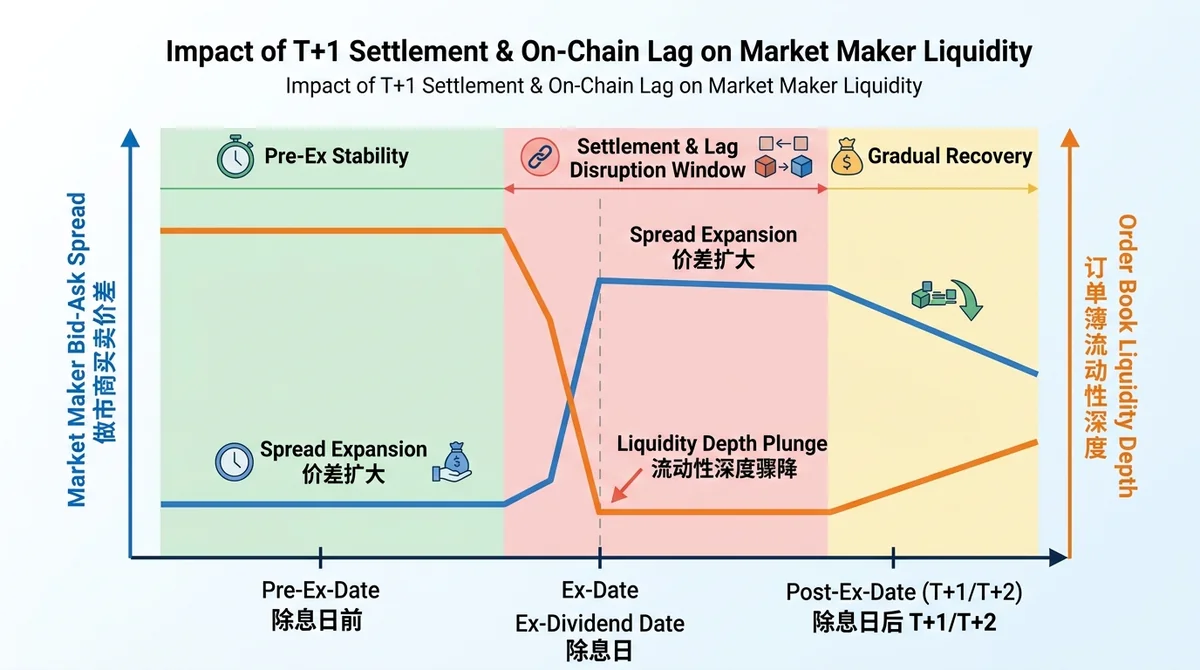
美股现货市场遵循 T+1 交收结算制度,上市公司宣布分红至托管账户实际收到资金存在法定清算周期。而链上市场 7×24 小时连续运行,这导致底层资产除息日与链上分红实际到账之间普遍存在 24 至 72 小时的处理时滞(具体时长取决于各发行方结算流程与银行电汇周期)。
#时滞期间套利机制为何容易受阻失效?
在除息窗口期,底层现货价格在除息日开盘即扣除股息价值而低开,但链上分红尚未注入合约。跨市场套利者若在链上买入代币化股票并在传统市场对冲,需承担股息派发延迟带来的资金占用成本与跨市场敞口风险。这种不确定性削弱了套利资金的主动平抑能力,导致价格锚定效率下降。
#流动性做市商在除息窗口期的报价与撤单行为特征
面对分红结算时滞与潜在的无常损失,链上流动性提供者(LP)和做市商倾向于在除权日前后撤离流动性或主动调宽买卖点差,导致代币化股票在公司行动期间的交易滑点扩大。标的资产的波动特征可参考 COIN 代币化股票波动率与风险度量研究。
#链上分红派发中的跨境税费预扣是如何执行的?
跨境预扣税机制:美股对非美国居民持有人通常执行最高 30% 的股息预扣税(Withholding Tax)。在实物托管代币化架构中,发行方或托管机构在底层接收分红时已被源泉扣缴。
净额派发(Net Dividend Distribution):链上分红合约通常仅能向代币持有人分配税后净额。由于链上持有人普遍未完成双边税收协定(DTA)税务身份穿透认证,即使持有人所在辖区理论上享有更低的协定税率(如 10% 或 15%),往往也无法在链上完成退税,从而对长期复合持有收益产生折损。
发行架构的税务扣缴路径差异:
- 信托/SPV 托管模式:在法币端由托管行统一代扣跨境预扣税,将税后净额兑换为稳定币上链分发。
- 合成衍生品/差价合约模式:根据底层价格变动在合约内部模拟除息点数调整,虽不直接涉及法定源泉扣税,但持有人需承担合约资金费率或溢价贴水成本。
#公司行动期间代币化股票的溢价波动驱动力
- 抢权与除息贴水行为放大基差:部分投资者在除息日前为获取分红买入,而在除息后因流动性抽离导致折价贴水,加剧基差波动。
- 预言机价格更新时滞与脱节风险:预言机若未能在除权瞬间同步调整基准参考价,借贷协议可能将除权后的正常价格回落识别为异常下跌,进而增加质押品被清算的风险。
- DeFi 借贷市场权益补偿机制缺失:在链上借贷协议中,借出代币化股票的贷方通常无法自动获得借款方应补偿的股息价值,这容易引发除息日前夕的集中还币行为与借贷利率波动。
#关键参与方与结构性指标关注
- 托管信托与主经纪商:决定底层资产的安全隔离与分红结算的物理速度。
- 代币化协议与智能合约:负责分红快照、净额派发及供应量调整规则的执行。
- 预言机服务商:负责向链上借贷与衍生品协议提供除权除息调整后的参考价。
- 做市商与套利机构:负责跨市场平抑基差并提供盘口深度,生态拓展趋势可参考 Robinhood 链代币化股票与 DeFi 刺激分析。
风险监控清单:
- 核验发行方是否定期披露经独立第三方审计的底层资产托管报告与分红扣缴明细。
- 监控智能合约在除权除息窗口期的预言机报价逻辑与借贷清算健康度。
- 评估自身所在司法辖区的税收政策与发行架构匹配度,审慎计算净收益率。
常见问题
持有代币化股票可以参加上市公司的股东大会投票吗?
通常不可以。代币化股票仅映射底层资产的价格与净经济收益,底层股票法定登记在托管机构名下,链上代币持有人不具备法定股东身份,通常无法行使投票权等治理权益。
为什么链上代币化股票分红金额会低于美股公布的每股股息?
底层美股派发股息时通常会在源泉端被预扣跨境所得税(非美居民标准税率最高可达 30%),链上智能合约一般仅按扣税后的净额向持有人分发。
公司拆股(Stock Split)发生时,链上代币数量会自动变多吗?
取决于发行协议的设计。多数协议采用供应量弹性调整(Rebase)机制自动按比例调整代币余额,或通过新合约按拆股比例发放兑换凭证,确保持仓总价值与除权后市值一致。
除息日前后链上代币化股票为什么容易出现较大溢价或折价?
主要由于传统市场结算与链上分发存在时滞、做市商在除息窗口期调宽买卖价差撤离流动性,以及跨市场套利资金面临时间摩擦与税费成本共同导致。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。