代币化股票公司行动的执行链路研究:记录日、派发时点与链上权益确认的机制拆解(2026)
拆解代币化股票公司行动的执行链路:传统公告—记录日—结算—派发如何映射为链上记账,记录日与快照时点差异、派发滞后成因、链上权益确认边界与价格敞口风险。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化股票的公司行动并非链上自动完成,而是由发行方与托管方把传统美股的公告、记录日与派发环节映射为链上记账动作;链上确认只证明代币记账状态,不等同于股东名册登记。
#核心结论
代币化股票的公司行动执行链路本质是「传统链路映射 + 链上记账」,记录日与链上快照时点并非同一概念,派发通常滞后于真实美股,链上权益确认的证明力有限,投资者应以发行方披露为核对基准。需要说明的是,本文所述机制为一般性框架,具体条款须以各发行方披露为准;部分发行方未公开其记录日映射与派发规则细节,相关处标注为数据未公开。
#标的/业务线定义
本文研究对象为**代币化股票(tokenized stocks)**这一业务线,即由发行方或托管方在链上发行、锚定公开市场美股经济表现的代币化凭证。研究边界限定于公司行动(corporate actions)的执行链路,包括公告、记录日、结算、派发与权益确认环节;不涉及永续合约、RWA 其他品类(如代币化美债、房地产 RWA)或 Pre-IPO 主题。需要说明的是,不同发行方对代币化股票的法律结构与权益安排存在差异,本文所述机制为一般性框架,具体条款须以各发行方披露为准;部分发行方未公开其记录日映射与派发规则细节,相关处标注为数据未公开。
#关键机制与数据
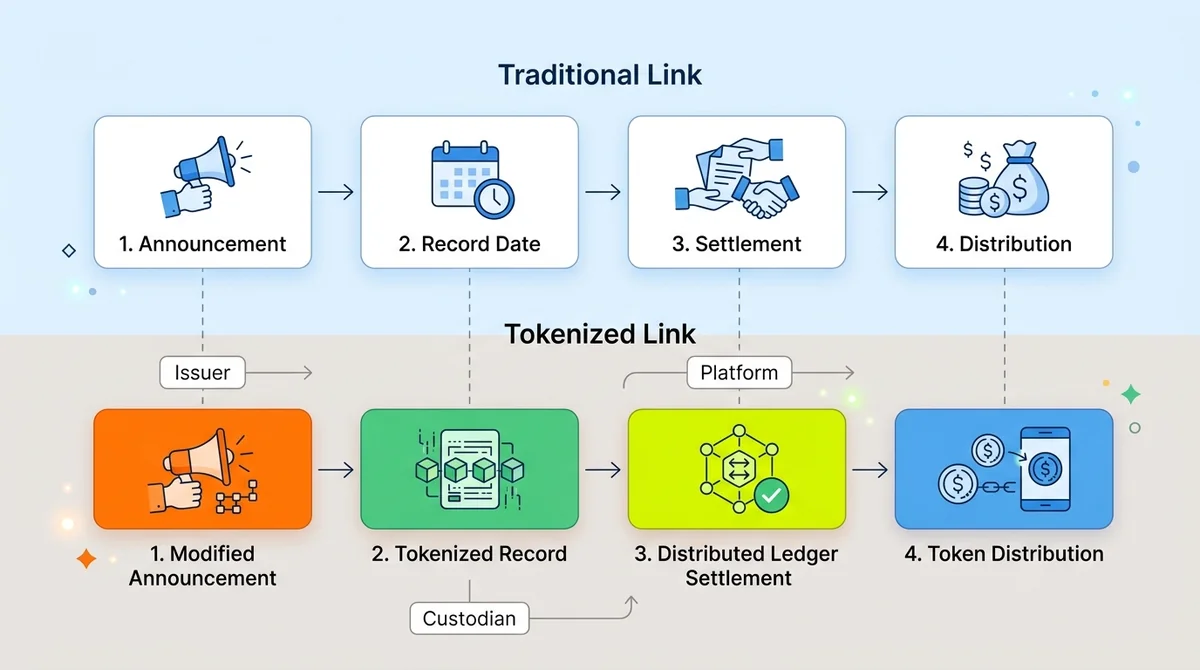
公司行动的执行链路可分为传统美股链路与代币化链路两层。
传统链路:上市公司公告公司行动(如分红、拆股、合并)→ 设定记录日(record date)→ 交易所与结算机构完成结算 → 派发(现金或股票)至登记在册的股东。该链路以股东名册(shareholder register)为核心,权益认定以记录日收盘时的登记状态为准。
代币化链路:发行方或托管方在传统市场持有基础股票,并在链上发行对应代币;公司行动发生时,发行方将传统链路的公告、记录日与派发环节映射为链上记账动作,包括链上快照、代币余额调整或现金分配。映射规则由发行方定义,并非链上自动执行。
角色分工:发行方负责条款设定与披露;托管方负责基础股票的持有与对账;平台负责代币的展示、交易与用户界面。三者分工需以发行方披露为准,部分发行方未公开托管安排细节,数据未公开。
关于具体数据(如派发滞后天数、快照口径、费用结构),各发行方披露程度不一,公开可查的量化数据有限。本文未引用经核实的量化数据;相关处标注为数据未公开,待核验。
#核心驱动力
- 跨市场结算时差:传统美股结算周期与链上记账时点不一致,是派发滞后的主要来源之一。
- 托管对账与运营审核:托管方需核对基础股票持仓与链上代币供应量,运营审核环节可能延长派发周期。
- 发行方条款设计:记录日映射规则、快照口径与派发形式由发行方设定,直接决定权益认定结果。
- 监管与合规要求:不同司法管辖区对代币化股票的证券属性认定不同,可能影响公司行动的执行方式与披露要求。
#关键参与方
- 发行方:设定代币化股票条款、记录日映射与派发规则,是披露的第一责任方。
- 托管方:持有基础股票,负责与发行方的对账与结算衔接。
- 交易平台:提供代币交易与展示,部分平台参与公司行动的运营执行。
- 传统市场基础设施:交易所、结算机构与过户代理,构成传统链路的底层。
本文不推荐任何标的买卖,仅列示参与方角色。
#记录日与链上快照时点的关系
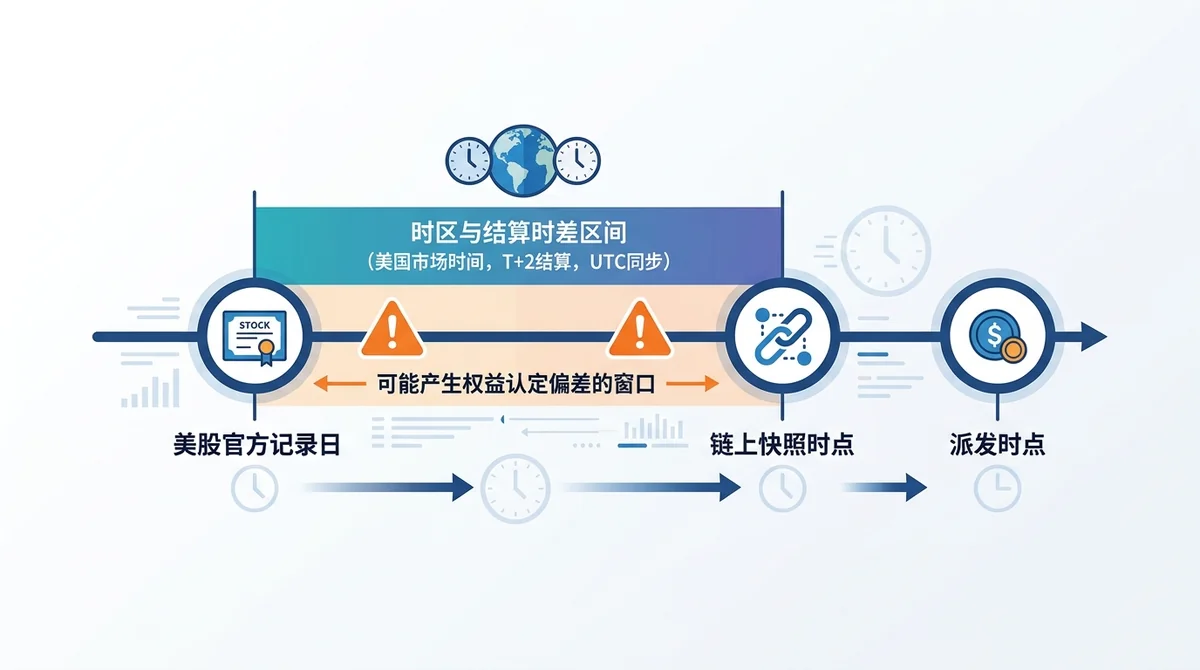
传统记录日与链上快照时点并非同一概念。传统记录日由上市公司设定,权益认定以股东名册登记为准;代币化股票需要将记录日映射为链上快照时点,映射规则由发行方定义。快照口径可能按余额认定,也可能按持仓时点认定,不同口径对权益认定结果可能有实质影响。跨时区与结算时差可能造成认定偏差,具体规则数据未公开。
#派发时点为何常常晚于真实美股
在一般框架下,派发滞后可能来自跨市场结算、托管对账与运营审核环节。派发形式需看发行方规则,可能为现金、代币或记账调整。滞后期间的价格敞口归属需在条款中确认,投资者应核对发行方是否对滞后期间的价格变动提供补偿或调整机制。具体滞后时长因发行方而异,公开可查的量化数据有限,数据未公开。
#链上权益确认的边界
链上权益确认只能证明代币的记账状态,不能等同于股东名册登记。投票权等治理类权益通常无法随代币转移而传导;分红类经济权益与股东身份可能分离,需看发行方披露。投资者不应将链上余额视为股东身份的证明。
#风险与分歧
价格敞口风险:除权除息与派发滞后叠加,可能放大代币化股票相对基础美股的跟踪误差。
披露不足风险:部分发行方未公开记录日映射与派发规则细节,不确定性上升,投资者难以精确评估权益认定结果。
口径分歧:不同平台对同一公司行动的处理口径可能不一致,构成市场主要分歧点之一。
空方观点:有观点认为代币化股票在公司行动环节的透明度不足,链上权益确认的证明力有限,可能影响其作为股权替代品的可信度。
#接下来关注什么
- 发行方条款、公告与托管披露的更新。
- 记录日映射与派发规则的演进。
- 监管机构对代币化股票公司行动的指引。
- 投资者应建立以披露核对为核心的自查清单,本文不构成投资建议。
#FAQ
Q1:代币化股票的公司行动是链上自动执行的吗? A1:不是。公司行动由发行方与托管方将传统美股的公告、记录日与派发环节映射为链上记账动作,具体分工需核对发行方披露。
Q2:记录日与链上快照时点是一回事吗? A2:不是。记录日由上市公司设定,链上快照时点由发行方映射定义,两者口径可能不同,快照按余额还是按持仓时点认定可能影响权益认定结果。
Q3:为什么代币化股票的派发常常晚于真实美股? A3:在一般框架下,滞后可能来自跨市场结算、托管对账与运营审核环节,具体滞后天数因发行方而异,公开可查的量化数据有限,数据未公开。
Q4:持有代币化股票能获得投票权吗? A4:通常不能。链上权益确认只证明代币记账状态,投票权等治理类权益通常不随代币转移,经济权益与股东身份可能分离,需看发行方披露。
Q5:公司行动期间的价格敞口由谁承担? A5:滞后期间的价格敞口归属需在发行方条款中确认,除权除息与派发滞后叠加可能放大跟踪误差,投资者应核对相关条款。
常见问题
代币化股票的公司行动是链上自动执行的吗?
不是。公司行动由发行方与托管方将传统美股的公告、记录日与派发环节映射为链上记账动作,具体分工需核对发行方披露。
记录日与链上快照时点是一回事吗?
不是。记录日由上市公司设定,链上快照时点由发行方映射定义,两者口径可能不同,快照按余额还是按持仓时点认定可能影响权益认定结果。
为什么代币化股票的派发常常晚于真实美股?
在一般框架下,滞后可能来自跨市场结算、托管对账与运营审核环节,具体滞后天数因发行方而异,公开可查的量化数据有限,数据未公开。
持有代币化股票能获得投票权吗?
通常不能。链上权益确认只证明代币记账状态,投票权等治理类权益通常不随代币转移,经济权益与股东身份可能分离,需看发行方披露。
公司行动期间的价格敞口由谁承担?
滞后期间的价格敞口归属需在发行方条款中确认,除权除息与派发滞后叠加可能放大跟踪误差,投资者应核对相关条款。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。