代币化美债托管与赎回条款的链上权益口径研究:持有人权利映射与执行时滞(2026)
从权益映射、托管链条到赎回时滞,拆解代币化美债的链上权益口径与真实债券权利的差距,梳理可执行权利、托管顺位与条款变更风险,附跟踪清单与FAQ。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
核心结论:代币化美债的链上代币通常是对底层美债的受益权映射而非直接所有权凭证,持有人可执行权利的范围、托管顺位与赎回时滞,最终取决于发行文件与托管协议的具体条款,而非链上记录的表面形态。本文关于具体条款的表述多为机制性推断,凡发行方未公开披露之处,均标注为“数据未公开/待核验”。
#一、标的与业务线定义
本文研究对象为代币化美债(Tokenized U.S. Treasuries),属于 RWA(Real World Assets)中关注度较高的细分方向。研究边界包括:
- 底层资产:美国短期国库券(T-Bills)与中长期国债(Notes/Bonds);
- 链上载体:在公链或许可链上发行的代币,代表对底层债券的某种权益;
- 条款范围:托管结构、赎回条款、转让限制、信息披露与治理权限;
- 不覆盖:代币化股票、代币化黄金、房地产 RWA 等其他 RWA 子类,仅在对比机制时简要提及。
需要说明的是,代币化美债并非单一标准化产品,不同发行方在 SPV 结构、托管安排、合格投资者门槛与赎回机制上差异显著,因此本文讨论的是共性机制框架,具体条款须以各发行方公开文件为准。本文未引用具体发行方的量化数据(规模、费率、时滞天数),相关数值均属待核验范围。
#二、代币化美债的链上代币究竟代表什么权益?
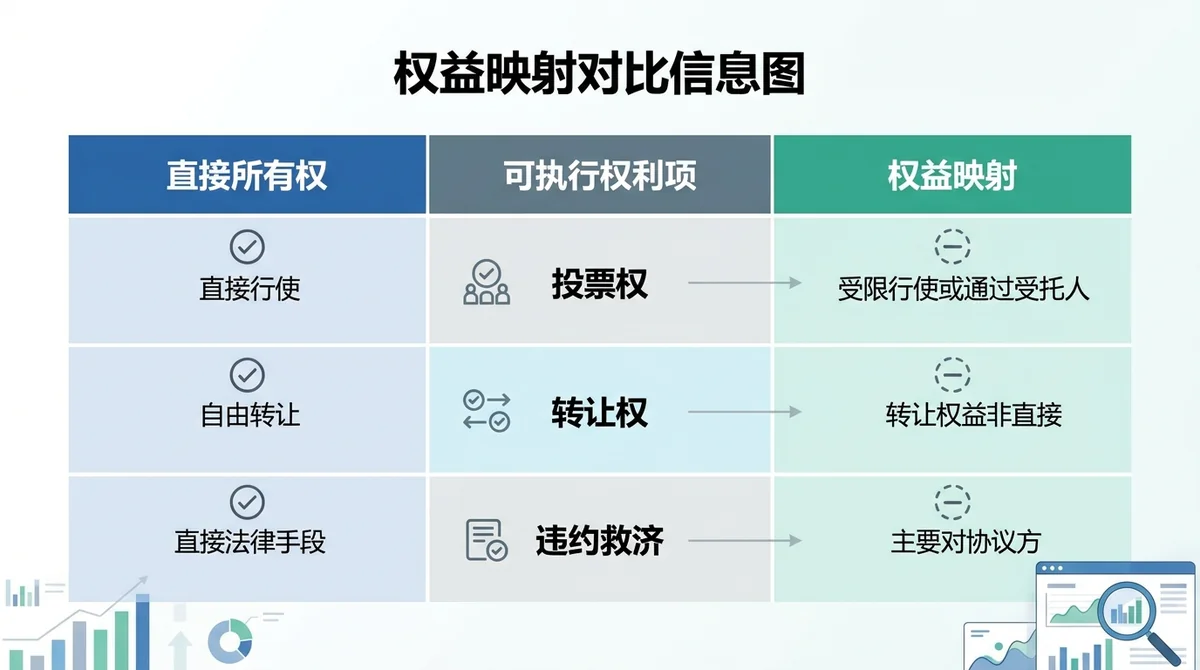
一句话:多数代币化美债的链上代币是受益权映射,而非债券所有权凭证。
#2.1 权益映射 vs 直接持有
代币化美债的常见结构是:发行方设立特殊目的载体(SPV)或信托,由该载体持有底层美债,再向链上代币持有人发行代表受益权的代币。持有人获得的是对 SPV/信托所持资产的间接经济利益(利息分配、赎回价值),而非直接登记在持有人名下的债券所有权。
这一区分的关键在于:
- 直接持有:持有人姓名出现在债券登记系统(如 Fedwire 或托管机构账本)中,享有法定所有权;
- 权益映射:持有人仅对发行载体享有合同权利,法定所有权留在 SPV/信托层面。
上述结构属于行业常见模式,但并非所有发行方一致;个别项目可能采用不同法律架构,须逐一核对发行文件。
#2.2 持有人对底层美债享有哪些可执行权利?
在受益权映射结构下,持有人可执行权利通常包括:
- 收益分配权:按条款获得底层债券票息或收益分配;
- 赎回权:按发行文件约定的条件与流程赎回;
- 信息获取权:依披露条款获取持仓、净值或审计信息。
而投票权、违约救济、债券持有人会议参与权等法定所有权附带的权能,多数情况下不由链上持有人直接行使,而是由发行方或受托人代为行使。具体范围须逐项核对发行文件,公开披露不足处本文标注为“数据未公开”。
#2.3 链上转让是否等同于债券合法转让?
不等同。链上转让仅在发行方设定的合规层内有效,通常受白名单、合格投资者要求与司法管辖约束。链上转移记录本身不构成债券登记系统层面的合法转让,转让的最终效力仍取决于发行文件与适用法律。
#三、托管结构如何影响持有人权利?
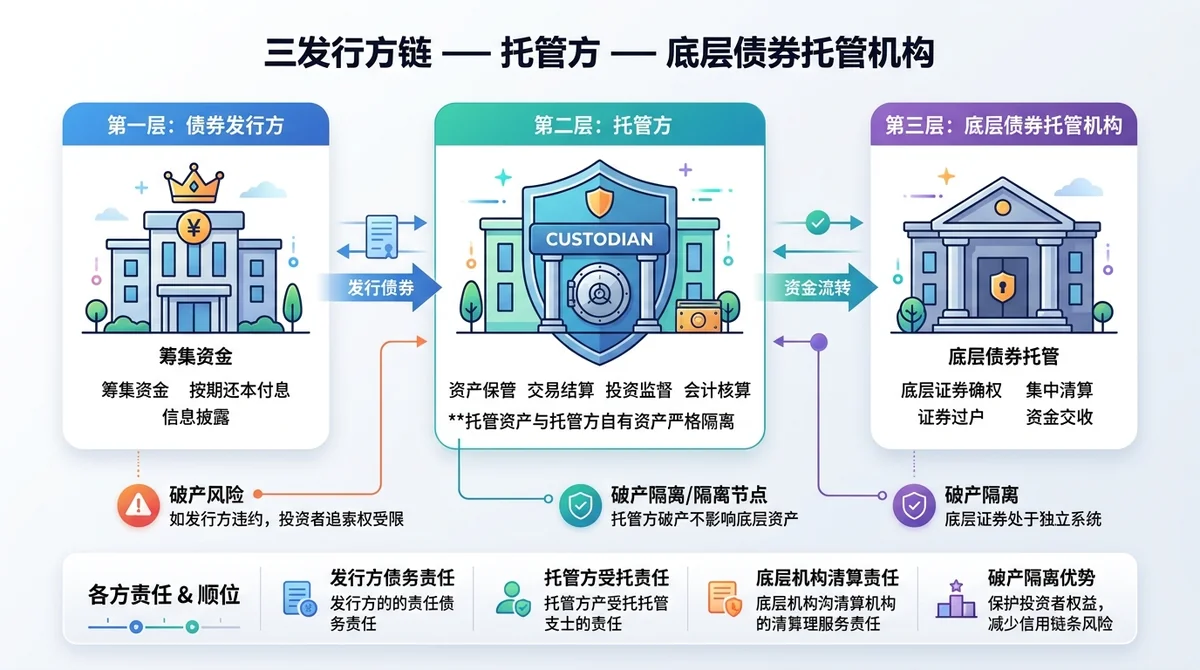
一句话:托管链条上的多参与方结构决定了持有人权利的实际强度,破产隔离与顺位安排须以法律文件为准。
#3.1 托管链条上的参与方与责任
典型链条为:发行方(SPV/信托)— 托管方 — 底层债券托管机构(如一级交易商或清算机构)。各参与方责任大致为:
- 发行方:负责代币发行、收益分配与赎回处理;
- 托管方:保管底层债券,执行交收指令;
- 底层托管机构:在传统金融账本层面登记与清算。
链上记录通常只是这一链条的“前端展示层”,底层债券的实际控制权在托管链条的中后端。
#3.2 托管方破产或违约时持有人处于什么顺位?
这取决于 SPV/信托的法律结构是否实现破产隔离。若底层资产在法律上独立于发行方与托管方的自有资产,持有人可能享有优先于普通债权人的顺位;若结构设计不足,持有人可能仅作为无担保债权人参与分配。公开文件中对此的披露详略不一**,具体顺位安排须以法律意见书与托管协议为准**,本文不对任何具体发行方的顺位作出断言。
#3.3 链上记录与托管方账本分歧时以谁为准?
多数发行文件通常约定托管方账本或底层登记记录为准,链上记录作为映射层。这意味着极端情况下(如链上异常、分叉或发行方操作失误),持有人权利的实际认定可能回到传统账本层面。该优先级条款是研究权益口径时的关键检查项,但具体条款须逐项核对,本文标注为待核验。
#四、赎回条款里的执行时滞由哪些环节构成?
一句话:赎回时滞由链上结算、发行方处理与底层债券交收三段叠加构成。
#4.1 三段时滞拆解
- 链上结算段:持有人发起赎回、代币销毁或锁定,通常较快;
- 发行方处理段:发行方审核、合规检查与指令下达,时长取决于运营安排;
- 底层交收段:托管方卖出或转移底层债券,受传统市场交收周期约束(美国国债市场常规交收周期为 T+1,此为市场惯例,具体以发行方条款为准)。
三段叠加后的总时滞通常显著长于纯链上操作的预期,这是代币化美债“链上速度”与“传统交收”之间的结构性摩擦。
#4.2 哪些环节最容易产生时滞与不确定性?
- 合规审核:大额赎回或涉及跨境持有人时,审核环节可能延长;
- 底层市场流动性:在美债市场压力时段,卖出交收可能延迟;
- 运营窗口:部分发行方仅在传统工作日处理赎回,链上 7×24 特性无法完全兑现。
#4.3 赎回费用与最低赎回门槛
费用与门槛口径需逐项核对发行文件,常见项目包括赎回费、最低赎回金额与单日赎回上限。具体时长与费用数据未公开或披露不一,本文不作数值断言,读者应以发行方最新条款为准。
#五、链上权益口径与真实债券权利的分歧
一句话:分歧集中在投票权、转让限制与违约救济三类权利的可执行性。
#5.1 投票权与违约救济
底层债券的投票权(如债券持有人会议)与违约救济路径依赖传统法律程序,链上代币持有人通常无法直接行使,须通过发行方或受托人间接表达。这使得代币化美债在治理层面更接近“被动收益工具”而非完整债券。
#5.2 转让限制与合格投资者要求
转让限制通过白名单与合规层落地,链上转让的“无许可”特性与证券法的合格投资者要求之间存在张力。多数项目采用许可制转让,二级市场流动性因此受限。
#5.3 信息披露频率与链上可验证性
链上可验证的是代币余额与转移记录,而底层债券持仓、净值与审计信息仍依赖发行方定期披露。披露频率与链上实时透明度之间的差距,是权益口径研究中的持续议题。
#六、研究权益口径时应关注的风险
一句话:托管与对手方风险、条款变更权限与流动性不足是三类核心风险。
- 托管与对手方风险:托管链条多参与方,任一环节的操作或信用事件都可能传导至持有人;
- 条款单方变更权限:部分发行文件赋予发行方在特定条件下调整费用、赎回规则或托管安排的权限,持有人制衡能力有限;
- 二级流动性不足:许可制转让与合格投资者门槛可能导致二级市场深度不足,持有人若需提前退出可能面临折价;
- 法律与管辖风险:跨境持有人的权利救济路径依赖司法管辖,执行成本较高。
本文不构成投资建议,读者应自行核对发行文件与法律意见书。
#七、接下来关注什么
本节只列跟踪项,不下结论:
- 发行方披露补充:托管协议、赎回条款、费用口径与破产隔离法律意见的公开披露进展;
- RWA 合规指引演进:主要司法管辖区对代币化证券的托管、转让与披露要求变化;
- 赎回时滞与费用标准化:行业是否形成可比较的时滞与费用披露口径;
- 链上与链下账本优先级条款:发行文件是否明确分歧时的认定规则。
#FAQ
Q1:代币化美债的代币是债券所有权凭证吗? A:多数情况下不是。常见结构是 SPV/信托持有底层债券,代币代表受益权映射,法定所有权留在发行载体层面。具体以发行文件为准。
Q2:托管方破产时持有人能否优先受偿? A:取决于 SPV/信托是否实现破产隔离。若底层资产在法律上独立,持有人可能享有优先顺位;否则可能作为无担保债权人。须核对法律意见书与托管协议。
Q3:赎回为什么不能像链上转账一样即时完成? A:赎回涉及链上结算、发行方合规处理与底层债券交收三段,底层交收受传统市场周期约束,因此总时滞通常长于纯链上操作。
Q4:链上转让是否等于债券合法转让? A:不等同。链上转让通常在许可制合规层内有效,最终效力取决于发行文件与适用法律,链上记录本身不构成债券登记层面的合法转让。
Q5:研究代币化美债权益口径最应关注什么? A:托管链条与破产隔离安排、赎回条款的时滞与费用口径、条款变更权限,以及二级流动性与转让限制。本文不构成投资建议。
常见问题
代币化美债的代币是债券所有权凭证吗?
多数情况下不是。常见结构是 SPV/信托持有底层债券,代币代表受益权映射,法定所有权留在发行载体层面。具体以发行文件为准。
托管方破产时持有人能否优先受偿?
取决于 SPV/信托是否实现破产隔离。若底层资产在法律上独立,持有人可能享有优先顺位;否则可能作为无担保债权人。须核对法律意见书与托管协议。
赎回为什么不能像链上转账一样即时完成?
赎回涉及链上结算、发行方合规处理与底层债券交收三段,底层交收受传统市场周期约束,因此总时滞通常长于纯链上操作。
链上转让是否等于债券合法转让?
不等同。链上转让通常在许可制合规层内有效,最终效力取决于发行文件与适用法律,链上记录本身不构成债券登记层面的合法转让。
研究代币化美债权益口径最应关注什么?
托管链条与破产隔离安排、赎回条款的时滞与费用口径、条款变更权限,以及二级流动性与转让限制。本文不构成投资建议。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。