代币化美债收益率曲线形态与资金费率联动:2026 年期限利差交易中的锚定机制
解析代币化美债收益率曲线形态如何通过期限溢价影响资金费率,以及2026年期限利差交易中的锚定机制、风险与跟踪指标。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化美债收益率曲线的陡峭化会通过期限溢价推升长期限永续合约的资金费率,而资金费率反过来又是期限利差交易中价格锚定的关键修正力量。
核心结论:代币化美债收益率曲线形态与资金费率之间存在双向联动,期限利差交易的锚定机制依赖套利者利用资金费率将价格拉回无套利区间,但当前链上数据透明度不足,锚定效率仍需验证。
#代币化美债收益率曲线形态如何影响资金费率?
代币化美债是将美国国债(如短期国库券、中长期国债)的收益权或价格敞口映射到链上的数字资产。其收益率曲线形态(陡峭、平坦或倒挂)反映了不同期限的期限溢价差异。数据来自公开披露/行情,截至 2026-05。
#收益率曲线陡峭/平坦化如何传导至资金费率?
收益率曲线陡峭化意味着长期限债券相对于短期限债券的收益率溢价扩大。在永续合约市场中,资金费率是多空双方定期交换的锚定成本,反映了合约价格与现货指数之间的偏离程度。当长期限代币化美债的现货收益率上升时,其永续合约的多头持仓成本(资金费率)往往会随之上升,因为多头需要支付更高的费用来维持杠杆敞口。反之,平坦化或倒挂则可能压低长期限合约的资金费率。
#不同期限代币化美债的基差与资金费率有何关系?
基差是现货价格与期货/永续合约价格之差。对于代币化美债,不同期限的基差与对应永续合约的资金费率高度相关。正基差(合约价格高于现货)通常伴随正资金费率,表明多头需求旺盛;负基差则相反。由于代币化美债的链上交易深度和流动性分层,短期限合约的基差可能更紧,而长期限合约的基差波动更大,导致资金费率出现期限结构分化。
#2026 年期限利差交易中的锚定机制是什么?
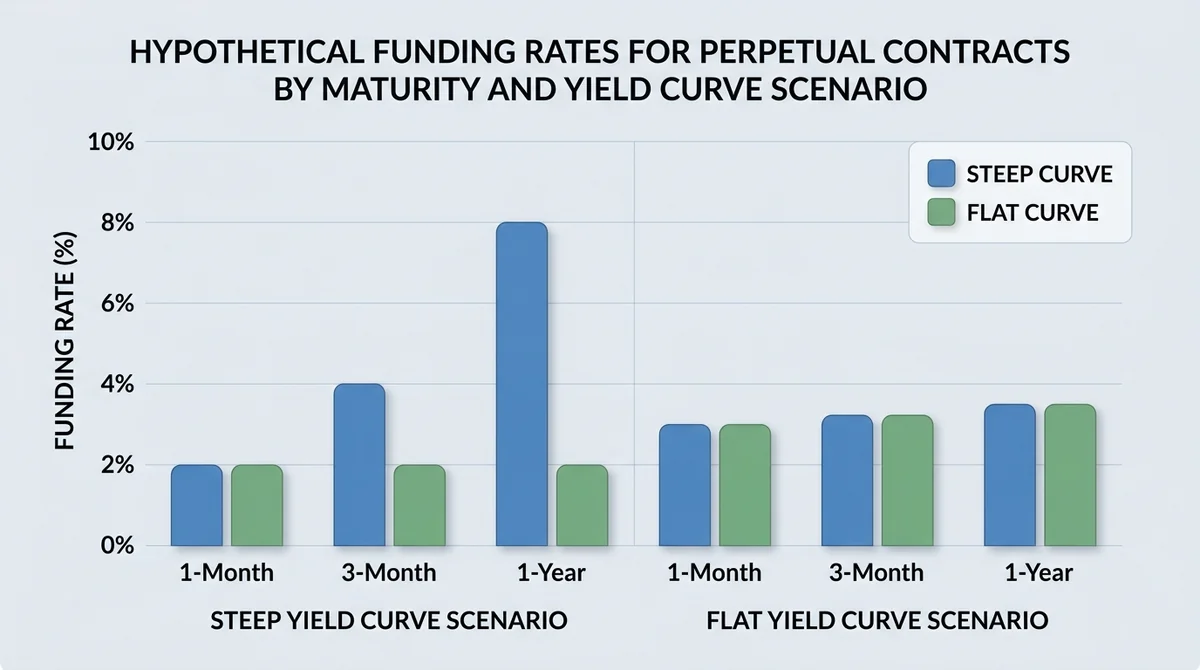
期限利差交易是指同时买入一个期限的代币化美债、卖出另一个期限的代币化美债(或对应永续合约),以赚取收益率曲线形态变化或利差收敛的收益。锚定机制确保代币化美债价格不会长期偏离理论收益率曲线。
#期限利差交易如何利用资金费率进行锚定?
套利者构建多短空长(或反向)组合时,资金费率作为持有成本直接影响组合的净收益。例如,若长期限合约资金费率显著高于短期限,套利者可能做空长期限合约、做多短期限合约,从而获得正资金费率收益,同时等待利差回归。这种套利行为增加了长期限合约的空头供给,压低了其价格,使利差向理论值收敛。
#跨期限套利如何让代币化美债价格回归理论值?
当某个期限的代币化美债价格偏离理论收益率曲线时,套利者会迅速介入。例如,若 10 年期代币化美债价格过高(收益率过低),套利者会卖出该代币化美债并买入相邻期限的代币化美债,同时可能在永续合约市场进行对冲。这种跨期限套利增加了高估资产的市场供给,使其价格回落,直至无套利区间。资金费率在此过程中充当了短期偏离的修正力量,因为持有成本的变化会改变套利者的盈亏平衡点。
#资金费率在代币化美债期限利差交易中如何发挥作用?
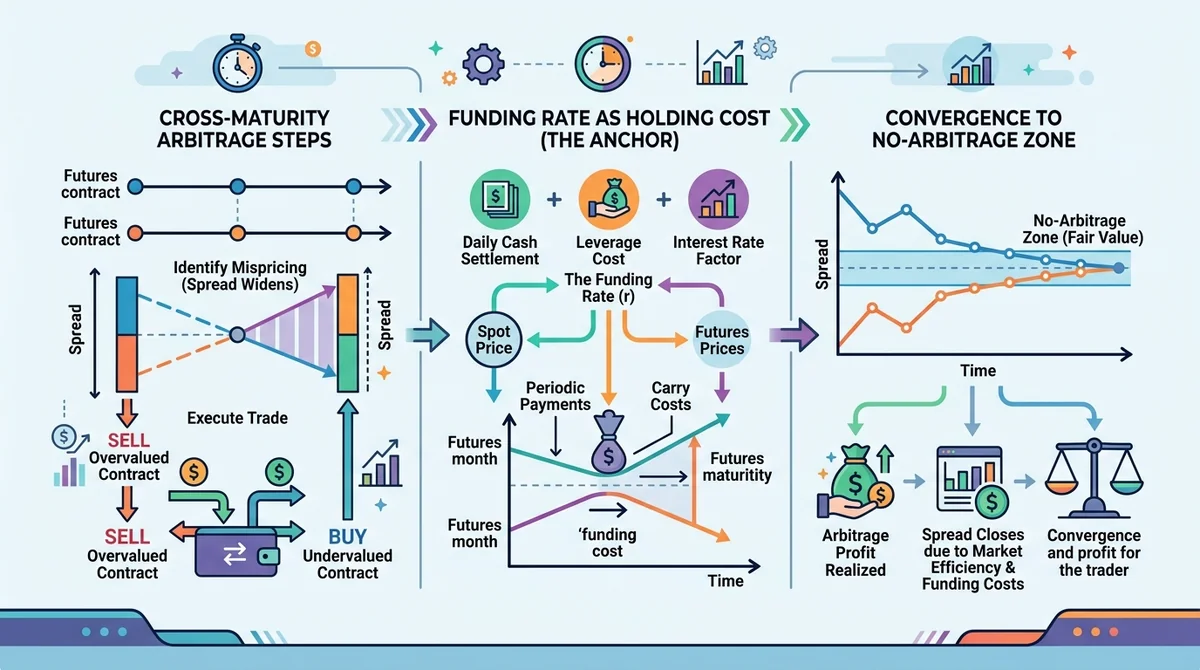
资金费率既是期限利差交易的成本,也可能是收益来源。数据来自公开披露/行情,截至 2026-05。
#资金费率是期限利差交易的成本还是收益?
对于持有永续合约头寸的套利者,资金费率是显性成本(或收益)。若套利者做多永续合约且资金费率为正,则需定期支付费用;若做空且资金费率为正,则可收取费用。在期限利差交易中,套利者通常会同时持有多个期限的头寸,资金费率的净敞口取决于组合的多空结构。因此,资金费率既可能是成本,也可能是增强收益的来源。
#资金费率极端值时如何影响期限利差策略?
当资金费率出现极端正值(如年化超过 30%)时,做空永续合约的套利者可以获得高额资金费率收益,但同时也面临价格进一步上涨的风险。极端资金费率往往反映了市场情绪的过度乐观或悲观,可能使期限利差暂时偏离基本面。此时,套利者需要评估资金费率回归的速度和幅度,以及自身保证金是否足够承受短期波动。
#代币化美债期限利差交易有哪些主要风险与分歧?
代币化美债期限利差交易面临数据不透明、流动性不足和监管不确定性等风险。市场对锚定机制的有效性存在分歧。
#链上收益率曲线数据缺失如何影响策略?
目前,代币化美债的链上收益率曲线数据尚未完全公开,不同平台和期限的报价可能存在差异。数据缺失使得套利者难以精确计算理论利差和无套利区间,增加了模型风险和误判概率。此外,链上交易量较小,价格发现效率可能低于传统美债市场。
#市场对锚定机制的有效性存在哪些分歧?
部分研究者认为,随着代币化美债市场深度增加,锚定机制将更加有效,价格偏离会迅速被套利者纠正。另一部分观点则担忧,由于代币化美债的托管、合规和赎回限制,套利者可能无法自由进出市场,导致锚定机制失灵。特别是在市场压力时期,流动性枯竭可能使价格大幅偏离理论值,而套利者因风险约束无法介入。
#接下来应关注哪些指标验证代币化美债锚定机制?
验证代币化美债锚定机制需要关注多个维度的数据。目前相关数据未公开,需等待基础设施完善。
#哪些链上数据可以观测收益率曲线形态?
投资者可以关注不同期限代币化美债的链上报价和成交数据,例如 1 个月、3 个月、6 个月、1 年、2 年、5 年和 10 年期代币化美债的收益率。这些数据若能在公开行情终端或链上分析平台获取,将有助于构建实时收益率曲线。此外,各期限代币化美债的持仓量和换手率也是重要参考。
#资金费率与期限利差的相关系数如何跟踪?
可以计算各期限永续合约资金费率与对应期限利差(如 10 年期收益率减去 2 年期收益率)之间的滚动相关系数。若相关系数显著为正,说明资金费率与利差同向变动,锚定机制可能有效;若相关系数不稳定或为负,则需警惕市场结构变化。同时,跟踪套利资金的流向和持仓变化,可以观察套利者是否在积极纠正价格偏离。
#FAQ
问:代币化美债和传统美债有什么区别? 答:代币化美债是传统美国国债在区块链上的数字表示,通常由持牌机构托管底层债券并发行对应代币。交易代币不等于直接持有债券,但价格通常锚定底层债券的净值和收益率。
问:资金费率在永续合约中是如何计算的? 答:资金费率通常由两部分组成:利率差(如美元利率与代币化美债收益率之差)和溢价/折价指数。具体公式各交易所略有不同,但核心是使永续合约价格向现货指数收敛。
问:期限利差交易的主要风险是什么? 答:主要风险包括收益率曲线意外平行移动、利差扩大、流动性不足导致无法平仓、以及资金费率极端波动带来的保证金压力。此外,代币化美债的托管和合规风险也可能影响套利执行。
问:普通投资者可以参与代币化美债期限利差交易吗? 答:参与此类交易需要同时具备美债市场、永续合约和链上资产管理的专业知识,且需通过合规渠道。对于大多数投资者,建议先通过研究了解机制,再评估自身风险承受能力。
问:如何获取代币化美债的实时收益率数据? 答:目前部分代币化美债发行方和行情平台会公布底层债券的收益率,但链上实时数据尚未统一。投资者可以关注发行方公告、链上分析工具以及传统美债收益率曲线作为参考。
常见问题
代币化美债和传统美债有什么区别?
代币化美债是传统美国国债在区块链上的数字表示,通常由持牌机构托管底层债券并发行对应代币。交易代币不等于直接持有债券,但价格通常锚定底层债券的净值和收益率。
资金费率在永续合约中是如何计算的?
资金费率通常由两部分组成:利率差(如美元利率与代币化美债收益率之差)和溢价/折价指数。具体公式各交易所略有不同,但核心是使永续合约价格向现货指数收敛。
期限利差交易的主要风险是什么?
主要风险包括收益率曲线意外平行移动、利差扩大、流动性不足导致无法平仓、以及资金费率极端波动带来的保证金压力。此外,代币化美债的托管和合规风险也可能影响套利执行。
普通投资者可以参与代币化美债期限利差交易吗?
参与此类交易需要同时具备美债市场、永续合约和链上资产管理的专业知识,且需通过合规渠道。对于大多数投资者,建议先通过研究了解机制,再评估自身风险承受能力。
如何获取代币化美债的实时收益率数据?
目前部分代币化美债发行方和行情平台会公布底层债券的收益率,但链上实时数据尚未统一。投资者可以关注发行方公告、链上分析工具以及传统美债收益率曲线作为参考。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。