美债 RWA 收益分配链路中的对手方与托管风险研究:储备利息之外的失效路径与赎回排队(2026)
从储备利息到链上分配,拆解美债 RWA 的发行方、托管方与分配合约链路,分析对手方失效路径、赎回排队机制与信息披露核查要点。
⚠ 本文为数字资产研究,不构成投资建议。投资有风险,请审慎决策。
核心结论:美债 RWA 的收益来自底层短期美债储备利息,但持有人实际到手收益与可赎回性取决于发行方—托管方—链上分配合约的链路效率;储备利息之外,赎回排队与托管披露不足是最容易被忽视的失效路径。本文不针对任何具体发行方给出收益数值或推荐,涉及具体产品的分配频率、费用拆分、托管方名称与赎回时限均需以该产品最新公开披露为准。
#标的/业务线定义
本文研究对象为代币化美债(Tokenized Treasury / 美债 RWA),即以短期美国国债或国库券为储备资产、在链上发行代表受益权代币的产品。研究边界包括:
- 收益分配链路:从储备利息产生到链上分配合约执行的全流程;
- 对手方与托管风险:发行方信用、托管方资产隔离与 1:1 储备核实;
- 赎回机制:赎回排队、锁定期、最低赎回额与处理时限;
- 信息披露:储备构成、审计报告与链上可验证信息的边界。
不涉及代币化股票的股息分配、永续合约资金费率机制或 Pre-IPO 估值方法,这些主题另文讨论。
#关键机制与数据
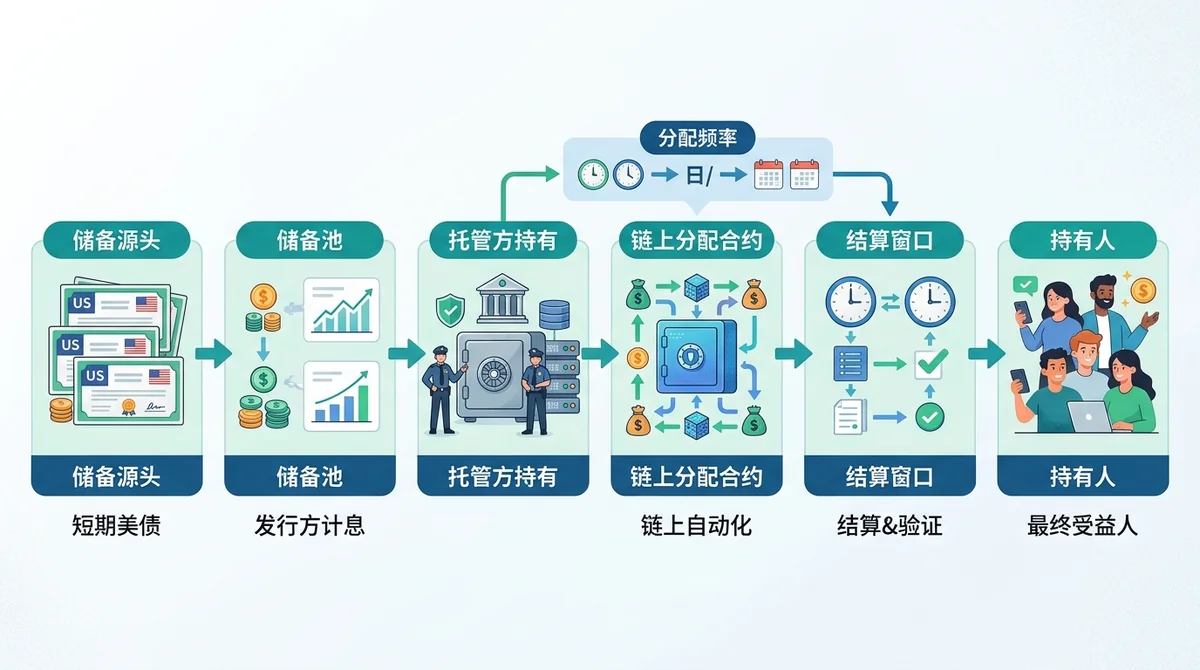
#收益分配链路结构
美债 RWA 的收益分配通常经过以下环节:
- 储备利息产生:发行方将募集资金配置于短期美债或国库券,按持有期产生利息;
- 发行方归集:利息进入发行方或指定托管账户,扣除管理费、托管费等费用;
- 链上分配合约:发行方将净收益转入链上分配合约,按持有人持仓比例分配;
- 持有人领取:持有人通过合约领取或自动复投。
链路越长,分配延迟与费用扣减越值得关注。分配频率(每日、每周或每月)与结算窗口(T+0 或 T+N)理论上会影响实际到手收益的年化差异;差异幅度取决于具体分配频率与再投资假设,本文不给出具体数值。
数据提醒:具体分配频率、费用结构与结算窗口因发行方而异,须以各发行方最新公开披露为准;部分发行方未公开详细费用拆分,相关数据未公开。
#对手方与托管安排
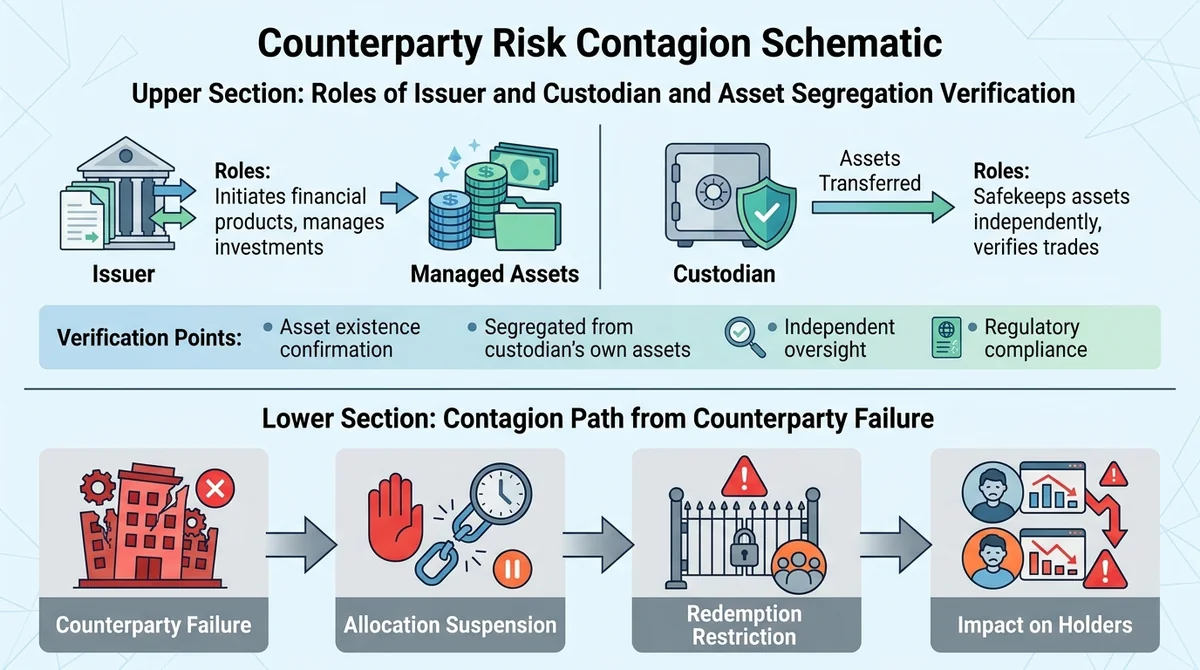
- 发行方角色:负责储备配置、收益归集与链上分配执行,承担信用与运营风险;
- 托管方角色:保管底层美债资产,其破产隔离安排决定储备资产是否独立于发行方资产负债表;
- 1:1 储备核实:需以审计报告或托管方披露为准,链上代币供应量本身不能证明储备充足。
数据提醒:各发行方托管安排与审计频率不同,须以公开披露为准;部分产品未披露托管方名称或审计范围,相关数据未公开。
#赎回机制
赎回申请集中时,发行方可能采用排队处理机制。排队期间持有人仍承担底层资产价格敞口与机会成本。最低赎回额、锁定期与处理时限因产品而异,需查阅发行方条款。
数据提醒:赎回处理时限与排队规模须以发行方条款与公开披露为准;部分产品未公开历史赎回处理记录,相关数据未公开。
#核心驱动力
- 短期利率环境:储备利息水平决定收益分配基数,利率下行会压缩持有人实际收益(方向性判断,幅度取决于具体产品条款);
- 托管隔离与审计透明度:托管方破产隔离安排与审计频率影响对手方风险定价;
- 赎回条款设计:锁定期与排队机制在压力情景下决定流动性实际可用性;
- 链上分配效率:分配频率与费用扣减影响到手收益与产品竞争力。
#关键参与方
- 发行方:负责储备配置与链上分配,代表性产品包括以短期美债为储备的代币化基金;
- 托管方:传统金融机构托管部门,负责底层资产保管;
- 审计与鉴证机构:提供储备核实与内部控制报告;
- 链上分配合约:执行收益分配与赎回处理的智能合约;
- 做市商与二级市场:提供链上流动性,影响赎回替代路径。
以上仅列示角色类型,不构成标的推荐。
#风险与分歧
- 空方观点:部分研究认为代币化美债的链上透明度仅覆盖分配层,托管层披露不足使 1:1 储备难以实时核实,压力情景下赎回排队可能放大流动性折价(属推断,尚无统一数据验证折价幅度);
- 对手方失效路径:发行方运营中断或托管方破产隔离安排不完善时,收益分配可能暂停、赎回可能受限;
- 排队期间风险:赎回排队期间持有人仍承担价格敞口与机会成本,且排队顺序可能不透明;
- 披露不足:部分产品未公开托管方名称、审计范围或历史赎回处理记录,增加不确定性。
#接下来关注什么
- 托管隔离与审计披露的演进:是否出现更频繁的储备鉴证与托管方披露;
- 赎回处理时限与排队透明度:发行方是否公开历史赎回处理数据;
- 分配频率与费用结构变化:是否向更高频率、更低费用演进;
- 持有人自查清单:储备核实、托管隔离、赎回条款、分配记录四项跟踪风险。
#FAQ
Q1:美债 RWA 的收益分配链路包含哪些环节? A1:通常包括储备利息产生、发行方归集与费用扣减、链上分配合约执行、持有人领取四个环节。链路越长,分配延迟与费用扣减越值得关注。具体环节因发行方而异,须以公开披露为准。
Q2:如何核实代币化美债是否 1:1 由美债储备支持? A2:应以审计报告或托管方披露为准,链上代币供应量本身不能证明储备充足。部分产品未公开托管方名称或审计范围,相关数据未公开。
Q3:赎回排队是怎么形成的?排队期间持有人承担什么风险? A3:当赎回申请集中时,发行方可能采用排队处理机制。排队期间持有人仍承担底层资产价格敞口与机会成本,且排队顺序可能不透明。具体处理时限以发行方条款为准。
Q4:链上数据能覆盖到哪一层信息披露? A4:链上数据可覆盖代币转账、分配合约执行与持有人持仓,但托管层的储备构成、托管方破产隔离安排与审计报告属于链下信息,需以发行方与托管方披露为准。披露不足时应标注数据未公开,不做推断。
Q5:2026 年美债 RWA 的对手方与托管风险应关注哪些变化? A5:重点关注托管隔离披露、赎回处理透明度与分配机制变化。持有人可用储备核实、托管隔离、赎回条款与分配记录四项自查清单跟踪风险。本文不构成投资建议。
#风险声明
本文仅从机制层面讨论美债 RWA 的对手方、托管与赎回风险,不构成投资建议、不提供收益预测与标的推荐。数据以发行方与托管方公开披露为准,缺失处标注数据未公开。投资有风险,请审慎决策。
常见问题
美债 RWA 的收益分配链路包含哪些环节?
通常包括储备利息产生、发行方归集与费用扣减、链上分配合约执行、持有人领取四个环节。链路越长,分配延迟与费用扣减越值得关注。具体环节因发行方而异,须以公开披露为准。
如何核实代币化美债是否 1:1 由美债储备支持?
应以审计报告或托管方披露为准,链上代币供应量本身不能证明储备充足。部分产品未公开托管方名称或审计范围,相关数据未公开。
赎回排队是怎么形成的?排队期间持有人承担什么风险?
当赎回申请集中时,发行方可能采用排队处理机制。排队期间持有人仍承担底层资产价格敞口与机会成本,且排队顺序可能不透明。具体处理时限以发行方条款为准。
链上数据能覆盖到哪一层信息披露?
链上数据可覆盖代币转账、分配合约执行与持有人持仓,但托管层的储备构成、托管方破产隔离安排与审计报告属于链下信息,需以发行方与托管方披露为准。披露不足时应标注数据未公开,不做推断。
2026 年美债 RWA 的对手方与托管风险应关注哪些变化?
重点关注托管隔离披露、赎回处理透明度与分配机制变化。持有人可用储备核实、托管隔离、赎回条款与分配记录四项自查清单跟踪风险。本文不构成投资建议。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。