美股代币化市场微观结构研究:订单流、流动性与价格发现效率(2026)
本文研究美股代币化市场的订单流传导、套利机制与价格发现效率,分析代币化股票与真实美股、现货与永续的差异及风险,并指出数据缺口。不构成投资建议。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
美股代币化市场的价格发现效率取决于订单流从美股向代币化产品的传导与套利回归,但公开数据不足使得效率评估难以精确。本文讨论的代币化产品为一般性类别,不特指任何平台;具体产品结构、费用和托管安排以发行方披露为准。
#本文的风险声明与结论前提
#阅读本文前需要了解哪些前提?
本文研究的是美股代币化市场的微观结构,重点分析订单流、流动性与价格发现效率。研究基于公开披露与平台数据,但当前该领域公开数据不足,部分结论只能基于机制推演,不构成对具体标的的价格预测。所有内容由 MSX Strategy Research 多资产研究框架整理。
#为什么本文不构成投资建议?
美股代币化产品属于数字资产衍生品,价格波动大,且法律属性在不同司法管辖区存在不确定性。本文仅提供研究框架与机制分析,不推荐任何买入、卖出或持有操作。文中出现的任何具体数字(如资金费率、溢价、估值等)均来自公开披露或行情,截至 2026-02,数据可得性有限。
#美股代币化市场的订单流如何影响价格发现效率?
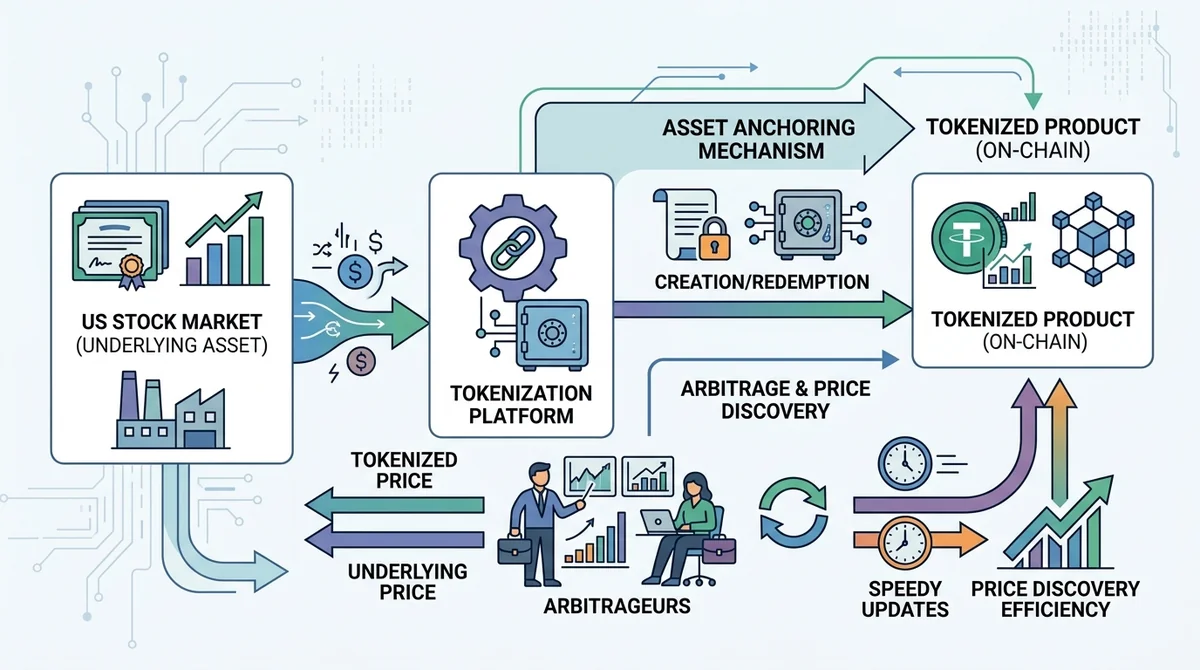
核心结论:美股代币化产品的价格发现效率取决于订单流从美股向代币化产品的传导是否充分,以及套利机制能否快速纠正偏离;但当前公开数据不足,难以精确定量评估。
标的/业务线定义:美股代币化市场包括两类主要产品:一类是代表美股价格敞口的现货代币(由托管机构持有标的股票或等价资产),另一类是基于这些代币或直接锚定美股价格的永续合约。本文研究的“标的”是这些产品的整体市场微观结构,而非单一股票。
订单流传导路径:美股价格是因,代币价格是果。理想情况下,美股市场的订单流变化会通过做市商、套利者传导至代币化产品。传导依赖两种锚定机制:一是底层资产托管(现货代币),二是资金费率锚定(永续合约)。
关键机制与数据:衡量价格发现效率的核心指标包括买卖价差、订单流不平衡、成交量与换手率。然而,多数平台未公开订单流级别的数据,我们只能从公开行情和链上数据间接推断。任何具体数字(如价差、费率)均来自公开披露或行情,截至 2026-02,数据可得性有限。
核心驱动力:
- 美股市场流动性与波动率:美股本身的订单流变化会直接影响代币化产品的价格发现。
- 套利者参与度:跨市场套利者越多,价格偏离纠正越快。
- 平台透明度与托管质量:底层资产披露越充分,市场信任度越高,订单流越活跃。
- 监管环境:合规程度影响机构资金参与意愿。
关键参与方:
- 上游:美股交易所、做市商、经纪商。
- 中游:代币化发行平台、托管机构、链上做市商。
- 下游:交易者、套利者、流动性提供者。 (以上为事实列举,不构成任何标的推荐。)
#代币化股票与真实美股、现货与永续的微观结构有何本质差异?
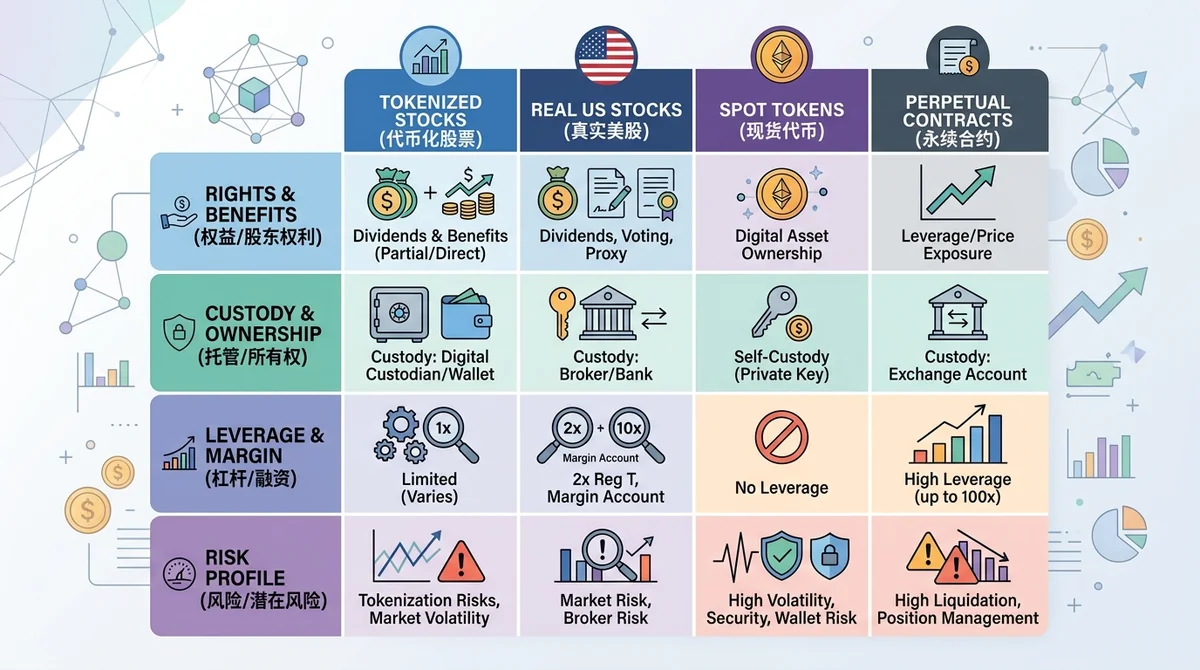
代币化股票 vs 真实美股:代币化股票通常只代表价格敞口,不代表持有真实股票。在多数现有架构中,持有代币不自动享有股东身份、投票权和分红,除非发行条款明确赋予这些权利。其价值锚定真实美股价格,但存在跟踪误差风险。代币化股票的法律属性取决于发行架构,可能属于证券型代币或合成资产。(参见 Security token offering - Wikipedia)
现货 vs 永续合约:
- 现货代币:在典型设计中,由托管机构持有对应美股(或等价资产),代币代表对该资产组合的份额。交易者买卖代币即相当于买卖底层资产的敞口,通常无杠杆或低杠杆。
- 永续合约:是衍生品,交易者只交易价格,不持有任何底层资产,通常带杠杆,可能触发爆仓。永续合约价格通过资金费率机制锚定指数价格。
代币化股票永续为何离真实股票更远:因为永续合约叠加了杠杆、资金费率和对手方风险,其价格可能因市场情绪和流动性不足而大幅偏离真实美股。相比之下,现货代币的偏离通常受限于托管套利。
#当前美股代币化市场的流动性与价格发现存在哪些风险与分歧?
流动性不足与价格偏离:美股代币化市场整体流动性远低于美股市场,买卖价差可能扩大,大额订单会造成显著滑点。流动性不足时,价格发现效率下降,代币价格可能长时间偏离对应美股。多数平台未披露细粒度成交量,具体偏离幅度需根据各平台披露数据评估。
资金费率扭曲:永续合约的资金费率机制旨在锚定现货价格,但在极端行情下,资金费率可能被操纵或出现异常值,导致永续价格出现持续溢价或折价。在流动性枯竭时,资金费率可能出现极端值(具体历史数据需查阅各平台披露,未在本文核实)。
托管与对手方风险:现货代币依赖托管机构持有标的资产;若托管方出现违约、技术故障或法律纠纷,代币价值可能受损。永续合约则面临交易所对手方风险。市场参与者对锚定机制的有效性可能存在分歧:一方认为套利会迅速纠正偏离,另一方认为托管不透明和流动性不足使套利受限。该分歧目前尚无统一数据裁决。
#接下来应重点跟踪哪些微观结构指标与研究缺口?
微观结构指标:订单流不平衡(买方主动与卖方主动成交量之差)、买卖价差、盘口深度、换手率。这些指标能反映市场定价效率和流动性质量,但当前多数平台未公开细粒度数据。
研究缺口:
- 底层资产托管透明度:托管方是否定期公布持仓证明,链上数据与美股订单流能否对齐。
- 跨市场套利成本:套利者面临的手续费、滑点、资金转移成本等。
- 长期价格一致性:代币价格与美股价格的协整关系、跟踪误差分布。
如何验证长期一致性:需要更多历史数据,包括美股交易时段与代币化市场 24/7 交易的重叠部分的价格行为。当前数据未公开,需等待平台披露或第三方研究。
#延伸阅读
- 现货 vs 永续:定价机制、基差与风险特征比较研究
- 永续合约标记价格偏离与清算预警:机制拆解与压力测试(2026)
- 2026 加密衍生品市场结构研究:永续合约资金费率与清算级联风险传导
- Robinhood 链代币化股票与 DeFi 刺激:原生借贷及 Base 竞争加速
#FAQ
美股代币化产品是否等同于持有真实美股? 不是。代币化股票通常只提供价格敞口,不自动享有投票权和分红,除非发行架构明确赋予这些权利。
现货代币和永续合约哪个风险更高? 永续合约风险通常更高,因为包含杠杆、资金费率和对手方风险,可能爆仓。现货代币的风险主要来自托管和价格跟踪误差。
资金费率是手续费吗? 不是。资金费率是多空双方互相支付的锚定成本,用于使永续价格贴近指数价格,不是交易所收取的手续费。
为什么美股代币化市场的价格发现效率难以评估? 因为订单流级别的数据大多未公开,我们只能从价差、成交量和链上数据间接推断,且套利成本和托管透明度信息不足。
本文是否推荐交易美股代币化产品? 不推荐。本文仅提供研究框架和机制分析,不构成投资建议。
常见问题
美股代币化产品是否等同于持有真实美股?
不是。代币化股票通常只提供价格敞口,不自动享有投票权和分红,除非发行架构明确赋予这些权利。
现货代币和永续合约哪个风险更高?
永续合约风险通常更高,因为包含杠杆、资金费率和对手方风险,可能爆仓。现货代币的风险主要来自托管和价格跟踪误差。
资金费率是手续费吗?
不是。资金费率是多空双方互相支付的锚定成本,用于使永续价格贴近指数价格,不是交易所收取的手续费。
为什么美股代币化市场的价格发现效率难以评估?
因为订单流级别的数据大多未公开,我们只能从价差、成交量和链上数据间接推断,且套利成本和托管透明度信息不足。
本文是否推荐交易美股代币化产品?
不推荐。本文仅提供研究框架和机制分析,不构成投资建议。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。