DeFi 收益策略收益来源归因框架研究:协议激励、交易费与杠杆循环的可分解口径(2026)
拆解 DeFi 收益策略的三类来源——协议激励、交易手续费与杠杆循环,给出可分解、可比较的归因口径,说明激励与手续费为何必须分开列示,并标注数据缺口与口径分歧。
⚠ 本文为数字资产研究方法论编译,不构成投资建议。投资有风险,请审慎决策。
核心结论:DeFi 收益策略的总 APY 通常是协议激励、交易手续费与杠杆循环三类来源的混合体;只有把补贴性收入与经营性收入分开列示、并扣除借贷成本与清算损耗,才能判断收益中哪一部分更具可持续性。这一判断属于分析框架层面的推断,而非对任何具体策略收益的实测结论。
#标的/业务线定义:本文研究的边界
本文讨论的对象是链上 DeFi 收益策略的收益结构,即用户通过借贷、流动性提供、杠杆循环等方式获取收益时,收益的构成与来源。研究边界包括:
- 收益来源的分类(协议激励、交易手续费、杠杆循环);
- 归因口径(币本位与稳定币本位、费用归属规则、成本扣除方式);
- 数据披露的可得性与缺口。
不涉及具体标的的买卖判断,也不对任何策略的未来收益作出预测。本文属于研究方法论层面的编译,而非收益推荐。文中未引用具体协议名称与量化数据,原因是本文未附可核验的来源清单;涉及具体数值的表述均应视为待核验。
#关键机制与数据:三类收益来源如何拆解
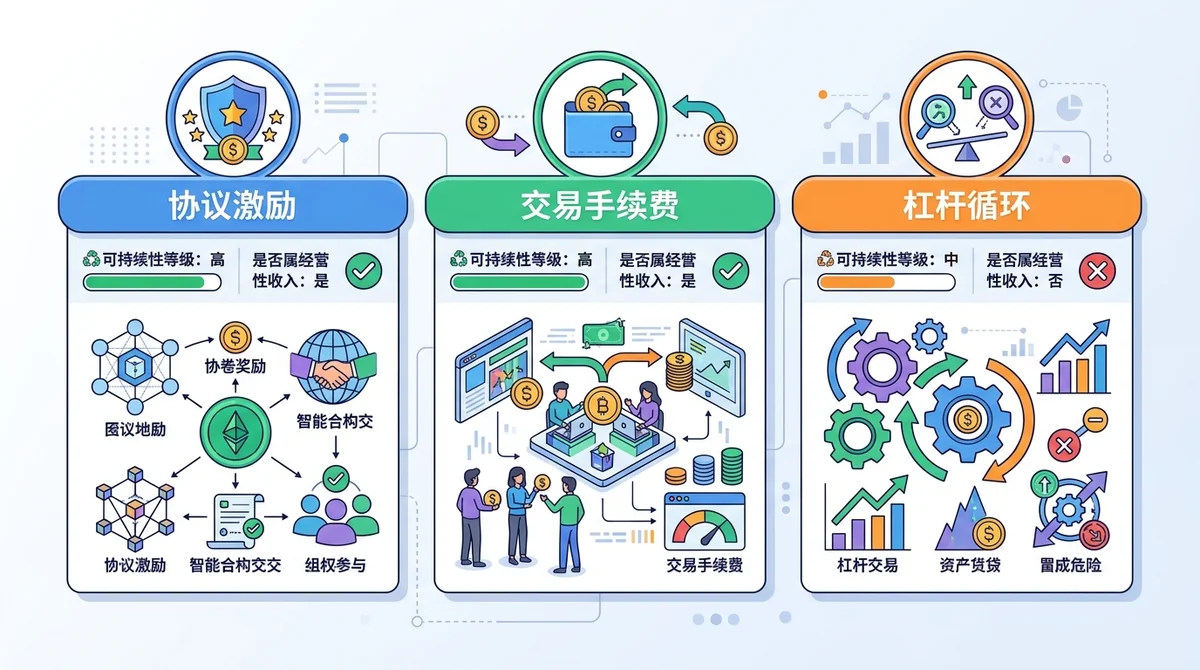
协议激励:多数协议以代币补贴形式发放激励,其名义价值与代币价格、排放计划直接挂钩。当排放计划调整或代币价格变化时,同一策略的「总 APY」会显著改变,但链上真实经营活动并未同步变化。此处为机制层面的定性描述,未引用具体协议的排放比例或代币价格数据(未核实)。
交易手续费:手续费对应真实链上交易活动,相对更接近经营性现金流。但手续费收入受交易量周期影响明显,且不同协议的费用归属规则(多少比例分配给流动性提供者、多少进入国库)并不统一。具体分配比例因协议而异,本文不逐一列举(未核实)。
杠杆循环:通过反复抵押借贷放大名义收益,同时放大风险。归因时必须扣除借贷利率成本,并将清算损耗作为尾部成本单列。杠杆循环的净收益对资金费率与借贷利率高度敏感。此处为机制推断,未附具体利率或清算数据(未核实)。
#核心驱动力:为什么现在需要归因框架
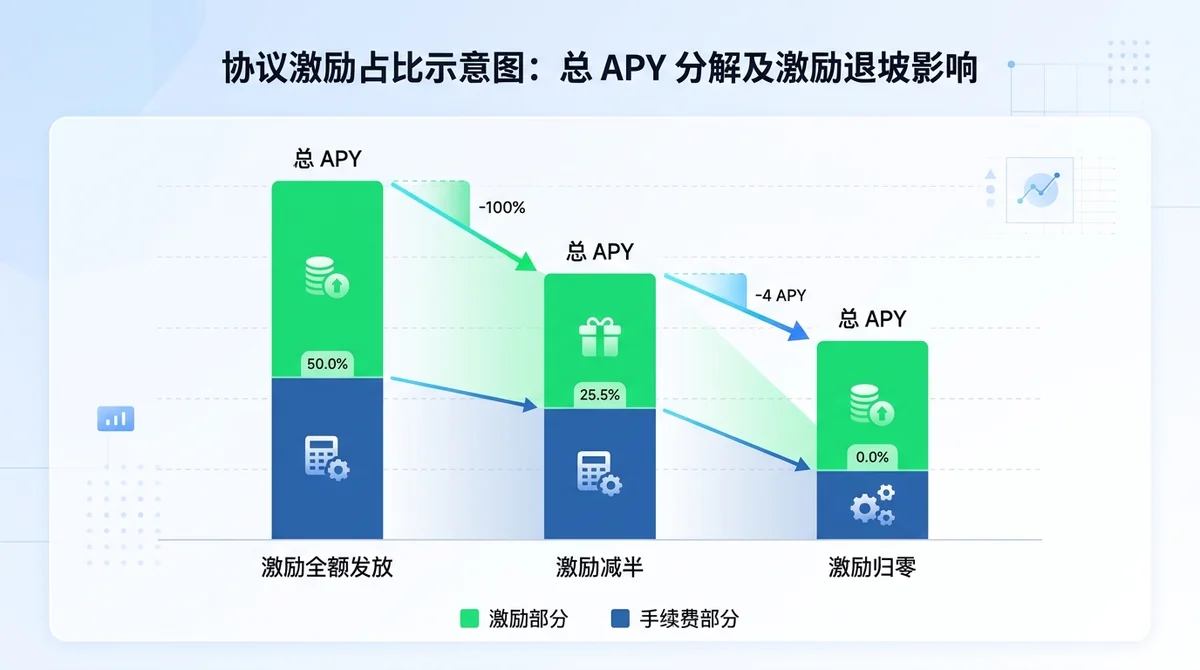
- 总 APY 的误导性:单一 APY 数字混合了可持续的手续费收入与不可持续的代币补贴,读者难以据此判断收益质量。
- 激励退坡常态化:排放计划随协议治理调整,激励部分可能阶段性收缩,依赖补贴的策略收益结构随之改变。
- 杠杆策略普及:循环借贷让名义收益被放大,但成本项若不扣除,真实收益容易被系统性高估。
- 跨策略比较需求:研究型读者需要在统一口径下比较不同策略,口径不一致使横向比较失去意义。
以上四点属于分析性判断(推断),尚缺公开统计数据的直接支撑。
#关键参与方:生态中的代表性角色(仅列类别,不构成推荐)
- 借贷协议:提供杠杆循环所需的抵押借贷市场,其利率是归因中的成本项来源。
- 去中心化交易所与 AMM:手续费收入的主要产生场所,费用归属规则由协议参数决定。
- 收益聚合器:将多来源收益打包展示,其披露口径直接影响读者对收益结构的理解。
- 数据与分析平台:提供 APY、TVL 与费用数据,但成本项与激励拆分往往不完整。
#风险与分歧:归因框架本身的局限
- 口径分歧:奖励计价用币本位还是稳定币本位,会改变同一策略的归因结果;费用归属标准在不同协议间不统一。
- 数据缺口:部分协议未披露完整成本项(如借贷利率的实时加权、清算损耗的历史分布),遇到缺口应显式标注,而非强行加总。
- 事后属性:归因是对历史收益结构的事后分解,不构成对未来收益的预测。收益结构会随激励排放与交易量周期变化。
- 空方视角:有观点认为多数 DeFi 收益策略在剔除激励后吸引力显著下降;归因框架可用于检验这一判断,但本文未引用数据证明或反驳它。
#接下来关注什么
- 主要借贷协议借贷利率的加权变化;
- 各协议激励排放计划的治理投票与调整公告;
- 链上交易量与手续费收入的周期性变化;
- 分析平台是否开始披露激励与手续费的拆分口径。
#风险声明:归因结果是分析工具,不是收益承诺
收益归因是对历史收益结构的事后分解,不构成对未来收益的预测或投资建议。收益结构会随激励与交易量变化而改变,读者在使用归因结果时应自行核对数据口径与披露时点。
#FAQ
见下方 FAQ 条目。
常见问题
DeFi 收益策略的收益主要来自哪里?
通常可拆为三类:协议激励(代币补贴)、交易手续费(真实链上活动产生)与杠杆循环(放大名义收益)。只有归因后才能判断哪部分更接近经营性收入、哪部分依赖补贴。
为什么总 APY 不能直接用来比较策略?
总 APY 混合了可持续的手续费收入与不可持续的代币补贴,且不同协议的奖励计价与费用归属口径不一致,直接比较容易失真。
协议激励为什么不能视为稳定收益?
激励多以代币形式发放,价值随代币价格与排放计划波动;排放计划调整会直接改变收益结构,因此应与手续费收入分开列示。
杠杆循环在归因中要注意什么?
必须扣除借贷利率成本,并将清算损耗作为尾部成本单列;否则容易系统性高估策略的真实收益。
遇到数据未公开的情况怎么处理?
应显式标注数据缺口与口径分歧,不做强行加总。归因框架的价值在于暴露不确定性,而非制造精确假象。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。