代币化股票与基础美股套利的执行摩擦与隐性成本量化研究:滑点、资金占用与套利边界(2026)
拆解代币化股票与基础美股套利的滑点、资金占用、手续费等执行摩擦,量化套利边界与价差收敛机制,评估实际可套利空间与风险。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化股票与基础美股之间的套利并非“无风险搬砖”,滑点、资金占用和隐性成本共同决定了套利边界,只有价差超过总摩擦成本时套利才有利可图。
#代币化股票与基础美股套利的执行摩擦主要包括哪些?
代币化股票(Tokenized Stock)是一种代表特定股票价格敞口的数字资产,交易代币不等于持有真实股票,通常无分红和投票权。其与基础美股之间的套利,本质是在两个市场同时买卖同一价格敞口,赚取价差。但执行过程中存在多重摩擦,直接侵蚀理论收益。
#滑点如何影响套利执行?
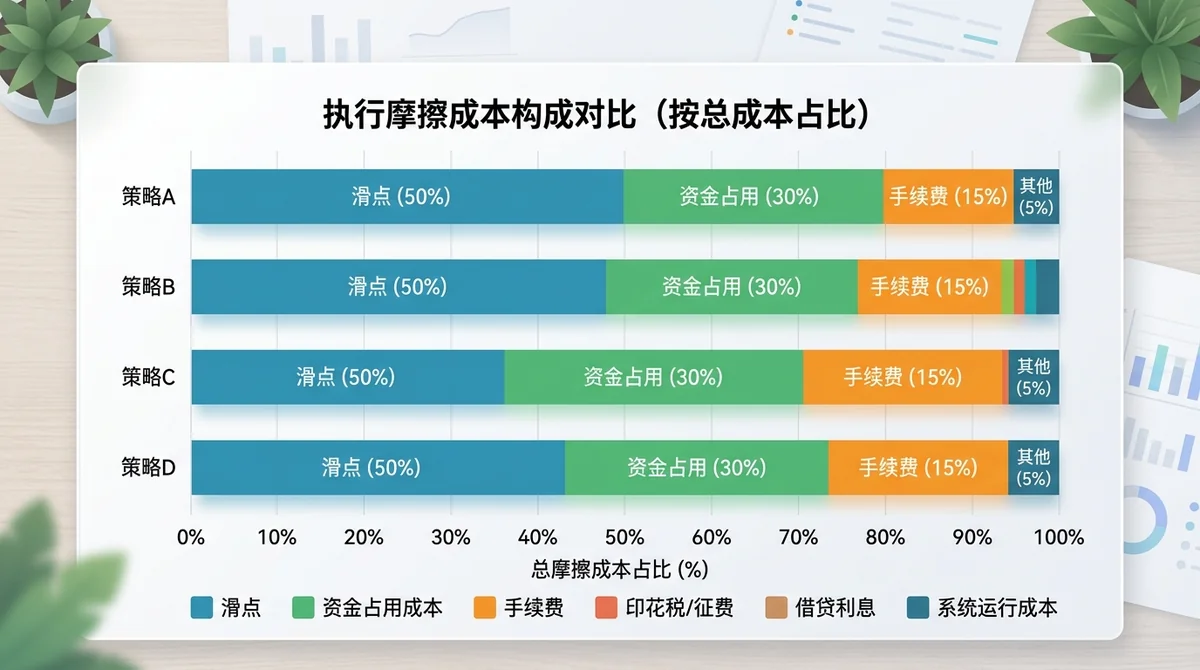
滑点指预期成交价格与实际成交价格之间的差异,通常由订单簿深度不足或市场冲击造成。代币化股票市场深度往往远低于基础美股市场,大额订单容易推动价格,导致滑点显著。滑点的大小取决于订单规模、市场流动性和交易速度。
#资金占用成本由哪些部分组成?
资金占用成本包括持仓期间的资金利息、保证金要求以及跨市场转账的时间成本。套利者需要在两个市场同时持有头寸,资金被锁定,无法用于其他投资,产生机会成本。保证金比例越高,占用的资金越多,资金效率越低。
#还有哪些隐性成本常被忽略?
除滑点和资金占用外,手续费、冲击成本、机会成本以及平台风险溢价也是隐性成本。代币化平台和传统券商的手续费结构不同,频繁交易可能累积高额费用。冲击成本指大额订单对市场价格的持久影响,而机会成本则是放弃其他投资机会的代价。
#如何量化滑点成本并确定套利边界?
#滑点成本如何测算?
滑点成本可以通过订单簿深度和历史成交数据估算。例如,分析特定代币化股票在多个深度档位的挂单量,模拟不同规模订单的成交均价,与中间价比较得出滑点。历史成交数据可用于回归分析,找出滑点与订单规模、波动率的关系。
#套利边界如何计算?
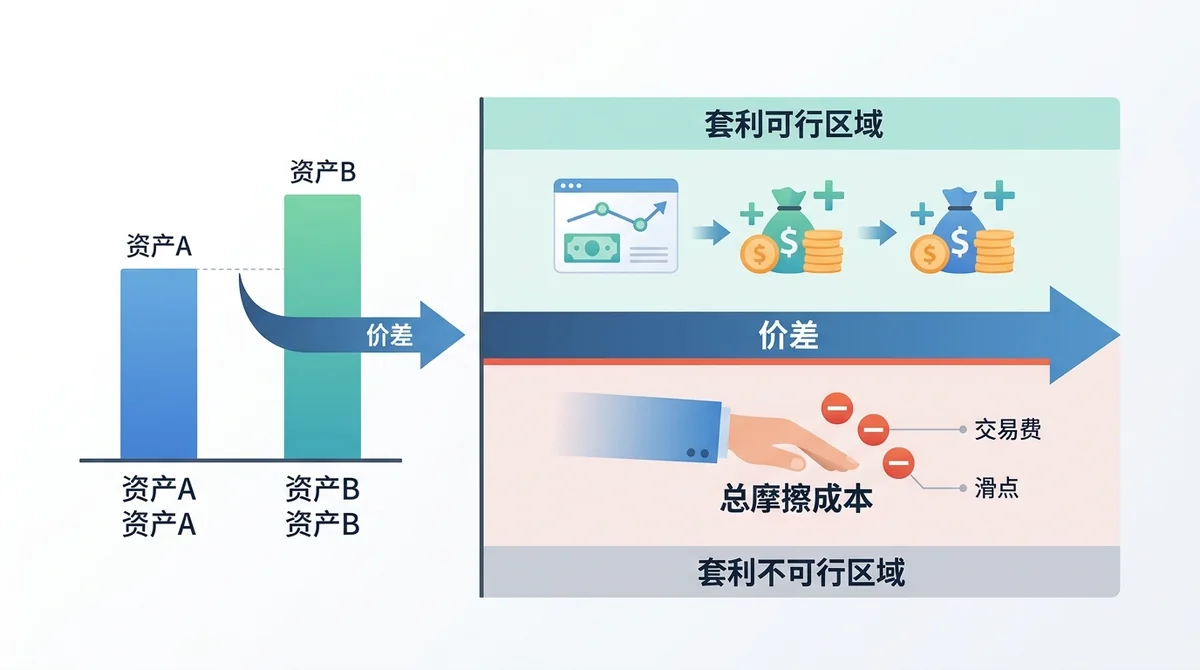
套利边界等于总摩擦成本,包括滑点、手续费、资金占用成本和风险溢价。当价差超过套利边界时,套利者入场,价差收敛至边界附近。公式可表示为:
套利边界 = 滑点成本 + 手续费 + 资金占用成本 + 风险溢价
只有价差大于该边界,套利才有正收益。
#价差收敛速度对套利有何影响?
价差收敛速度影响资金占用时间。收敛越快,资金周转率越高,年化收益越高;收敛慢则资金被长期锁定,实际收益下降。收敛速度取决于市场参与者数量、交易基础设施效率和信息传播速度。
#资金占用成本如何侵蚀套利收益?
#跨市场套利的资金占用周期多长?
资金占用周期包括交易确认、结算和跨市场转账时间。代币化股票市场通常采用区块链结算,速度较快,但基础美股市场需T+1或T+2结算,导致资金无法即时转移,延长占用时间。转账过程中的网络拥堵也可能增加延迟。
#保证金要求如何影响资金效率?
保证金要求越高,套利者需要投入的自有资金越多,杠杆空间越小,资金效率降低。不同平台的保证金比例差异较大,选择低保证金平台可提高资金利用率,但需权衡平台风险。
#如何降低资金占用成本?
可以通过使用永续合约对冲、选择高效结算平台或优化资金调度来降低资金占用成本。永续合约允许在不实际持有基础资产的情况下建立对冲头寸,减少资金锁定。选择结算速度快、支持原子交换的平台也能缩短资金占用周期。
#套利边界在实际市场中如何变化?
#市场流动性如何影响套利边界?
流动性越差,滑点越大,套利边界越宽。代币化股票市场流动性通常低于基础市场,因此套利边界往往较高。流动性还影响价差收敛速度,低流动性市场中价差可能长期偏离。
#不同代币化平台的套利边界有何差异?
不同平台的手续费、资金费率和流动性不同,导致套利边界差异。例如,某些平台提供零手续费但流动性差,另一些平台流动性好但手续费高。套利者需比较各平台的总摩擦成本,选择最优组合。
#极端行情下套利边界如何演变?
极端行情下波动率上升,市场深度下降,滑点和冲击成本急剧增加,套利边界大幅扩大。此时套利机会减少,甚至可能出现负收益。历史上,市场剧烈波动期间代币化股票与基础美股价差常显著偏离,但执行风险极高。
#价差收敛机制与套利策略的风险有哪些?
#价差为何会收敛?
价差收敛由套利者交易行为驱动。当价差超过套利边界,套利者买入低估资产、卖出高估资产,促使价格回归。随着参与者增加,价差逐渐缩小至边界附近,市场趋于有效。
#套利策略面临哪些主要风险?
主要风险包括执行延迟、价格跳空和平台风险。执行延迟可能导致套利机会消失或亏损;价格跳空指市场剧烈波动时价格跳过预期价位,无法按计划成交;平台风险包括交易所宕机、提币限制或对手方违约。
#如何管理套利中的风险?
可通过设置止损、限制单笔头寸规模、分散平台和实时监控来管理风险。止损防止单次亏损扩大,限额控制总风险敞口,分散平台降低单一平台故障的影响。此外,使用算法交易可提高执行速度,减少滑点。
#FAQ
问:代币化股票套利是否无风险?
答:否。套利存在滑点、资金占用、手续费和平台风险,实际收益可能为负。只有价差超过总摩擦成本时才有正收益。
问:如何计算套利边界?
答:套利边界 = 滑点成本 + 手续费 + 资金占用成本 + 风险溢价。价差超过该边界才有利可图。
问:资金占用成本主要包括什么?
答:包括持仓期间的资金利息、保证金要求和跨市场转账时间造成的资金锁定,以及放弃其他投资的机会成本。
问:价差为何会收敛?
答:套利者发现价差超过边界后买入低估资产、卖出高估资产,推动价格回归,使价差收敛至边界附近。
问:套利策略的主要风险有哪些?
答:执行延迟、价格跳空、平台风险(宕机、提币限制、对手方违约)以及流动性不足导致的滑点扩大。
常见问题
代币化股票套利是否无风险?
否。套利存在滑点、资金占用、手续费和平台风险,实际收益可能为负。只有价差超过总摩擦成本时才有正收益。
如何计算套利边界?
套利边界 = 滑点成本 + 手续费 + 资金占用成本 + 风险溢价。价差超过该边界才有利可图。
资金占用成本主要包括什么?
包括持仓期间的资金利息、保证金要求和跨市场转账时间造成的资金锁定,以及放弃其他投资的机会成本。
价差为何会收敛?
套利者发现价差超过边界后买入低估资产、卖出高估资产,推动价格回归,使价差收敛至边界附近。
套利策略的主要风险有哪些?
执行延迟、价格跳空、平台风险(宕机、提币限制、对手方违约)以及流动性不足导致的滑点扩大。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。