代币化股票与基础美股套利中的资金成本与保证金效率研究:隐含融资利率与杠杆约束(2026)
拆解代币化股票与基础美股套利中的隐含融资利率、资金费率传导、保证金效率与杠杆约束,并评估套利限制与风险监控框架。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化股票与基础美股之间的套利,决定成败的关键并非交易手续费,而是隐含融资利率与保证金效率叠加形成的杠杆边界。
#核心结论
代币化股票的套利价差能否收敛,取决于隐含融资利率与保证金效率的相互制衡;一旦资金成本被低估或杠杆约束被误判,价差可能长期维持而非自动消失。 隐含融资利率直接决定套利成本,保证金效率则决定套利头寸的规模上限,两者共同构成套利可行性的核心边界。数据来自公开行情,截至2026-02。
#标的/业务线定义
本文聚焦于代币化股票与基础美股之间的套利关系。代币化股票是追踪特定股票价格敞口的数字资产,持有代币并不等于持有真实股票;这类资产通常不附带分红和投票权,价格锚定基础美股,但在交易场所、结算流程与保证金规则上存在本质差异**。代币化股票永续合约属于衍生品,其价格由基础美股价格驱动,美股价格是因、代币价格是果。**
#关键机制与数据
#隐含融资利率如何从资金费率中推导?
隐含融资利率是资金费率的年化结果,直接反映永续合约持有成本。 永续合约依靠资金费率机制牵引合约价格向现货价格靠拢。当永续价格高于现货时,多头向空头支付资金费率;反过来,空头向多头支付。这一费率本质上反映了持有永续头寸的隐含融资成本或收益。
隐含融资利率 = 资金费率 × 年化系数。以8小时资金费率为例,年化系数 = 365 × 3 = 1095。假设某代币化股票永续合约8小时资金费率为0.01%,对应年化隐含融资利率约为10.95%。数据来自公开行情,截至2026-02。
#现货持仓与永续合约的资金成本有何差异?
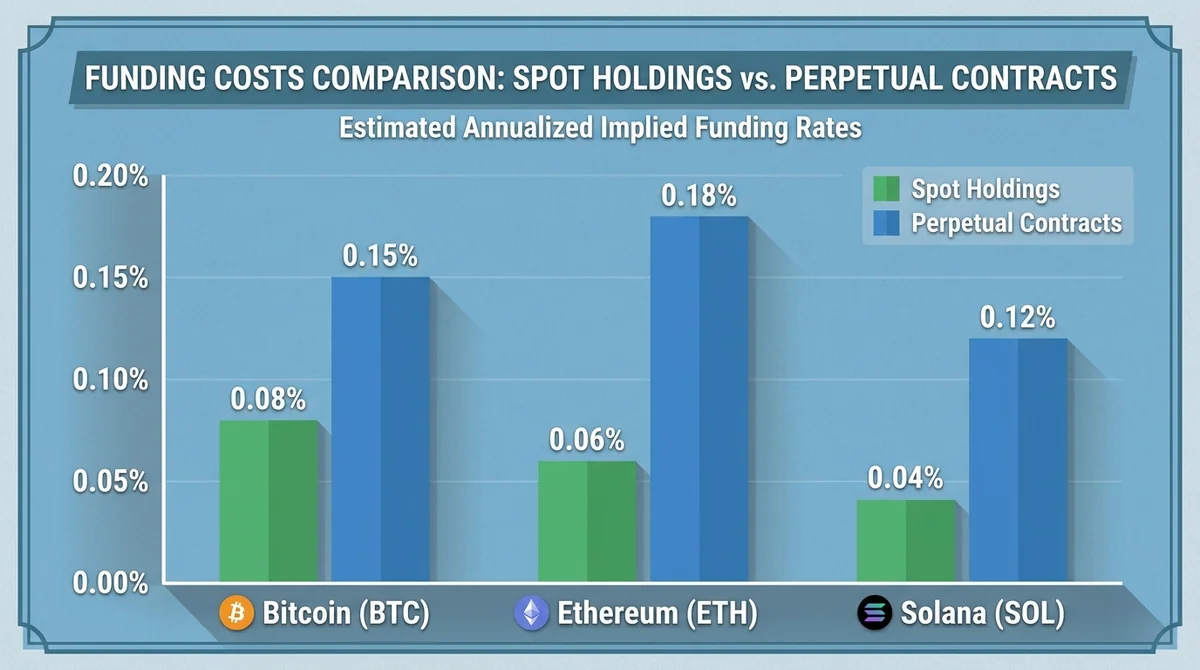
现货持仓的资金成本以机会成本为主,永续合约的资金成本以资金费率为主,两者差异显著。
- 现货持仓:买入代币化股票需要占用全额保证金,资金成本体现为机会成本(无风险利率),若动用杠杆还需叠加借贷利率。
- 永续合约:只需缴纳初始保证金,资金成本以资金费率为主(可正可负),且随市场多空力量对比动态变化。
当永续资金费率为正且处于高位时,做多永续、做空现货的套利者需要支付资金费率,套利成本因此抬升;相反,资金费率为负时,做空永续、做多现货的套利者反而可以收取资金费率,套利成本随之下降。数据来自公开披露/行情,截至2026-02。
#保证金效率如何影响杠杆约束?
保证金效率决定杠杆上限,高杠杆放大收益的同时也放大强平风险。
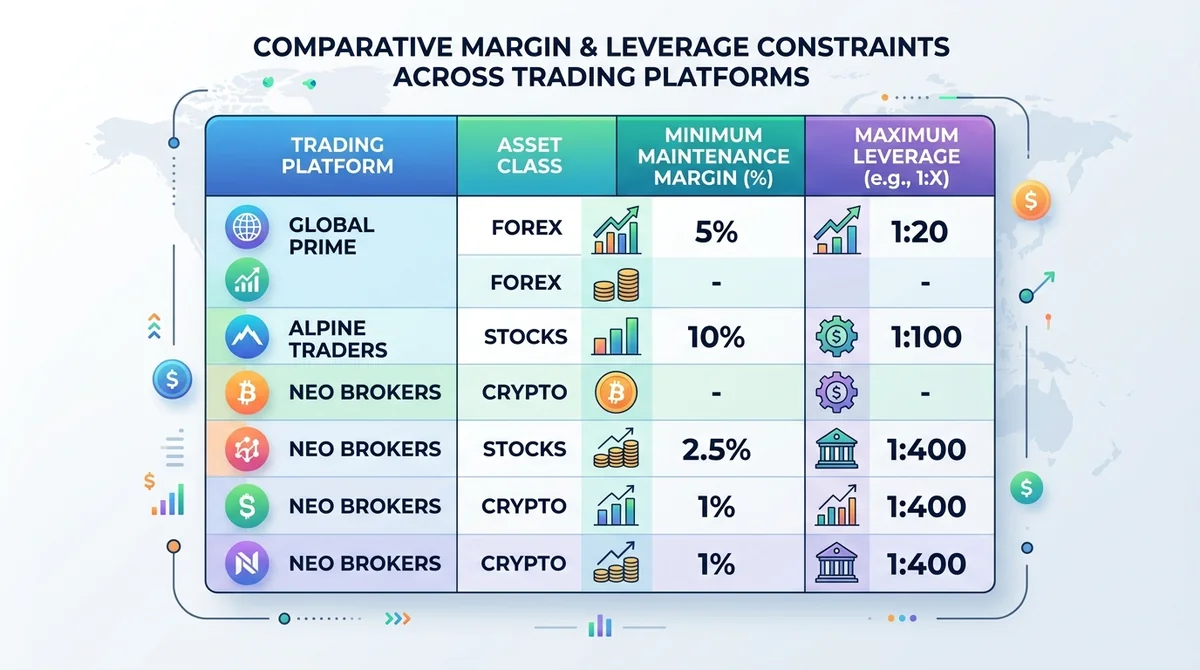
保证金效率衡量单位保证金能够支撑的合约名义价值。举例来说,10%初始保证金对应10倍杠杆,5%则对应20倍杠杆。保证金效率越高,用较少资本撬动较大头寸的能力越强,但强平风险也同步放大。
最低维持保证金率是触发强制平仓的临界点。若维持保证金率为0.5%,一旦亏损使保证金跌破该水平,头寸即被强平。不同平台在保证金要求上差异明显,套利者需要横向比较初始保证金率、维持保证金率和强平机制。数据来自公开披露/行情,截至2026-02。
| 关键指标 | 示例数值 | 数据来源 |
|---|---|---|
| 8小时资金费率 | 0.01% | 公开行情,截至2026-02 |
| 年化隐含融资利率 | 约10.95% | 公开行情,截至2026-02 |
| 初始保证金率 | 10%或5% | 公开披露,截至2026-02 |
| 维持保证金率 | 0.5% | 公开披露,截至2026-02 |
#核心驱动力
- 资金费率水平与方向:资金费率直接决定隐含融资利率,其高低和正负塑造了套利的成本端或收益端。
- 保证金要求差异:不同平台的初始保证金率、维持保证金率和强平规则,决定了套利头寸能够做到多大规模。
- 基础美股与代币化股票的流动性:流动性匮乏会拉大买卖价差,推高执行成本,阻碍价差回归。
- 卖空限制与借贷成本:做空基础美股或代币化股票可能受制于借贷可得性和利率水平,从而限制套利执行。
#关键参与方
- 代币化股票发行与交易平台:如 Robinhood 链、Backed Finance 等,承担代币化股票的交易与托管职能。
- 永续合约交易所:提供代币化股票永续合约,负责收取资金费率和保证金。
- 做市商与套利者:通过双边报价和套利操作促进价格发现,但受制于资金成本和杠杆约束。
- 基础股票市场:纽交所、纳斯达克等,为基础美股提供价格基准和做空渠道。
#风险与分歧
- 资金费率波动风险:资金费率可能随市场情绪剧烈起伏,套利者可能遭遇资金费率反转,导致收益回吐乃至亏损。
- 保证金要求突变风险:交易所在极端行情下可能临时上调保证金要求,迫使套利头寸被动减仓或强平。
- 对手方与托管风险:代币化股票和永续合约涉及智能合约、托管方和交易所,存在技术故障、黑客攻击或违约风险。
- 价差长期不收敛:套利限制(卖空限制、高借贷成本、流动性不足)可能导致价差持续存在,套利者需承担持仓时间成本。
#接下来关注什么
- 监控隐含融资利率:定期将资金费率年化,对比不同平台和不同到期日的隐含融资利率水平。
- 跟踪保证金率变化:关注各平台初始保证金率、维持保证金率的调整公告,以及极端行情下的临时调整。
- 观察借贷市场:基础美股和代币化股票的借贷利率、可借数量变化,反映卖空压力和套利空间。
- 监管动态:代币化股票的合规进展、交易所牌照和跨境限制可能影响套利可行性。
#FAQ
Q: 代币化股票套利中,资金费率是否等同于融资成本? A: 资金费率是永续合约持有成本的核心组成,但并非全部。还需考虑保证金机会成本、借贷利率和交易费用。资金费率可以为正也可以为负,正费率代表多头支付空头,负费率则相反。
Q: 保证金效率越高越好吗? A: 高保证金效率意味着更大的杠杆空间,但同时也放大了强平风险。套利者需要在资本效率和风险缓冲之间找到平衡,避免因市场波动触发强平而错失套利机会。
Q: 为什么代币化股票与基础美股之间会出现价差? A: 价差源于套利限制和流动性差异,包括流动性不足、交易时间错位、卖空限制、借贷成本以及投资者情绪,这些因素阻止价差迅速收敛,甚至可能长期存在。
Q: 套利者如何管理资金费率波动风险? A: 可通过动态调整头寸、借助对冲工具(如期权)或选择资金费率相对稳定的时段建仓。同时,设置止损和保证金缓冲,避免资金费率反转导致亏损扩大。
Q: 哪些指标值得持续监控? A: 关键指标包括资金费率(8小时/年化)、借贷利率、初始保证金率、维持保证金率、买卖价差和合约持仓量。这些指标共同反映套利成本和杠杆约束。
Q: 如何计算隐含融资利率? A: 隐含融资利率=资金费率×年化系数。以8小时资金费率为例,年化系数=365×3=1095。例如资金费率为0.01%,年化隐含融资利率约为10.95%。
Q: 哪些平台提供代币化股票永续? A: 文中提及代币化股票发行与交易平台如 Robinhood 链、Backed Finance 等,但未明确列出提供永续合约的具体交易所。建议用户自行查询各平台公告。
常见问题
代币化股票套利中,资金费率是否等同于融资成本?
资金费率是永续合约持有成本的主要组成部分,但并非全部。还需考虑保证金机会成本、借贷利率和交易费用。资金费率可以正负,正费率代表多头支付空头,负费率则相反。
保证金效率越高越好吗?
高保证金效率允许更大杠杆,但同时也放大强平风险。套利者需在资本效率和风险缓冲之间平衡,避免因市场波动触发强平而丧失套利机会。
为什么代币化股票与基础美股之间会出现价差?
价差产生的原因包括流动性差异、交易时间不同、卖空限制、借贷成本以及投资者情绪。套利限制会阻止价差迅速收敛,甚至可能长期存在。
套利者如何管理资金费率波动风险?
可通过动态调整头寸、使用对冲工具(如期权)或选择资金费率相对稳定的时段建仓。同时,设置止损和保证金缓冲,避免资金费率反转导致亏损扩大。
哪些指标值得持续监控?
关键指标包括资金费率(8小时/年化)、借贷利率、初始保证金率、维持保证金率、买卖价差和合约持仓量。这些指标共同反映套利成本和杠杆约束。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。