代币化股票公司行动的税务与预扣口径研究:股息预扣税、资本利得归属与跨境申报边界(2026)
梳理代币化股票的股息预扣税、资本利得归属与跨境申报边界,说明平台披露差异、成本基础调整与主要风险,并提示多数辖区尚无专门规则。
⚠ 本文为数字资产研究内容,不构成投资、税务或法律建议。投资有风险,税务处理请咨询持牌专业人士。
核心结论:代币化股票的公司行动税务口径目前尚无统一行业标准。股息预扣税、资本利得归属与跨境申报边界,均取决于底层资产所在地、平台结构与投资者居民身份,需以平台披露和当地税务机关要求为准。
#标的/业务线定义
本文研究对象为代币化股票(tokenized stocks) 及其公司行动(corporate actions)所涉及的税务与预扣口径,边界包括:
- 股息分配:代币化股票对应的底层股票派息,在链上或平台账户中的分配与预扣处理。
- 资本利得:代币交易产生的利得归属判定,以及持有期与成本基础的确定。
- 跨境申报:投资者居民身份与资产定性决定的申报义务与凭证要求。
- 公司行动:拆股、合并、分拆等对成本基础与税务时点的影响。
不涉及现货、永续合约的资金费率机制,也不对任何具体标的作买卖推荐。
#关键机制与数据
#股息预扣税的处理
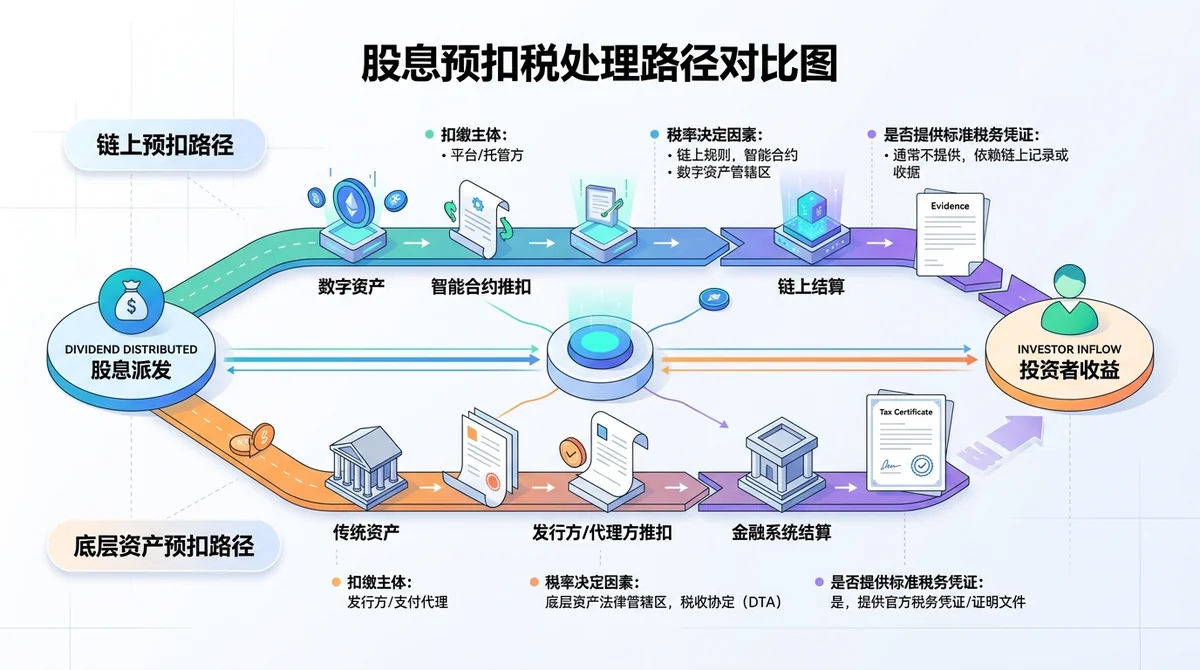
代币化股票的股息预扣税通常由平台或底层资产托管方按相关税率扣缴。预扣税主体因平台结构而异:部分平台作为发行方或托管方代为扣缴,部分平台通过底层资产托管链条完成预扣。税率取决于底层资产所在地与平台结构,链上预扣与底层预扣可能存在差异,且链上预扣可能缺少标准化的税务凭证。
数据提醒:本文未获得各平台预扣税率与凭证格式的统一公开数据,具体口径需逐一核对平台披露;相关具体税率均属未核实,本文不列举具体数字。
#资本利得归属判定
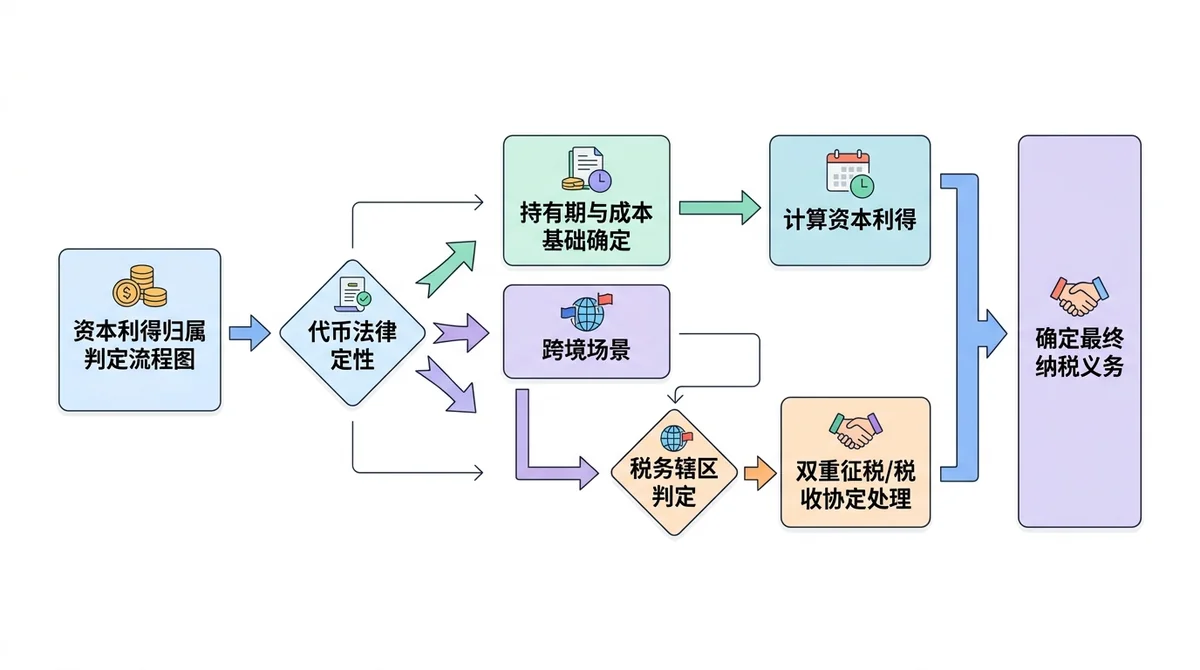
资本利得归属取决于代币化股票的法律定性:若被认定为底层股票的受益权凭证,利得可能归属底层股票交易;若被认定为独立数字资产,则按代币交易处理。持有期与成本基础需按平台记录与本地税法确定。跨境场景可能涉及双重征税与税收协定适用。
数据提醒:多数辖区尚无针对代币化股票的专门税务指引,上述判断为基于现有公开监管文件与行业实践的推测,不构成已确认规则。
#跨境申报边界
申报义务取决于居民身份与资产定性。平台提供的税务凭证完整性与格式差异较大,部分平台仅提供交易记录,不提供正式税务凭证。申报不足可能面临罚款,重复申报可能引发双重征税。
数据提醒:具体申报要求需以当地税务机关规定为准,本文不构成税务建议。
#核心驱动力
- 监管指引的碎片化:主要金融辖区对代币化资产的税务定性尚未统一,导致平台口径不可比。
- 平台结构差异:发行方、托管方、交易平台的角色划分不同,直接影响预扣税主体与凭证格式。
- 链上执行与税务时点的错位:公司行动的链上执行时点可能偏离税务确认时点,增加记录与申报难度。
- 跨境投资者增多:代币化股票的跨境持有可能放大双重征税与申报不足的风险(该驱动为推测,尚无公开统计数据支撑)。
#关键参与方
- 代币化股票发行平台:负责代币发行与公司行动执行,部分平台兼任预扣税代扣方。
- 底层资产托管方:持有底层股票,执行股息预扣与公司行动。
- 税务与审计机构:提供凭证格式与申报口径的参考标准。
- 监管机构:各辖区税务机关与金融监管机构,负责指引落地。
以上仅列事实角色,不构成对任何机构的推荐。
#风险与分歧
- 链上执行时点与税务时点不一致:可能导致利得确认期间错配,影响申报准确性。
- 拆股、合并的成本基础调整:若未及时调整成本基础,利得计算可能失真。
- 平台披露差异:不同平台对预扣税率、凭证格式、公司行动处理规则的披露不一致,导致口径不可比。
- 空方观点:部分研究者认为,代币化股票在税务上缺乏标准化凭证,可能长期存在合规不确定性,增加投资者的行政负担(属观点,非事实结论)。
数据提醒:上述风险基于公开披露与行业观察,缺乏统一行业标准。
#接下来关注什么
- 主要金融辖区的代币化资产税务指引:关注美国、欧盟、新加坡、香港等辖区是否出台专门指引(属待观察事项,非预测)。
- 平台披露字段:重点核对预扣税率、凭证格式、公司行动处理规则。
- 投资者税务记录流程:建议自行建立交易记录与成本基础台账,以应对申报不确定性。
数据提醒:以上为待跟踪事件,不构成对结果的预测。
#FAQ
Q1:代币化股票的股息预扣税由谁扣? A:通常由平台或底层资产托管方按相关税率扣缴,具体主体取决于平台结构。链上预扣与底层预扣可能存在差异,需以平台披露为准。
Q2:资本利得算在代币交易还是底层股票交易? A:取决于代币化股票的法律定性。若被认定为底层股票受益权凭证,可能归属底层股票交易;若被认定为独立数字资产,则按代币交易处理。多数辖区尚无专门规则。
Q3:跨境场景下需要申报什么? A:申报义务取决于居民身份与资产定性。平台税务凭证完整性与格式差异大,建议以当地税务机关要求为准,并自行保留交易记录。
Q4:拆股、合并如何影响成本基础? A:拆股与合并需相应调整成本基础,否则利得计算可能失真。具体调整方法需参考平台记录与本地税法。
Q5:平台披露差异如何评估? A:建议逐一核对平台的预扣税率、凭证格式与公司行动处理规则,并关注监管指引更新。目前缺乏统一行业标准,口径不可比是主要不确定性来源。
常见问题
代币化股票的股息预扣税由谁扣?
通常由平台或底层资产托管方按相关税率扣缴,具体主体取决于平台结构。链上预扣与底层预扣可能存在差异,需以平台披露为准。
资本利得算在代币交易还是底层股票交易?
取决于代币化股票的法律定性。若被认定为底层股票受益权凭证,可能归属底层股票交易;若被认定为独立数字资产,则按代币交易处理。多数辖区尚无专门规则。
跨境场景下需要申报什么?
申报义务取决于居民身份与资产定性。平台税务凭证完整性与格式差异大,建议以当地税务机关要求为准,并自行保留交易记录。
拆股、合并如何影响成本基础?
拆股与合并需相应调整成本基础,否则利得计算可能失真。具体调整方法需参考平台记录与本地税法。
平台披露差异如何评估?
建议逐一核对平台的预扣税率、凭证格式与公司行动处理规则,并关注监管指引更新。目前缺乏统一行业标准,口径不可比是主要不确定性来源。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。