代币化股票流动性风险度量体系研究:价差、深度与压力情景构建
研究代币化股票流动性风险度量体系,涵盖价差、深度、压力情景与溢价机制,比较与真实美股的差异,帮助投资者独立评估流动性风险、冲击成本与风控阈值。
#代币化股票流动性风险度量体系研究:价差、深度与压力情景构建
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。以下分析基于公开信息与一般市场微观结构原理,部分平台数据未独立核实。
核心结论:代币化股票的流动性风险可能需要独立的价差、深度和压力情景度量体系来评估,不宜直接套用真实美股指标,需针对平台机制重新校准。
#标的/业务线定义
代币化股票通常指代表特定股票价格敞口的数字资产,交易代币不等于持有真实股票。研究边界包括现货与永续合约中的代币化股票,以及相关 RWA 结构。其流动性风险可能源于市场深度较浅、价差较宽、数据披露不标准化等特点,具体程度因平台而异。
#关键机制与数据
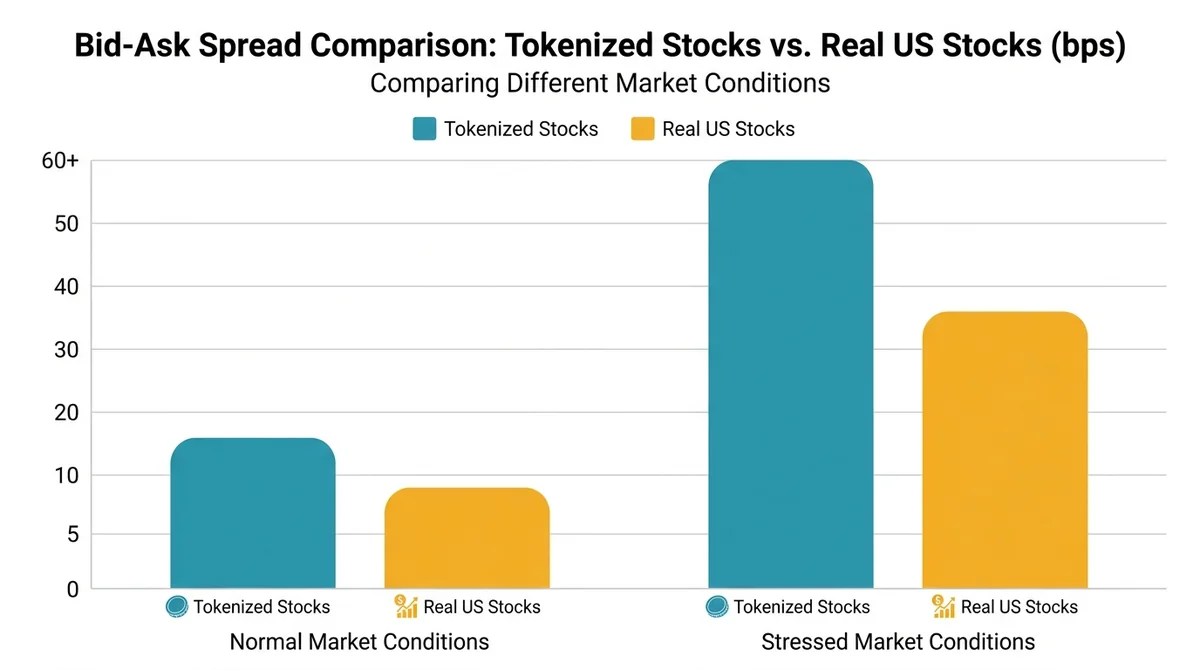
#价差指标如何用于代币化股票流动性风险度量?
买卖价差是流动性风险的即时成本指标之一。在部分平台或时段,代币化股票价差可能显著宽于对应美股,压力市况下有进一步扩大的可能。价差扩大通常被视为流动性恶化的信号,但需与真实美股同期价差对比确认。高频价差数据有助于捕捉短期压力,但不同平台数据质量差异较大。
#市场深度如何反映代币化股票的流动性风险?
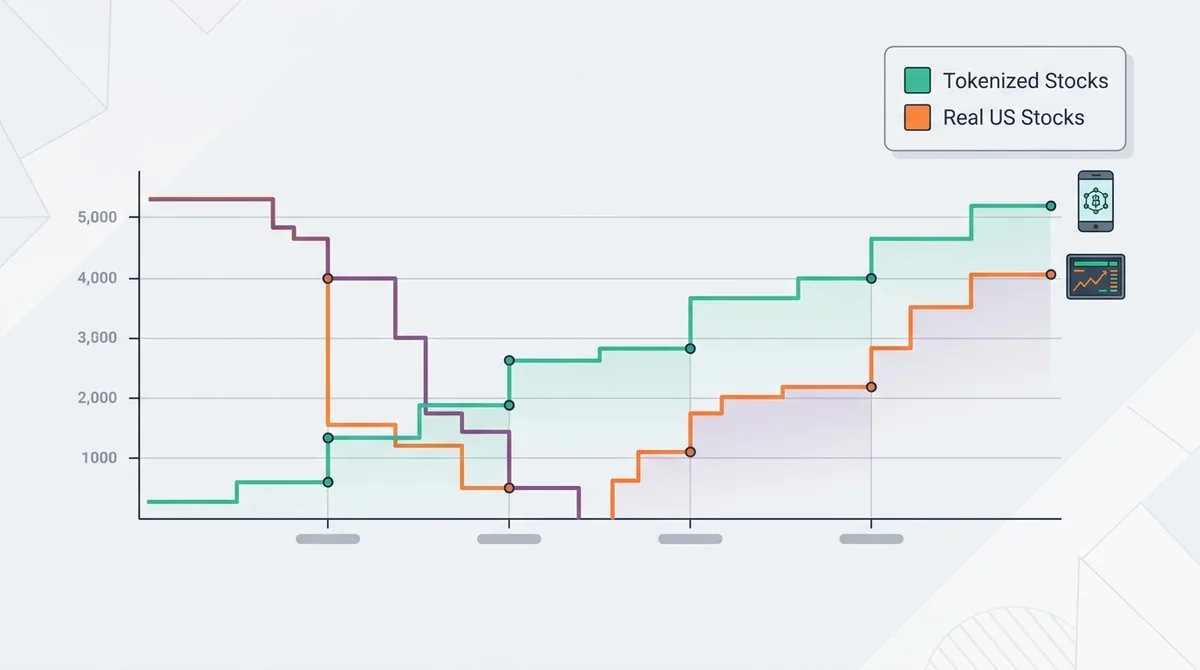
订单簿深度代表在不显著影响价格前提下的可成交规模。深度不足会放大冲击成本,大额交易更易引发滑点,在其他条件相同的情况下尤为明显。可设定深度分位数监控阈值,当深度低于特定分位时提示流动性风险。阈值设置需考虑平台规模和标的流动性差异。
#压力情景构建怎样检验代币化股票流动性?
压力情景构建通过设定价差扩大、深度骤降等极端参数,结合历史极端行情与前瞻情景,评估冲击成本与可成交规模,为风控提供阈值依据。测试结果可用于仓位与止损设定,但压力情景假设可能存在模型风险,不能覆盖所有尾部事件。
#代币化股票溢价机制如何影响流动性风险度量?
代币化股票溢价机制可能放大流动性风险。高溢价往往伴随流动性收紧,价差扩大和深度下降可能更显著。度量体系需纳入溢价联动分析,区分溢价来源(如需求驱动、套利摩擦或市场操纵),避免将溢价本身等同于流动性风险。
#代币化股票 vs 真实美股:流动性风险度量差异在哪里?
部分代币化股票市场交易时段可能更长,但市场深度往往更浅;真实美股有交易所级行情和披露数据,代币平台披露程度不一。度量指标需调整阈值并补充压力测试,通常需要更保守的假设。例如价差和深度阈值可能需根据平台订单簿质量校准。
#核心驱动力
- 平台托管与交易机制:跨平台托管、结算方式不同可能影响流动性和数据获取。
- 数据披露不标准化:缺乏统一的订单簿和成交数据规范,横向比较存在困难。
- 套利与做市行为:套利者和做市商行为可能改善或恶化流动性,取决于激励与竞争。
- 监管不确定性:合规要求可能影响做市商参与,进而影响流动性。
#关键参与方
- 代币化平台:包括部分提供链上代币化股票交易的平台(平台名称未经逐一独立核实,仅作说明)。
- 做市商:提供双边报价,对深度和价差有直接影响。
- 套利者:利用代币化股票与真实美股或其他市场的价差进行套利。
- 数据与行情提供商:提供价格和深度数据,但标准化程度不一。
#风险与分歧
- 空方观点认为流动性风险可能被低估,尤其在压力市况下深度骤降。
- 溢价机制可能放大流动性风险,但也有观点认为溢价是市场分割和套利无效的表现。
- 压力情景假设可能不足,无法覆盖极端尾部事件。
- 度量体系尚未标准化,不同平台数据不可比,可能导致误判。
#接下来关注什么
- 各类代币化股票平台的订单簿深度与价差披露改善。
- 监管政策对代币化证券做市商的影响。
- 极端行情下代币化股票与真实美股价差和深度变化。
- 新增代币化股票标的的流动性表现。
#FAQ
Q:代币化股票的流动性风险为何需要独立度量? A:代币化股票市场可能具有深度浅、价差宽、数据披露不标准等特点,真实美股指标未必适用,需要重新校准。
Q:价差越宽是否意味着流动性风险越高? A:通常价差宽且深度浅时流动性风险更高,但需结合深度与真实美股同期价差综合判断。
Q:压力情景构建主要包含哪些参数? A:主要包括价差扩大倍数、深度下降比例、冲击成本等,并结合历史极端行情与前瞻假设。
Q:代币化股票溢价与流动性风险是什么关系? A:高溢价可能伴随流动性收紧,但溢价来源多样,不应将溢价本身等同于流动性风险。
Q:投资者如何利用这些指标? A:可用于设置仓位限制、止损与风控阈值,但不应作为唯一依据,需结合平台机制和实时数据。
常见问题
代币化股票的流动性风险为何需要独立度量?
代币化股票市场可能具有深度浅、价差宽、数据披露不标准等特点,真实美股指标未必适用,需要重新校准。
价差越宽是否意味着流动性风险越高?
通常价差宽且深度浅时流动性风险更高,但需结合深度与真实美股同期价差综合判断。
压力情景构建主要包含哪些参数?
主要包括价差扩大倍数、深度下降比例、冲击成本等,并结合历史极端行情与前瞻假设。
代币化股票溢价与流动性风险是什么关系?
高溢价可能伴随流动性收紧,但溢价来源多样,不应将溢价本身等同于流动性风险。
投资者如何利用这些指标?
可用于设置仓位限制、止损与风控阈值,但不应作为唯一依据,需结合平台机制和实时数据。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。