2026年Q4财报季代币化美股跨时区盘后价差套利策略:流动性断层与事件驱动回报
解析财报事件期间代币化美股跨时区盘后价差套利机制,剖析流动性断层、预言机时滞、执行风控与失效边界。
⚠ 本文为数字资产多资产研究,不构成投资建议。投资有风险,请审慎决策。
代币化美股盘后价差套利本质上是在财报发布瞬间,利用传统盘后断层与24/7连续加密市场的定价时滞捕获价差收敛的事件驱动策略。
#代币化美股跨时区盘后价差套利的底层机制是什么?
代币化美股盘后价差套利是利用财报事件瞬间传统盘后报价与加密代币化市场之间的更新时间差及流动性深度差异进行价差收敛捕获的事件驱动方法。
传统美股市场 (盘后电子交易断层/低深度)
          │ (财报突发冲击)
          ▼
跨市场价差放大 (Spread Gap) ◄── 预言机喂价延迟 / 做市商调价时滞
          ▲
          │ (高频监控与毫秒级吃单)
代币化美股市场 (24/7连续交易/链上或撮合池)
#美股盘后与代币化市场的定价逻辑与传导路径是怎样的?
代币化股票:代币化股票是代表特定股票价格敞口的数字资产,交易代币不等于持有真实股票,价格敞口不等于真实股权,通常无分红和投票权。在传统美股市场中,常规交易时段结束后,盘后交易(After-hours Trading)通常通过电子通讯网络(ECN)撮合,成交量与流动性深度相较于常规时段显著下降。
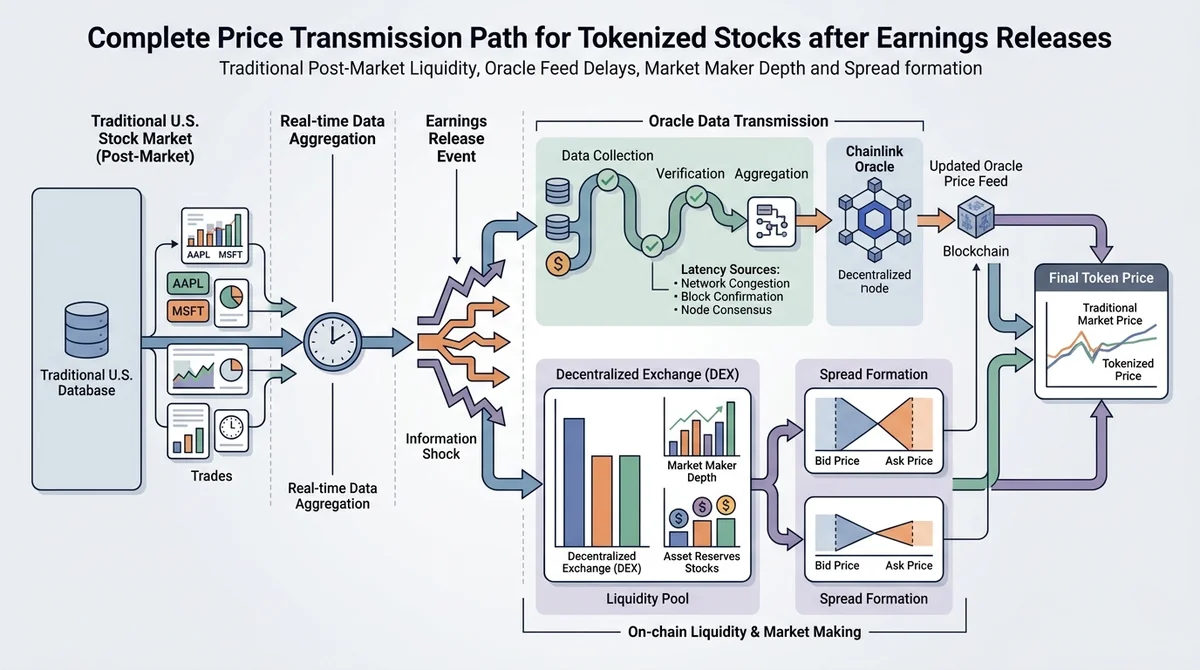
而在加密衍生品或代币化资产平台中,交易通常保持 24/7 连续运转。当美股盘后发布重大财报时,价格发现最初发生于盘后撮合系统,随后经由做市商算法以及链上预言机(Oracle)传递至代币化交易市场。由于两套基础设施在网络延迟、风控阈值及做市策略上的差异,往往在短时间内产生定价偏离与流动性断层,形成了理论上的套利空间。
#财报数据发布瞬间的流动性断层如何形成可交易价差?
在财报公布瞬间,传统盘后市场的买卖价差(Bid-Ask Spread)会瞬间拉宽,做市商为了防范不利成交(Adverse Selection)会主动撤单。此时,代币化市场内部的流动性可能仍由部分未及时调整参数的被动流动性池或限价单构成。当预言机喂价存在数秒至数分钟的更新间隔时,外部标的价格已完成跳空,而代币化资产端的价格变动滞后,便形成了可交易的跨市场瞬时基差。
#这种跨时区价差套利策略通常在什么市场环境下有效?
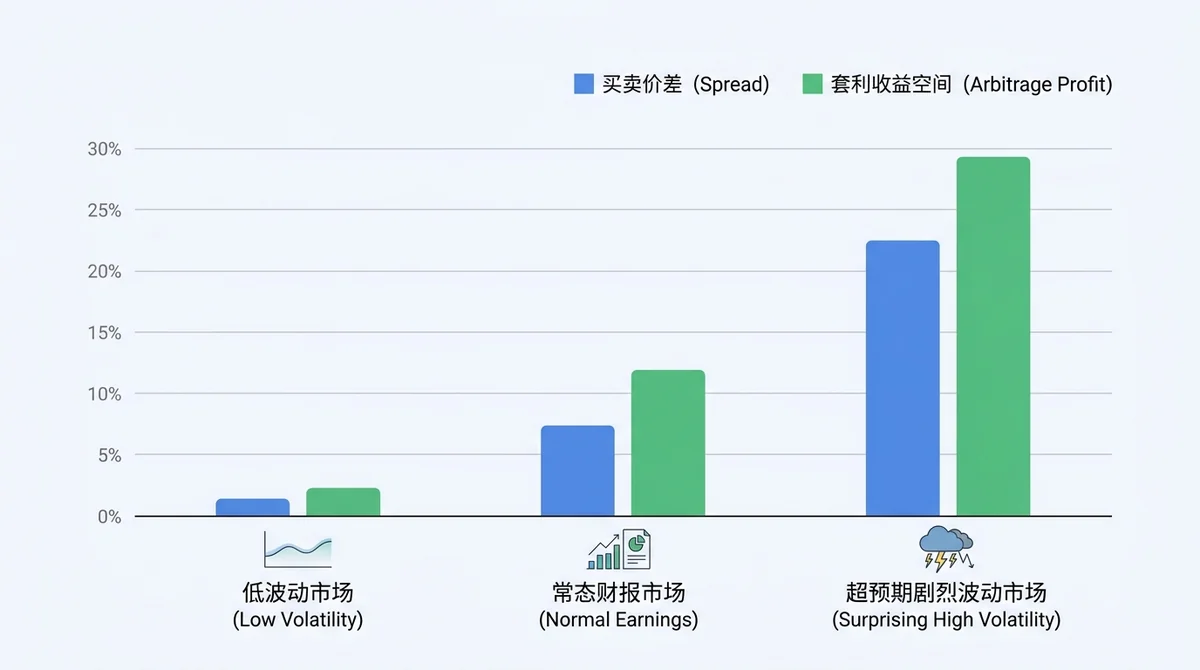
该策略在财报超预期引发标的资产剧烈波动、且代币化市场存在一定深度允许快速吃单对冲的窗口期最为有效。
#波动率超预期与财报超预期共振时有何表现?
当公布的财务指标(如 EPS、营收指引)与市场一致预期出现显著偏差时,盘后资产价格往往在短时间内形成单边剧烈跳空。在这种高波动环境下,信息传导的阻滞会被放大,代币化市场由于参与者结构相对分散且依赖预言机聚合或做市商重新挂单,其价格收敛至新平衡点所需的时间往往长于常规交易时段。
#流动性池深度与订单簿价差需满足哪些前置条件?
- 双边挂单深度:代币化市场订单簿前五档需具备足够的承接资金量,以确保套利单进场时不会产生致命的冲击成本。
- 对冲通道畅通:交易端在传统经纪商端(ECN 交易账户)与加密端均需配置充足的授信或现货抵押品,避免单边裸暴露。
- 价差覆盖摩擦:预期瞬时基差必须显著大于两端交易手续费、借贷资金成本与估算滑点之和。
#遇到哪些异常情况时该价差套利框架会迅速失效?
当遭遇预言机异常脱锚、代币化平台单边流动性枯竭导致巨大滑点,或跨市场对冲腿无法成交时,套利模型将直接失效并可能引发亏损。
#预言机停更或喂价脱锚会导致怎样的单边风险?
代币化平台若依赖聚合预言机,在美股盘后剧烈跳空时,部分数据源可能因触发异常值过滤阈值而暂停喂价。此时平台可能强制暂停交易,或者采用陈旧价格撮合,导致套利者在代币端建立头寸后,外部对冲端价格已进一步漂移,形成严重的单边风险敞口(Unhedged Exposure)。
#流动性瞬间抽干与过高滑点如何吞噬预期理论收益?
在剧烈行情下,代币化交易协议中的去中心化流动性池(AMM)或集中流动性订单簿(CLOB)常常遭遇做市商撤单避险。实际成交滑点可能大幅攀升,直接吞噬原本有限的理论套利基差,导致“理论盈利、实盘亏损”的倒挂局面。
#执行跨时区盘后套利的分步操作与风控框架如何搭建?
搭建该策略框架需包含事前资金与监控布控、事中毫秒级价差触发与双向锁定对冲、以及事后强制止损与滑点硬约束的完整流程闭环。
| 阶段 | 核心任务 | 风控关键指标 |
|---|---|---|
| 事前准备(T-24h 至 T-1h) | 部署 API 数据监控、预置双边账户资金 | 单一标的抵押品占用率严格设定上限 |
| 事中执行(财报发布窗口) | 计算实时价差阈值、双向并发下单 | 滑点上限硬熔断(超出阈值立即中止) |
| 事后平衡(执行后即刻) | 对冲平仓、资金再平衡与风险敞口归零 | 严格限制敞口暴露时间(秒级收敛) |
#事件前窗口期的数据监控与资金头寸如何部署?
在财报披露前,量化系统需完成多节点行情接入(包括传统盘后数据源与加密交易所 WebSocket 接口)。资金端需在传统券商 ECN 账户与加密托管账户中预置对称流动性,避免在波动发生时因资金划转时滞而错失执行窗口。
#事件发生后的价差触发条件、执行顺序与对冲平仓规则是什么?
- 价差触发:当
|代币化价格 - 美股盘后实际成交价| / 标的价格 > 动态摩擦阈值时,系统触发套利信号。 - 并发执行:采用两腿并发(Concurrent Legging)机制,在代币端吃单的同时,向传统盘后市场发送限价对冲单。
- 敞口清零:一旦双边撮合成交,套利者需依据基差收敛速度迅速执行对冲平仓,回归中性头寸。
#必须设立哪些硬性止损与单笔敞口上限指标?
- 单笔执行滑点阈值:设定绝对滑点熔断,若代币端滑点偏离超过预设阈值则立即撤销后续对冲挂单。
- 单腿成交超时强制平仓:若代币端成交后规定时间(如数百毫秒)内对冲腿未能成交,触发强制平仓止损。
- 总回撤硬约束:单个财报事件允许的最大回撤需严格锁定在安全边际之内。
#投资者在实践代币化股票套利时常犯的认知与操作错误有哪些?
常见错误包括误以为代币化股票享有完整股东权益而长期裸暴露持仓,以及在测算预期收益时忽略了高滑点、借贷利息和对手方平台风险。
#将代币化股票等同于真实美股现货有哪些潜在隐患?
部分交易者常误将代币化股票视为等同于底层证券的资产。实际上,代币化股票仅提供特定价格敞口,持有者通常不具备底层公司的投票权、直接分红派息申领权或破产清偿清算权。若因套利单边滞留而长期持有代币化头寸,将承担额外的平台对手方信用风险与智能合约审计风险。
#忽视隐性交易成本与资金费率会导致什么后果?
跨市场套利并非无摩擦套利。代币化衍生品市场在财报等高波动事件期间,借贷利率或永续合约资金费率可能大幅飙升。若套利者未能迅速平仓,持续产生的持仓资金成本、交易手续费与网络拥堵费将迅速侵蚀全部超额收益。
常见问题
代币化美股套利能做到完全零风险吗?
不能。跨市场套利面临执行时滞风险、单腿成交风险、预言机脱锚、平台对手方信用风险以及网络拥堵导致的滑点扩大风险,属于有风险的统计与事件驱动策略。
美股盘后交易与常规交易时段的主要差异是什么?
盘后交易主要通过电子通讯网络撮合,流动性深度远低于常规时段,买卖价差更大,波动更剧烈,更容易因财报事件产生短暂的价格断层。
持有代币化美股能否获得上市公司分红?
代币化股票仅代表特定股票价格敞口,交易代币不等于持有真实股票,通常不享有真实股东的法定分红与投票权,具体权益取决于发行方合约条款。
相关词条
想动手实操?可以在 MSX 平台用小仓位验证策略。本文仅为交易教育,不构成投资建议。